
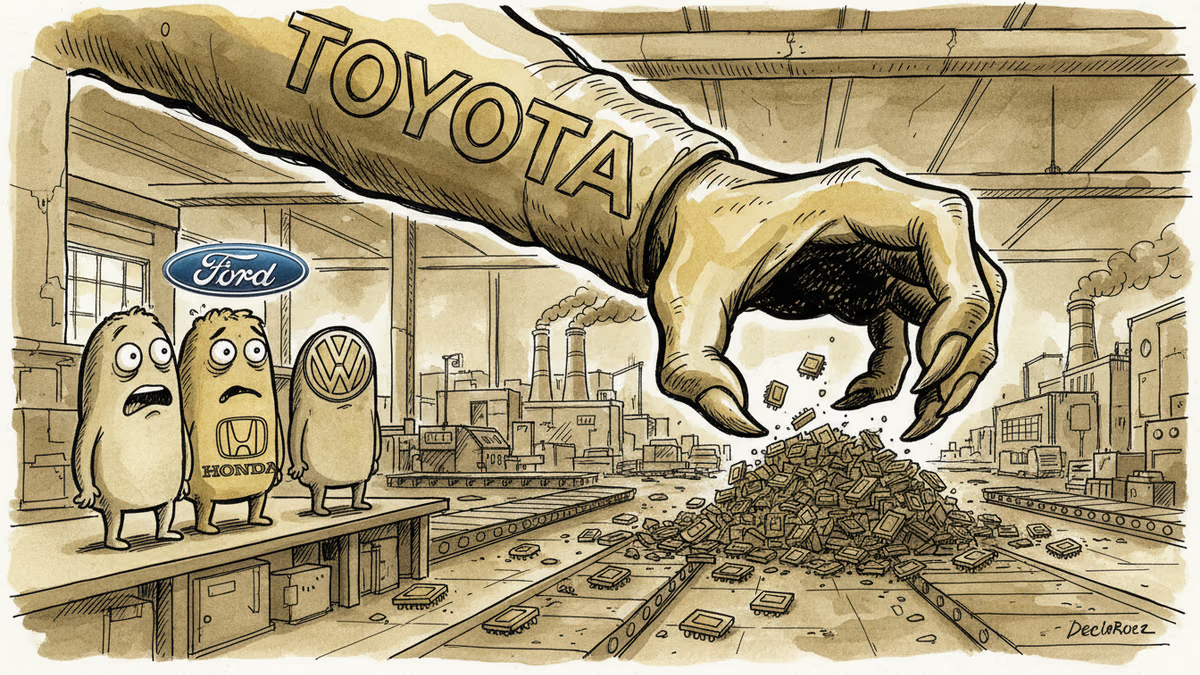
토요타가 반도체 회사를 사려는 진짜 이유
덴소의 로옴 인수는 단순한 M&A가 아니다. 전기차 시대를 대비한 토요타의 공급망 장악 전략을 분석한다.
토요타의 핵심 부품업체 덴소가 일본 반도체 회사 로옴을 80억 달러에 인수하려 한다. 단순한 M&A처럼 보이지만, 그 속에는 전기차 시대를 대비한 치밀한 계산이 숨어있다.
반도체를 직접 만들고 싶은 이유
로옴은 전기차의 핵심 부품인 파워 반도체 분야에서 글로벌 5위 업체다. 이 작은 칩 하나가 전기차의 배터리 효율을 좌우한다. 지금까지 토요타는 이런 핵심 부품을 외부에서 사와야 했다.
하지만 코로나19 때 뼈저리게 느꼈다. 2021년 토요타는 반도체 부족으로 생산량을 11% 줄여야 했다. 글로벌 1위 자동차 회사가 작은 칩 때문에 속수무책이었던 것이다.
현대차도 똑같이 고민하고 있다

사실 이런 고민은 토요타만의 것이 아니다. 현대차도 지난해 반도체 전담 조직을 신설했고, 폭스바겐은 아예 반도체 회사를 설립했다. 전기차 시대에는 반도체가 엔진만큼 중요해졌기 때문이다.
전기차 한 대에는 2,000개가 넘는 반도체가 들어간다. 내연기관차의 4배 수준이다. 특히 파워 반도체는 배터리의 전력을 모터로 효율적으로 전달하는 핵심 역할을 한다.
삼성과 SK의 기회일까, 위기일까
토요타의 이번 인수는 한국 반도체 업계에도 영향을 미칠 것으로 보인다. 삼성전자와 SK하이닉스는 메모리 반도체 강자지만, 파워 반도체에서는 상대적으로 약하다.
반면 토요타가 덴소-로옴 연합을 통해 설계부터 생산까지 수직계열화하면, 한국 업체들이 토요타 납품에서 밀려날 가능성도 있다. 물론 기회도 있다. 토요타 외 다른 자동차 회사들이 대안을 찾으면서 한국 업체에 러브콜을 보낼 수도 있기 때문이다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.

한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.

한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요