
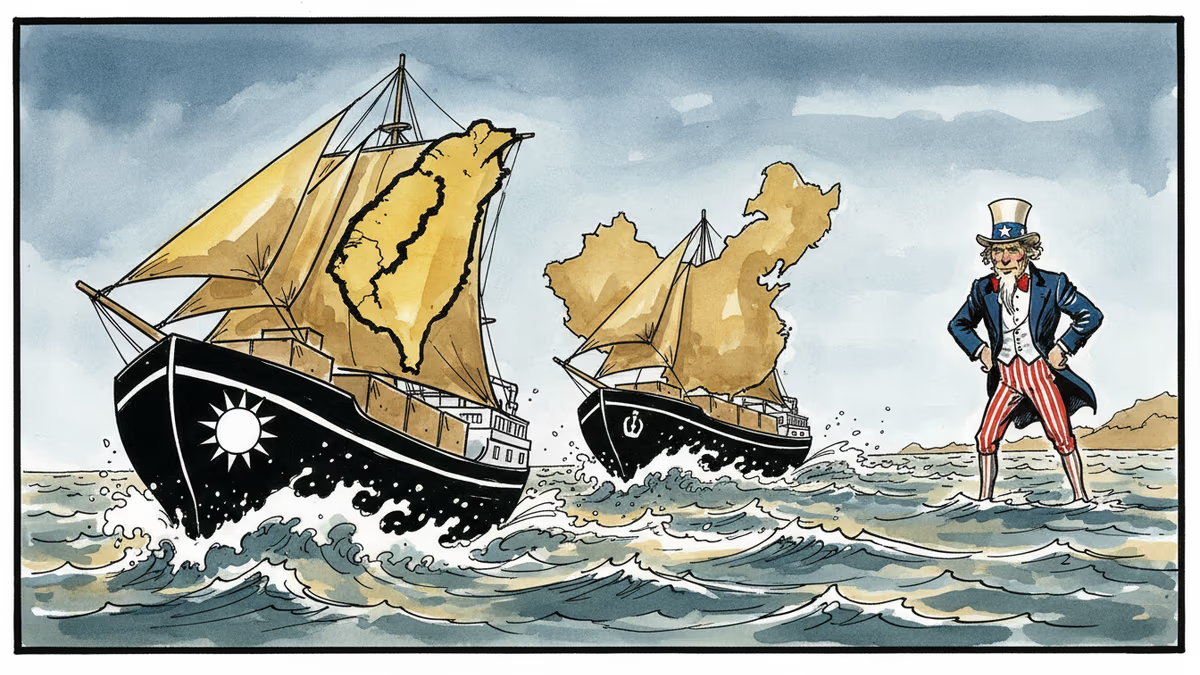
대만이 중국을 제쳤다, 미국 수입 1위 국가 등극
12월 미국 수입액에서 대만이 중국을 추월. 트럼프 관세와 AI 붐이 바꾼 글로벌 무역 지형도. 한국 기업들에게 기회일까, 위기일까?
324억 달러 vs 318억 달러. 작은 차이지만 의미는 크다. 지난 12월 미국의 월간 수입액에서 대만이 중국을 6억 달러 차이로 제쳤다. 40년 만에 처음 있는 일이다.
숫자 뒤에 숨은 진짜 이야기
이 역전은 우연이 아니다. 트럼프 대통령의 중국산 제품 관세 폭탄과 AI 반도체 수요 급증이 만들어낸 결과다. 중국에서 대만으로, 글로벌 공급망의 판이 바뀌고 있다.
대만의 수출 급증 배경에는 TSMC를 비롯한 반도체 기업들이 있다. ChatGPT부터 자율주행차까지, AI가 필요한 모든 곳에 대만산 칩이 들어간다. 반면 중국은 관세 부담으로 미국 시장에서 밀려나는 중이다.
한국 기업들의 계산법
이 변화가 한국에 미치는 영향은 복잡하다. 삼성전자와 SK하이닉스에게는 기회다. 메모리 반도체 수요가 늘어나면서 대만 TSMC와 함께 AI 붐의 수혜를 받을 수 있다.

하지만 모든 한국 기업이 웃을 수는 없다. 중국 시장에 의존도가 높은 현대차나 화학 기업들은 고민이 깊어진다. 중국 경제가 위축되면 한국 수출도 타격을 받는다.
2025년 한 해 미국의 상품 무역적자는 사상 최고치를 기록했다. 중국산 제품을 대만, 베트남, 멕시코산으로 바꿔 사오고 있지만, 전체 수입량은 오히려 늘어났다. 관세로 중국을 견제하려던 트럼프의 의도와는 다른 결과다.
새로운 무역 지형도
이제 질문은 이것이다. 과연 '탈중국화'가 진짜 일어나고 있는 걸까, 아니면 단순히 우회 수입일 뿐일까?
대만 기업 중 상당수가 중국에 생산기지를 두고 있다. 겉으로는 '대만산'이지만 실제로는 중국에서 만들어진 제품들이 적지 않다. 미국이 원하는 진짜 공급망 다변화인지, 아니면 라벨만 바뀐 우회무역인지 판단하기 어렵다.
한국 정부와 기업들도 이 흐름을 예의주시하고 있다. K-반도체 벨트 구상이나 미국과의 반도체 동맹 강화도 이런 맥락에서 이해할 수 있다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.

한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
유가 충격 속 휘발유 1리터마다 대만은 약 461원, 일본은 약 361원을 운전자 대신 메운다(PRISM 계산). 한국은 정유사가 먼저 떠안고 정산을 기다린다. 다섯 나라 기름값 청구서의 주소를 따라갔다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.
한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
유가 충격 속 휘발유 1리터마다 대만은 약 461원, 일본은 약 361원을 운전자 대신 메운다(PRISM 계산). 한국은 정유사가 먼저 떠안고 정산을 기다린다. 다섯 나라 기름값 청구서의 주소를 따라갔다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요