
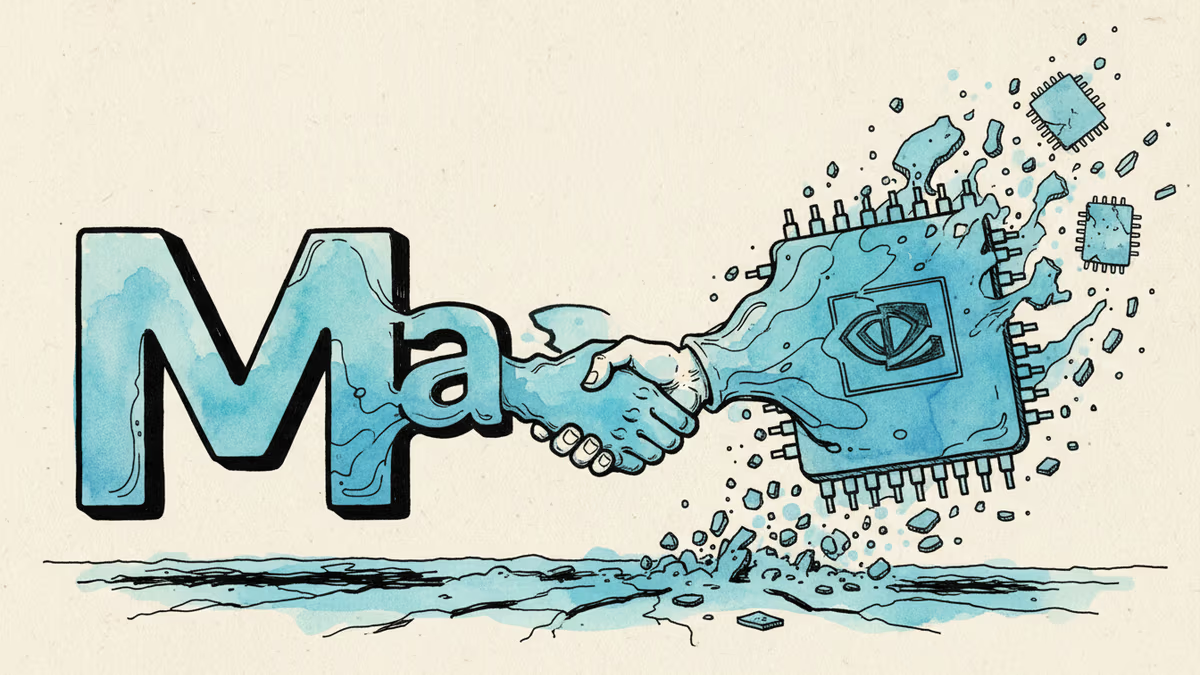
메타가 엔비디아에 올인한 이유
메타가 엔비디아와 수년간 대규모 계약을 체결했다. 자체 칩 개발에 어려움을 겪으며 외부 의존도가 높아지는 상황. AI 반도체 시장의 판도 변화와 의미를 분석한다.
수백만 개의 칩을 한 번에 주문하는 회사가 있다면? 메타가 바로 그 주인공이다. 엔비디아와 수년간 대규모 계약을 체결하며 그레이스 CPU와 베라 CPU, 블랙웰·루빈 GPU 수백만 개를 도입하기로 했다.
흥미로운 점은 메타가 그동안 자체 AI 칩 개발에 공을 들여왔다는 사실이다. 그런데 왜 갑자기 외부 칩에 대규모 투자를 결정했을까?
자체 칩의 한계, 현실적 선택
파이낸셜타임스 보도에 따르면, 메타의 자체 칩 개발이 기술적 난관에 부딪혔다. AI 모델을 구동하는 칩을 직접 만들려던 계획이 예상보다 복잡했던 것이다.
이번 계약의 핵심은 그레이스 CPU의 대규모 도입이다. 엔비디아는 "메타 데이터센터에서 와트당 성능을 크게 개선할 것"이라고 설명했다. 2027년에는 차세대 베라 CPU까지 추가할 예정이다.
메타는 그동안 엔비디아 하드웨어를 AI 제품에 활용해왔지만, 이번이 "첫 대규모 그레이스 전용 배치"라는 점에서 의미가 다르다.
빅테크의 딜레마: 만들까, 살까

메타만의 고민은 아니다. 구글은 TPU로, 아마존은 그라비톤으로 자체 칩 개발에 성공했다. 반면 메타는 다른 길을 택했다.
왜 이런 차이가 생겼을까? 전문가들은 메타의 AI 모델 특성과 개발 일정의 압박을 꼽는다. 라마(LLaMA) 시리즈 같은 대규모 언어모델을 빠르게 개발하려면, 검증된 하드웨어가 필요했던 것이다.
국내 기업들도 비슷한 고민에 직면해 있다. 삼성전자는 자체 AI 칩 개발과 동시에 엔비디아 제품도 활용하는 투트랙 전략을 구사한다. 네이버와 카카오 역시 클라우드 서비스 확장을 위해 외부 칩 도입을 검토 중이다.
반도체 생태계의 재편
이번 계약은 AI 반도체 시장의 권력 구조를 보여준다. 엔비디아의 GPU 점유율은 80%를 넘어선다. 메타 같은 거대 기업조차 자체 개발보다 엔비디아 제품을 선택하는 상황이다.
하지만 모든 기업이 같은 선택을 하는 건 아니다. AMD는 2024년 AI 칩 매출이 45억 달러를 넘어서며 대안으로 부상했다. 인텔 역시 가우디 시리즈로 시장 진입을 노린다.
한국 반도체 업계에는 기회와 위기가 공존한다. SK하이닉스는 엔비디아의 핵심 파트너로 HBM 메모리 공급을 늘리고 있다. 반면 시스템 반도체 분야에서는 여전히 추격자 위치에 머물러 있다.
기자
관련 기사
9월 하순 2주간의 핵심 다섯 가지. 9월 수출입동향, 엔비디아의 허깅페이스 인수 문서, 미중 AI 통보 채널, UN 안보리의 AI 회의, 25개월 연속 늘어난 출생아를 1차 문서까지 따라가 정리했다.
화웨이가 공개한 AI 스택 CANN의 라이선스에는 '어센드 이외 프로세서용 소프트웨어 개발 금지' 조항이 박혀 있다. 락인을 깨려 고른 개방이 또 하나의 락인이 되는 구조, 그리고 학습과 제조라는 두 약한 고리를 해부한다. 반도체 주권 전쟁 시리즈 3부.
엔비디아는 2024년 자사 칩에 개방 명령어셋 RISC-V를 약 10억 개 심었고, 2025년엔 CUDA를 RISC-V 위에서 돌리겠다고 발표했다. 로열티 없는 개방 표준과 오픈 소프트웨어 스택이 CUDA 락인을 우회하려는 반격을 해부한다. 반도체 주권 전쟁 시리즈 2부.
미국의 AI 칩 수출통제는 2026년 상반기 완화(1월)·우회봉쇄(5월)·계류 법안의 세 층으로 갈렸다. 엔비디아는 중국을 실적에서 지우고도 분기 816억 달러 최고 매출을 냈다. 방패이자 족쇄가 된 수출정책을 해부한다.
9월 하순 2주간의 핵심 다섯 가지. 9월 수출입동향, 엔비디아의 허깅페이스 인수 문서, 미중 AI 통보 채널, UN 안보리의 AI 회의, 25개월 연속 늘어난 출생아를 1차 문서까지 따라가 정리했다.
화웨이가 공개한 AI 스택 CANN의 라이선스에는 '어센드 이외 프로세서용 소프트웨어 개발 금지' 조항이 박혀 있다. 락인을 깨려 고른 개방이 또 하나의 락인이 되는 구조, 그리고 학습과 제조라는 두 약한 고리를 해부한다. 반도체 주권 전쟁 시리즈 3부.
엔비디아는 2024년 자사 칩에 개방 명령어셋 RISC-V를 약 10억 개 심었고, 2025년엔 CUDA를 RISC-V 위에서 돌리겠다고 발표했다. 로열티 없는 개방 표준과 오픈 소프트웨어 스택이 CUDA 락인을 우회하려는 반격을 해부한다. 반도체 주권 전쟁 시리즈 2부.
미국의 AI 칩 수출통제는 2026년 상반기 완화(1월)·우회봉쇄(5월)·계류 법안의 세 층으로 갈렸다. 엔비디아는 중국을 실적에서 지우고도 분기 816억 달러 최고 매출을 냈다. 방패이자 족쇄가 된 수출정책을 해부한다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요