
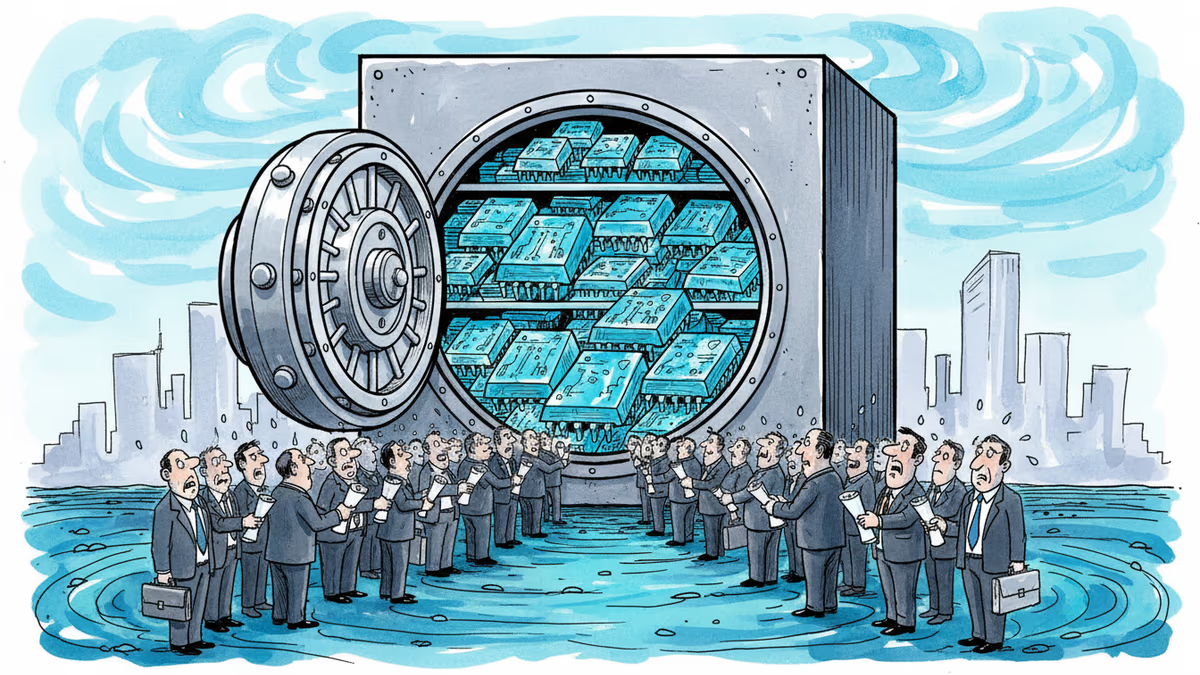
당신의 투자금, 이제 반도체가 담보입니다
빅테크 기업들이 AI 경쟁을 위해 반도체를 담보로 한 대출에 몰려들고 있다. 투자자들에게는 새로운 기회인가, 위험인가?
100조원 규모의 AI 투자 경쟁이 벌어지는 가운데, 빅테크 기업들이 반도체를 담보로 한 대출에 몰려들고 있다. 현금이 부족해서가 아니다. 더 빠르고, 더 많이 투자하기 위해서다.
반도체가 새로운 부동산이 되었다
엔비디아 H100 GPU 한 대 가격이 4만 달러를 넘어선 지금, 반도체는 단순한 부품이 아닌 자산이 되었다. 금융기관들은 이 값비싼 칩들을 담보로 받고 기꺼이 돈을 빌려준다.
전통적으로 기업들은 부동산이나 설비를 담보로 대출을 받았다. 하지만 AI 시대에는 반도체가 더 확실한 담보가 되었다. 중고 GPU 시장에서도 H100은 출고가의 80-90% 가격을 유지하고 있다.
마이크로소프트와 구글 같은 거대 기업들조차 이런 방식을 활용한다. 수백억 달러의 현금을 보유하고 있지만, 세금 효율성과 재무 레버리지를 위해 담보 대출을 선택하는 것이다.
투자자들의 새로운 딜레마

반도체 담보 대출 시장의 성장은 투자자들에게 양날의 검이다. 한편으로는 새로운 투자 기회를 제공하지만, 다른 한편으로는 예상치 못한 위험을 안고 있다.
채권 투자자들은 이제 기업의 재무제표뿐만 아니라 보유 반도체의 성능과 시장 가치까지 분석해야 한다. 엔비디아의 차세대 칩이 출시되면 기존 H100의 가치는 급락할 수 있고, 이는 담보 가치 하락으로 이어진다.
특히 한국 투자자들에게는 삼성전자와 SK하이닉스의 메모리 반도체 가격 변동성이 직접적인 영향을 미칠 수 있다. AI 붐이 꺾이면 반도체 가격과 함께 담보 대출의 안정성도 흔들릴 위험이 있다.
규제 당국의 고민
금융 감독당국은 새로운 숙제를 안게 되었다. 반도체 담보 대출에 대한 명확한 규제 프레임워크가 없는 상황에서, 시장은 빠르게 성장하고 있다.
미국 연방준비제도는 이미 대형 은행들의 반도체 담보 대출 익스포저를 모니터링하기 시작했다. 2008년 금융위기 때 부동산이 그랬듯, 반도체가 새로운 시스템 리스크의 원천이 될 수 있다는 우려 때문이다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.

한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.

한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요