
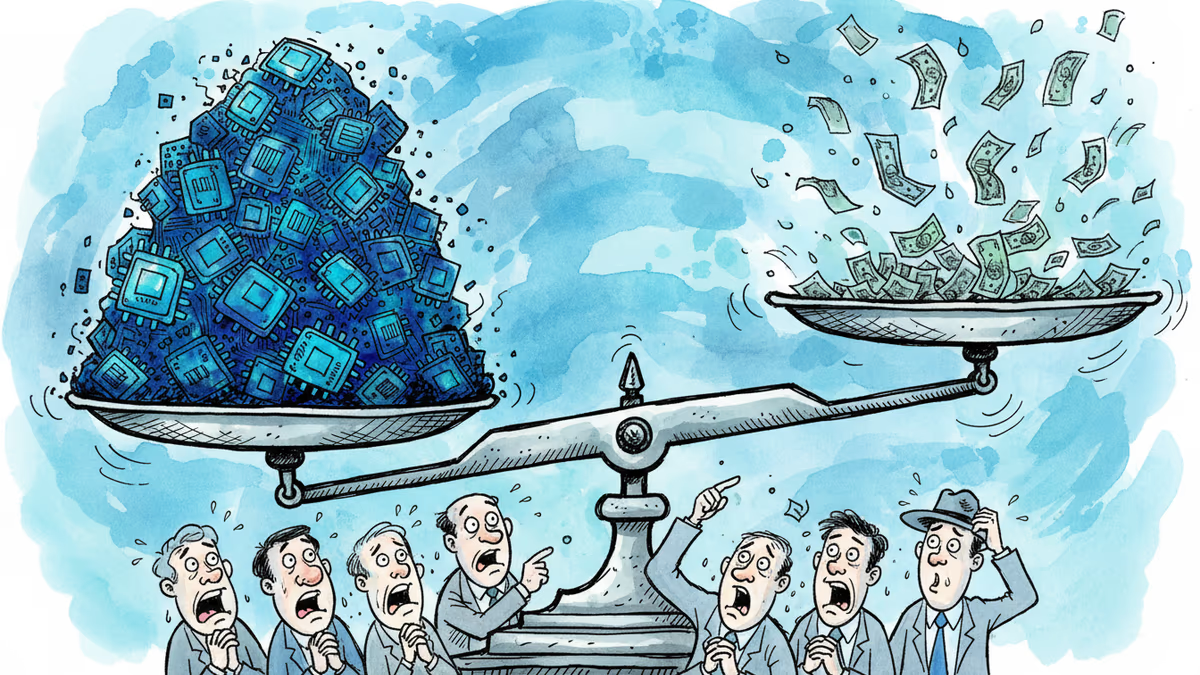
엔비디아 실적 발표, AI 버블론의 운명을 가른다
엔비디아 4분기 실적 발표가 AI 투자 열풍의 지속 여부를 판가름할 전망. 시장은 매출 656억 달러를 예상하지만 진짜 관건은 미래 전망
656억 달러. 엔비디아가 수요일 발표할 4분기 매출 전망치다. 1년 전보다 67% 늘어난 수치지만, 월스트리트는 이미 지루해한다. 이제 시장이 묻는 건 "얼마나 벌었나"가 아니라 "앞으로도 이 속도를 유지할 수 있나"다.
숫자는 화려하지만 주가는 제자리
엔비디아의 예상 실적은 어떤 기준으로 봐도 경이롭다. 매출 656억 달러(전년 대비 67% 증가), 주당순이익 1.52달러(71% 증가). 이 중 데이터센터 부문만 587억 달러를 기록할 것으로 예상된다.
하지만 주식시장의 반응은 냉담하다. 지난 10회 실적 발표 후 평균 주가 변동폭은 3.2%에 불과했다. 옵션 시장은 이번에 6% 움직임을 예상하고 있지만, 그마저도 방향을 장담하지 못한다.
문제는 기대치의 인플레이션이다. 시장은 이미 4월 분기 매출로 740억-750억 달러를 요구하고 있다. 젠슨 황 CEO가 지난 분기 "블랙웰 판매가 차트를 벗어났다"고 말했지만, 그 차트의 기울기가 더 가팔라져야 한다는 뜻이다.
승자와 패자가 바뀌고 있다

엔비디아의 고객들이 변하고 있다. 메타는 엔비디아와 수년간 "수백만 개" 칩 공급 계약을 맺었지만, 동시에 자체 AI 칩 개발에도 투자하고 있다. 구글의 TPU 사용도 검토 중이다.
이는 엔비디아에게 새로운 딜레마다. 고객사들이 6500억 달러를 AI 인프라에 쏟아붓고 있지만, 그들은 동시에 "플랜 B"도 준비하고 있다. 엔비디아가 스택의 더 많은 부분을 장악하려는 이유다.
국내 기업들도 예외가 아니다. 삼성전자는 HBM(고대역폭 메모리) 공급으로 엔비디아 호황의 수혜를 받고 있지만, 장기적으로는 자체 AI 칩 생태계 구축을 노리고 있다. SK하이닉스의 HBM 증산 계획도 공급망 다변화 압력의 반증이다.
한국에서 바라본 AI 군비경쟁
한국 투자자들에게 엔비디아 실적은 단순한 해외 기업 뉴스가 아니다. 국내 증시에서 AI 관련주들이 엔비디아 주가에 연동되어 움직이고 있기 때문이다.
네이버와 카카오는 AI 서비스 경쟁에서 뒤처지지 않으려 클라우드 투자를 늘리고 있고, 이는 결국 엔비디아 칩 수요로 이어진다. 하지만 비용 부담도 만만치 않다. AI 훈련용 서버 한 대에 들어가는 엔비디아 칩 가격만 수억 원에 달한다.
개인투자자들도 갈림길에 서 있다. 엔비디아 주가가 흔들리면 국내 AI 관련 ETF와 개별 종목들도 동반 하락하는 패턴이 반복되고 있다. 하지만 AI 혁명이 진짜라면, 지금의 조정은 매수 기회일 수도 있다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.

한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.

한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요