
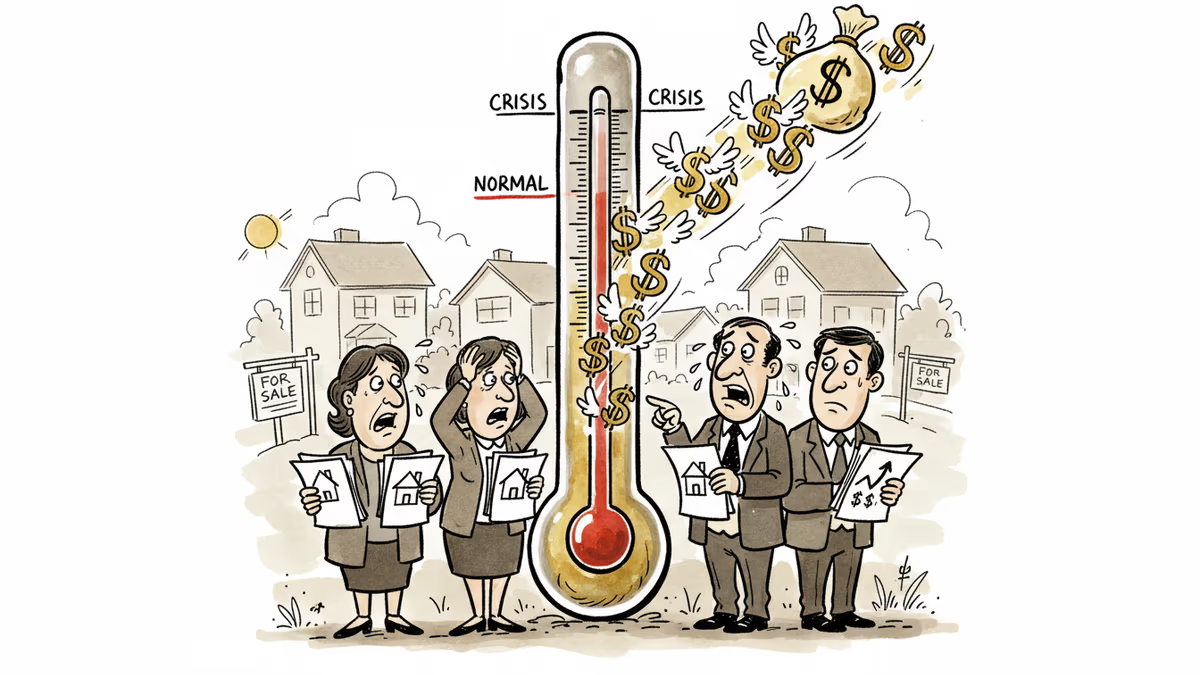
당신의 대출금리, 다시 오르기 시작했다
뉴욕연준 인플레이션 지표 상승으로 미국 금리 인상 압박 증가. 한국 가계부채와 부동산 시장에 미치는 영향은?
3.58%. 뉴욕연방준비은행이 발표한 12월 기대 인플레이션 지표다. 전월 3.53%보다 상승했다. 숫자로는 고작 0.05%포인트 차이지만, 월가는 벌써 술렁이고 있다.
연준의 딜레마가 시작됐다
제롬 파월 연준 의장이 그토록 경계했던 상황이 현실이 되고 있다. 인플레이션 기대심리가 다시 고개를 들고 있는 것이다. 뉴욕연준의 소비자기대조사(SCE)는 단순한 통계가 아니다. 소비자들이 '1년 뒤 물가가 얼마나 오를 것 같은가'를 묻는 설문이다.
문제는 이 숫자가 자기실현적 예언이 된다는 점이다. 사람들이 인플레이션을 예상하면 실제로 더 많이 사고, 더 높은 임금을 요구한다. 그러면 실제 인플레이션이 오른다.
연준은 지난해부터 금리 인하 신호를 보내왔다. 하지만 인플레이션 기대가 다시 상승하면서 딜레마에 빠졌다. 금리를 내리자니 인플레이션이 재점화될 위험이 있고, 그대로 두자니 경기 침체 우려가 커진다.
한국에는 이중고가 온다

미국의 인플레이션 재점화는 한국에게 나쁜 소식이다. 특히 1,900조원을 넘어선 가계부채를 안고 있는 상황에서는 더욱 그렇다.
첫째, 환율 압박이다. 미국 금리가 높게 유지되거나 다시 오르면 달러 강세가 지속된다. 원화 약세는 수입 인플레이션을 부채질한다. 기름값, 식료품값이 오르면서 서민들의 장바구니 물가가 직격탄을 맞는다.
둘째, 한국은행의 선택지가 줄어든다. 미국이 금리를 높게 유지하면 한국도 따라갈 수밖에 없다. 금리 격차가 벌어지면 자본 유출이 가속화되기 때문이다. 결국 가계부채에 시달리는 서민들의 이자 부담은 더 커진다.
부동산 시장의 새로운 변수
정부는 부동산 시장 안정을 위해 각종 규제를 풀어왔다. 하지만 미국발 금리 상승 압박은 예상치 못한 변수다. 주택담보대출 금리가 다시 오르기 시작하면 집값 상승세도 꺾일 수 있다.
문제는 타이밍이다. 정부가 부동산 규제를 완화한 지 채 1년이 되지 않았다. 시장이 본격적으로 달아오르기 전에 금리라는 찬물이 끼얹어질 가능성이 높아졌다. 이미 집을 산 사람들은 대출 이자 부담이 커지고, 사려던 사람들은 관망세로 돌아설 수 있다.
기자
관련 기사

같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.

한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
한은·연준·일은이 22일 새 기준금리를 0.25%p씩 올렸고, 대만·중국은 동결했다. 다섯 결정과 차주·환율 영향 정리.
같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
한은·연준·일은이 22일 새 기준금리를 0.25%p씩 올렸고, 대만·중국은 동결했다. 다섯 결정과 차주·환율 영향 정리.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요