
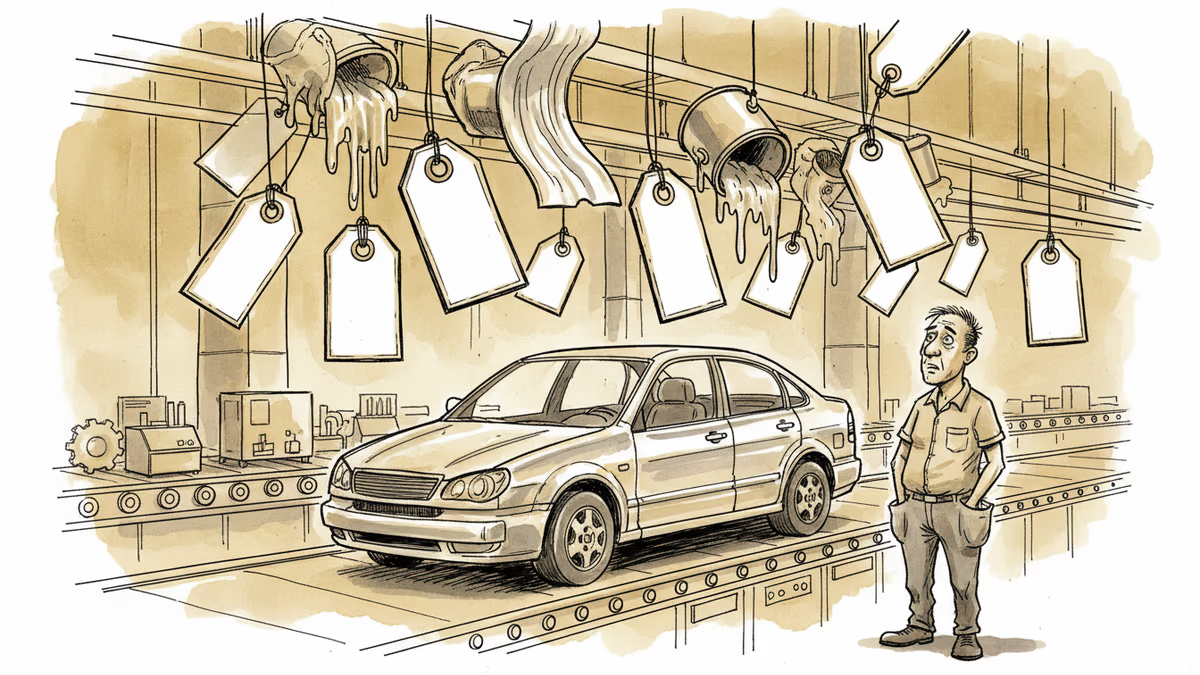
アルミから塗料まで——関税が自動車を直撃する
米国の追加関税が自動車産業のサプライチェーン全体に波及。アルミニウム、プラスチック、塗料など原材料コストが急上昇し、トヨタ・ホンダなど日本メーカーへの影響も避けられない現状を多角的に分析します。
1台の車を作るために、鉄鋼だけでは足りません。アルミニウム、プラスチック、ガラス、ゴム、そして塗料——何千もの部品と素材が、世界中のサプライチェーンを通じて一つの車体に集約されます。そのすべてに、今、関税という名のコストが乗り始めています。
「車体の値段」だけではない問題
自動車への関税といえば、多くの人は完成車の輸入コストを思い浮かべるでしょう。しかし業界が今、より深刻に受け止めているのは、川上から川下まで連鎖するコスト上昇です。
米国が発動した追加関税は、完成車(25%)にとどまらず、鉄鋼・アルミニウム(25%)にも及んでいます。その影響は、自動車のボディパネルやエンジン部品だけでなく、ホイール、ドアハンドル、エアコンのフィン、さらには車内の内装材に使われるプラスチック素材にまで波及しています。塗料の原料となる顔料や溶剤もまた、グローバルな化学品サプライチェーンに依存しており、関税の対象から逃れられません。
業界アナリストの試算によれば、こうした素材コストの上昇が積み重なると、1台あたりの製造コストは数百ドルから、車種によっては1,000ドル超の押し上げ要因になり得るとされています。これをメーカーが吸収するのか、販売価格に転嫁するのか——その判断が、各社の競争力を左右することになります。
日本メーカーへの影響:「現地生産」では守りきれない
トヨタ、ホンダ、日産は、北米での現地生産比率を長年にわたって高めてきました。トヨタは北米での年間生産台数が150万台を超え、「現地調達・現地生産」の模範例として語られることも多いです。しかしその「現地生産」を支える部品や素材のすべてが米国産というわけではありません。
アルミニウムの精錬コストは電力価格に強く依存しており、米国内での調達に切り替えたとしても、関税によって世界的な素材市況が変動すれば、その恩恵は限定的です。プラスチック原料の多くは中東や東南アジアから供給されており、塗料メーカーもグローバルな原料調達網を持っています。「現地生産」というラベルの裏側には、依然として複雑なグローバルサプライチェーンが存在しているのです。

ホンダは2025年初頭、北米事業の収益見通しを下方修正する際に、関税影響を主要因の一つとして挙げました。トヨタもまた、2025年度の営業利益が前年比で大幅に減少する見込みであることを認めており、その背景には為替変動とともに、こうしたコスト圧力があります。
サプライヤーが直面する「板挟み」
完成車メーカーだけでなく、部品サプライヤーもまた厳しい立場に置かれています。自動車産業のサプライチェーンは、Tier 1(一次サプライヤー)、Tier 2(二次サプライヤー)、Tier 3と多層構造になっており、素材コストの上昇は下位層から順番に積み上がっていきます。
問題は、下位サプライヤーほど価格交渉力が弱く、コスト上昇分を価格に転嫁しにくいという構造的な非対称性です。中小の部品メーカーが利益を圧迫される一方で、完成車メーカーは「コスト削減要請」を続ける——このような構図は、日本の自動車産業が長年抱えてきた課題でもあります。今回の関税ショックは、その矛盾をより鮮明にする可能性があります。
一方で、こうした状況は国内調達の見直しや素材の代替化を加速させるきっかけにもなり得ます。たとえば、アルミニウムの使用量を減らし、高強度鋼板や炭素繊維複合材への切り替えを検討するメーカーも出てきています。ただし、そうした代替素材への移行にはコストと時間がかかり、短期的な解決策にはなりません。
消費者への転嫁:「値上げ」か「値引き縮小」か
最終的に問われるのは、このコスト上昇が消費者にどう届くかです。米国市場では、自動車の平均新車価格がすでに4万8,000ドルを超えており(2025年時点)、さらなる値上げは需要を冷やすリスクがあります。
メーカーが取り得る選択肢は大きく三つです。①販売価格の引き上げ、②インセンティブ(値引き・金利優遇)の縮小、③利益率の圧縮による吸収——いずれも完全な解決策にはなりません。
日本市場への直接的な影響は、為替や輸入車比率によって異なりますが、グローバルな素材市況の変動は、国内メーカーのコスト構造にも間接的に影響します。特に、電動化投資を続けながら収益を維持しなければならない現在の局面では、この「素材コストの見えない重圧」は軽視できません。
本コンテンツはAIが原文記事を基に要約・分析したものです。正確性に努めていますが、誤りがある可能性があります。原文の確認をお勧めします。
関連記事
米中は11月9〜10日、入港料・輸出規制・反制裁措置の猶予と関税の適用除外を2カ月延長しました。米国の10月CPIは前年同月比の大半が未公表で、TSMCの10月売上高は前年同月比59.7%増。中国PPIや外務省の回答、ネットフリックスの順位も取り上げます。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
欧州の新たな半導体法案が、チップメーカーに既存契約の破棄を強制する可能性を示唆。サプライチェーンの安定と企業の契約自由のはざまで、日本企業はどう動くべきか。
米中は11月9〜10日、入港料・輸出規制・反制裁措置の猶予と関税の適用除外を2カ月延長しました。米国の10月CPIは前年同月比の大半が未公表で、TSMCの10月売上高は前年同月比59.7%増。中国PPIや外務省の回答、ネットフリックスの順位も取り上げます。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
欧州の新たな半導体法案が、チップメーカーに既存契約の破棄を強制する可能性を示唆。サプライチェーンの安定と企業の契約自由のはざまで、日本企業はどう動くべきか。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加