
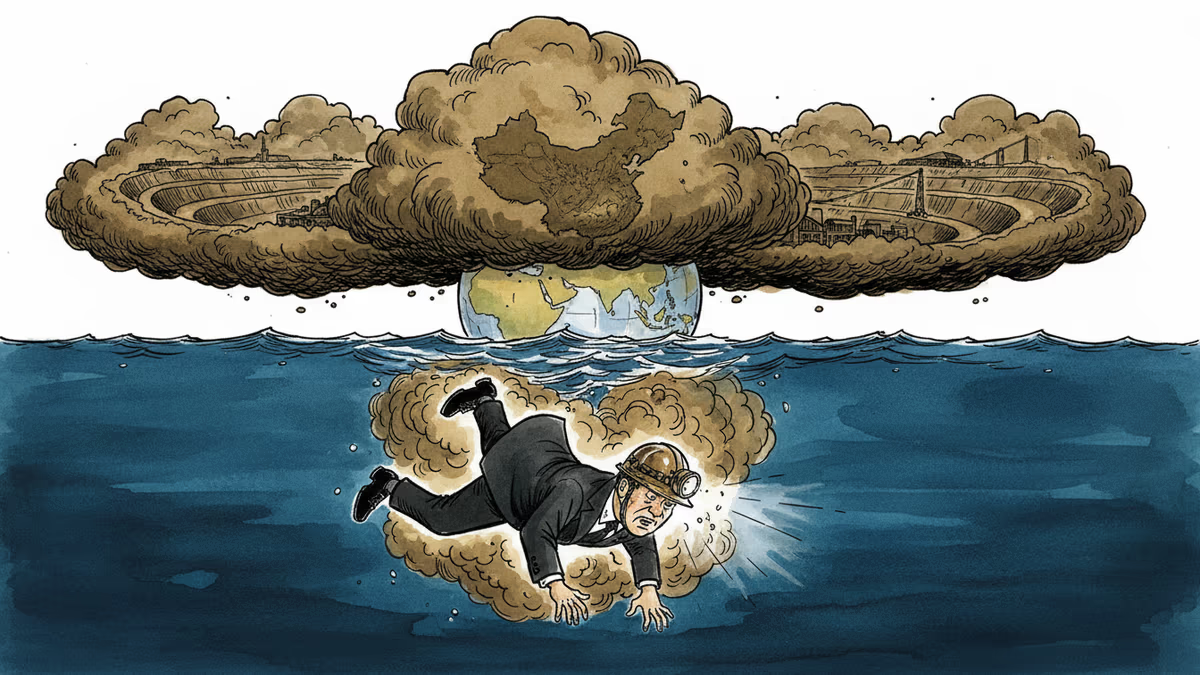
日本稀土去中國化戰略:從深海到東南亞的漫長征途
日本推動稀土供應鏈去中國化,從深海採礦到東南亞合作,面臨成本與現實的多重挑戰。
在太平洋5000公尺深的海底,一場關乎日本產業未來的實驗正在進行。日本海洋研究開發機構去年成功的稀土採礦實驗,不僅是技術突破,更象徵著日本對30年來中國依賴困境的一次反擊。
但這場「去中國化」戰役的勝負,遠比深海採礦的成功複雜得多。
被數字揭露的依賴現實
日本60%的稀土進口來自中國,這個比例背後是一個更驚人的事實:中國控制全球70%的稀土生產。從豐田的油電混合車到索尼的智慧手機零件,從三菱重工的風力發電機到任天堂的遊戲主機,幾乎每一件日本製造的高科技產品都離不開中國稀土。
2010年釣魚台事件後,中國限制稀土出口,日本製造業陷入恐慌。那次危機讓日本政府意識到,經濟安全與國家安全已密不可分。經濟產業省隨即啟動「稀土戰略」,但15年過去,依賴度依然居高不下。
多管齊下的脫困策略
日本的策略是全方位的。除了深海採礦,住友商事、雙日等商社正在印尼、越南、澳洲投資礦山開發。政府也與東南亞國家簽署稀土合作協議,試圖建立「非中國」供應網絡。
豐田已開始與澳洲稀土公司Lynas合作,確保關鍵材料供應。TDK則投資美國稀土分離技術,希望打破中國在加工環節的壟斷。這些努力顯示日本企業正認真對待供應鏈多元化。

然而現實是殘酷的。非中國稀土的成本通常比中國產品高20-30%,品質穩定性也存在疑慮。深海採礦雖然技術可行,但商業化需要數兆日圓投資和至少10年時間。
企業的兩難選擇
對日本企業而言,這是一場成本與安全的博弈。松下一位高層坦言:「我們支持供應鏈多元化,但不能因此失去競爭力。消費者不會為了地緣政治買單。」
這種矛盾在半導體產業尤其明顯。台灣的台積電、韓國的三星都面臨類似挑戰,但它們的選擇可能影響整個亞洲科技生態系統的走向。
中國的反制與機會
中國並非被動應對。除了對稀土出口實施新管制,中國企業正加速投資下游加工技術,試圖從原料供應商轉型為高附加價值產品提供商。寧德時代、比亞迪等企業在電池技術上的突破,正是這一策略的體現。
同時,中國也在拉攏東南亞國家。中國五礦在印尼的投資、與馬來西亞的稀土合作,都在與日本爭奪區域影響力。
亞洲新格局的形成
這場稀土博弈正在重塑亞洲產業格局。印度加速本土稀土開發,泰國、馬來西亞在中日之間尋找平衡,新加坡則定位為稀土貿易中心。
對台灣而言,這既是挑戰也是機會。台灣在半導體製造上的優勢,可能成為日本稀土戰略的重要環節。但同時,台灣也必須在兩岸關係與供應鏈安全之間找到平衡。
相關文章

PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
同樣叫核心物價,各國扣掉的品項卻不同。2026年9月美國核心CPI 2.6%、日本核心CPI 2.1%、台灣核心CPI 2.52%,直接比較會混入定義差異。以表格整理台美日韓定義與公布時程。

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
油價高漲之際,每公升汽油,台灣替駕駛人吸收新台幣11.2元,日本補貼約8.8元(PRISM換算);韓國由煉油業者先墊、等政府結算。追蹤韓、日、台、中、美五國的油價帳單寄給了誰。
PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
同樣叫核心物價,各國扣掉的品項卻不同。2026年9月美國核心CPI 2.6%、日本核心CPI 2.1%、台灣核心CPI 2.52%,直接比較會混入定義差異。以表格整理台美日韓定義與公布時程。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
油價高漲之際,每公升汽油,台灣替駕駛人吸收新台幣11.2元,日本補貼約8.8元(PRISM換算);韓國由煉油業者先墊、等政府結算。追蹤韓、日、台、中、美五國的油價帳單寄給了誰。
觀點
分享您對這篇文章的看法
登入加入討論