
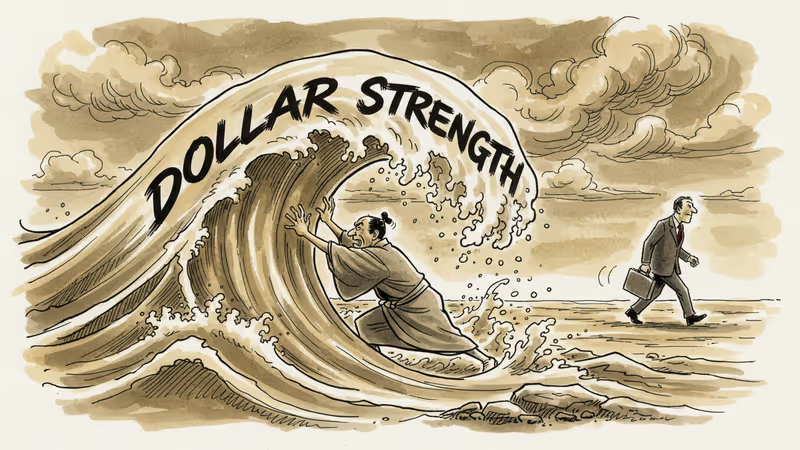
베센트 재무장관 "달러 개입 없다" 발언에 엔화 급락
미 재무장관의 달러 개입 부인 발언으로 엔화가 급락했다. 일본 정부의 환율 방어 전략과 아시아 통화 시장에 미치는 파급효과를 분석한다.
158엔. 미 재무장관 스콧 베센트가 "미국은 절대 개입하지 않는다"고 못박은 직후 달러 대비 엔화가 기록한 수치다. 일본 정부가 그토록 막으려 했던 160엔 방어선이 코앞에 다가왔다.
베센트의 명확한 선긋기
베센트 재무장관은 수요일 "우리는 강한 달러 정책을 유지한다"며 일본의 엔화 방어를 위한 미국의 개입 가능성을 단호히 부인했다. 이는 지난주부터 제기된 미일 공조 개입설에 찬물을 끼얹는 발언이었다.
일본 정부는 최근 몇 주간 엔화 약세에 대한 우려를 공개적으로 표명해왔다. 다카이치 사나에 총리는 "과도한 환율 변동성은 경제에 악영향을 미친다"며 개입 가능성을 시사했지만, 정작 가장 중요한 파트너인 미국이 협력을 거부한 셈이다.
일본의 딜레마: 혼자서는 한계

환율 개입은 혼자 하는 것보다 주요국이 공조할 때 효과가 크다. 특히 달러-엔 환율에서는 미국의 협력 없이는 일본 혼자의 힘으로 시장을 움직이기 어렵다는 것이 정설이다.
문제는 타이밍이다. 트럼프 행정부는 "미국 우선주의"를 내세우며 강한 달러를 선호한다고 공언해왔다. 일본의 엔화 방어를 도와줄 이유가 없는 것이다. 오히려 약한 엔화는 미국 수출업체들에게 유리한 환경을 만들어준다.
일본 재무성 관계자들은 이제 새로운 전략을 고민해야 한다. 단독 개입의 효과는 제한적이고, 미국의 협력도 기대하기 어려운 상황에서 160엔 방어선을 어떻게 지킬 것인가가 관건이다.
아시아 전체의 통화 압박
엔화 약세는 일본만의 문제가 아니다. 아시아 주요 통화들이 동반 약세를 보이고 있기 때문이다. 원화, 위안화, 태국 바트 모두 달러 강세에 밀려 고전하고 있다.
한국의 경우 수출 경쟁력 측면에서는 엔화 약세가 부담이다. 자동차, 조선, 반도체 등 주력 산업에서 일본과 경쟁하는 한국 기업들에게는 불리한 환경이 조성되고 있다. 현대자동차나 삼성전자 같은 기업들이 일본 경쟁사 대비 가격 경쟁력에서 밀릴 수 있는 상황이다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.

같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
유가 충격 속 휘발유 1리터마다 대만은 약 461원, 일본은 약 361원을 운전자 대신 메운다(PRISM 계산). 한국은 정유사가 먼저 떠안고 정산을 기다린다. 다섯 나라 기름값 청구서의 주소를 따라갔다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
같은 근원물가라도 나라마다 빼는 품목이 다르다. 2026년 9월 미국 근원 CPI 2.6%와 일본 코어 2.1%를 바로 견주면 정의 차이가 섞인다. 한·미·일·대만 근원 정의와 발표 일정을 표로 정리했다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
유가 충격 속 휘발유 1리터마다 대만은 약 461원, 일본은 약 361원을 운전자 대신 메운다(PRISM 계산). 한국은 정유사가 먼저 떠안고 정산을 기다린다. 다섯 나라 기름값 청구서의 주소를 따라갔다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요