
엔비디아 실적 좋은데 주가는 왜 시큰둥할까
엔비디아가 예상을 뛰어넘는 실적을 발표했지만 주가 반응은 미지근하다. AI 인프라 투자의 지속가능성에 대한 의문이 커지고 있는 상황.
681억 달러. 엔비디아가 4분기에 벌어들인 매출이다. 시장 예상치 662억 달러를 훌쩍 넘겼다. 그런데 주가는 고작 1.3% 올랐을 뿐이다. 왜일까?
숫자는 완벽했는데
엔비디아의 4분기 실적은 말 그대로 완벽했다. 매출은 전년 동기 대비 73% 급증했고, 1분기 가이던스도 780억 달러로 시장 예상 726억 달러를 크게 웃돌았다.
데이터센터 부문이 전체 매출의 91%인 623억 달러를 기록하며 성장을 이끌었다. 제이슨 황 CEO는 "AI 혁명이 본격화되고 있다"며 자신감을 드러냈다.
하지만 투자자들의 반응은 달랐다. 리처드 클로드 야누스 헨더슨 포트폴리오 매니저는 "논의의 초점이 단기 실적에서 AI 자본지출의 지속가능성으로 옮겨갔다"고 분석했다.
고객들의 지갑 사정

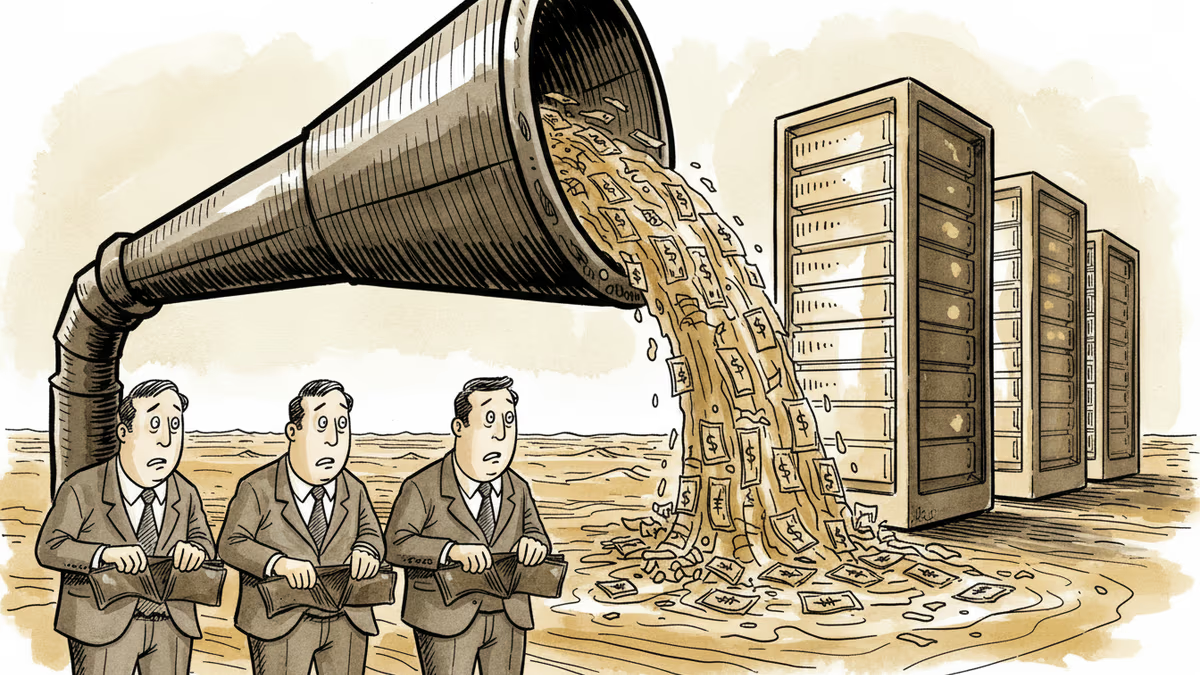
문제는 엔비디아의 주요 고객들이다. 아마존, 마이크로소프트, 구글 같은 빅테크 기업들이 AI 인프라에 쏟아붓는 돈이 1조 달러를 넘어섰다. 하지만 이들의 현금흐름은 점점 악화되고 있다.
"하이퍼스케일러들이 대부분 현금흐름을 고갈시키며 AI 관련 자본지출에 투자하고 있는 상황에서 엔비디아가 어떻게 경이적인 성장률을 유지할 수 있을지가 투자자들의 가장 큰 걱정"이라고 나인티원의 댄 핸버리 포트폴리오 매니저가 지적했다.
실제로 이달 초 하이퍼스케일러들의 시가총액에서 1조 달러 이상이 증발하기도 했다. AMD도 시장 예상을 뛰어넘는 가이던스를 제시했지만 주가는 17% 급락했다.
한국 기업들은 어떻게 볼까
삼성전자와 SK하이닉스 같은 국내 메모리 반도체 업체들에게는 복잡한 신호다. 엔비디아의 성장은 HBM(고대역폭메모리) 수요 증가로 이어지지만, AI 투자 열기가 식으면 타격이 클 수밖에 없다.
네이버나 카카오 같은 국내 IT 기업들도 마찬가지다. AI 서비스 개발을 위해 엔비디아 칩을 대량 구매해야 하는데, 가격 부담은 갈수록 커지고 있다.
기자
관련 기사

PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.

연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.

한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.

한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
PRISM이 7월 전한 '2026년 3분기 빅테크 5곳 잉여현금흐름 0' 전망을 8-K로 채점했다. 3분기 실측은 -318억 달러, 설비투자가 추세선보다 447억 달러 많았다(PRISM 계산). 알파벳·메타는 예상보다 빨랐다.
연준은 10-2, 일본은행은 8-1로 금리를 묶었다. 미국 3분기 성장률은 연율 3.4%, 9월 PCE 물가는 전년비 3.6%였다. 삼성전자 영업이익 107.4조 원 중 106.5조 원은 반도체 몫이다. 한국 9월 산업활동과 도쿄 물가도 담았다.
한국 3분기 성장률은 전기 대비 1.0%다. 성장기여도를 보면 수출이 1.1%p를 보탰고 수입이 1.0%p를 덜어 순수출은 0.1%p에 그쳤다. 반도체제조용기계 등 기계류가 이끈 설비투자 0.4%p와 실질 GDI 3.4% 증가가 함께 나타났고, 민간소비는 0.2% 줄었다.
한국 10월 1~20일 수출 105.4%, 중국 1~9월 수출 16.4%. 중국 소매판매와 한국 청년 고용률은 수출만큼 늘지 않았다. 한은 동결·JNTO 9월 추계도 담았다.
의견
이 기사에 대한 생각을 나눠주세요
로그인하고 의견을 남겨보세요