
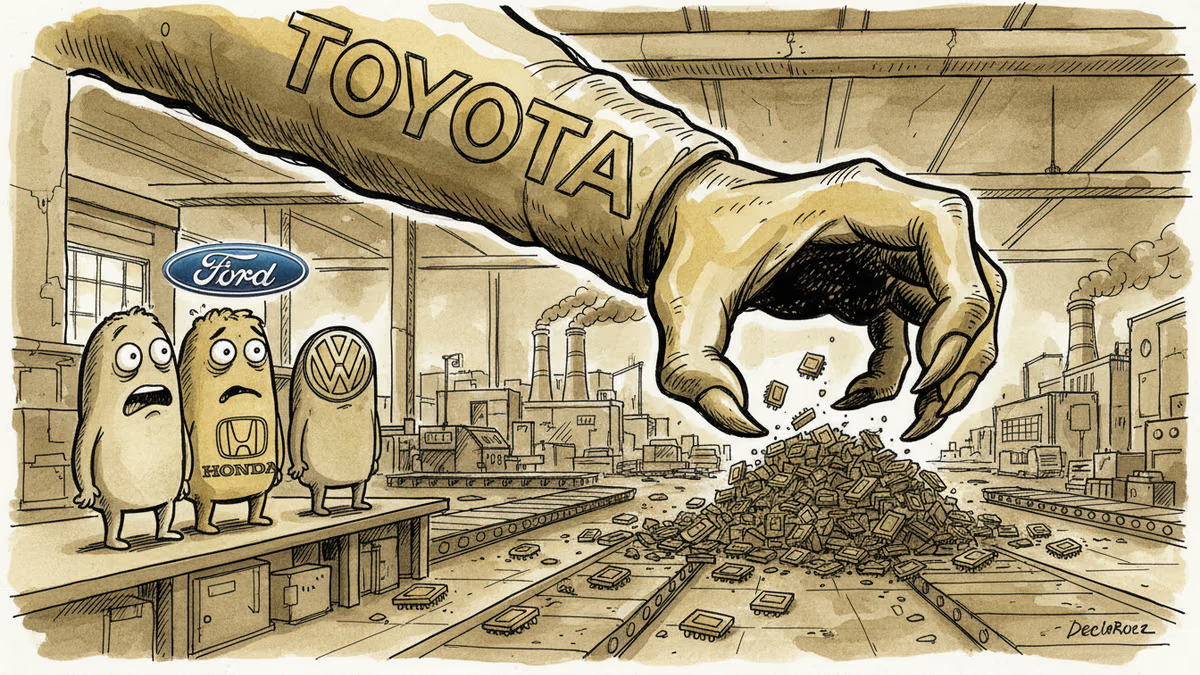
トヨタ系デンソーのローム買収、半導体を「内製化」する真意
デンソーがローム買収を検討する背景には、EVシフトで重要性が増すパワー半導体の安定調達がある。日本の自動車産業にとって何を意味するのか。
名古屋のデンソー本社では、幹部たちが地図を広げて議論している。その地図に描かれているのは工場の配置図ではなく、半導体のサプライチェーンだ。8000億円規模とされるローム買収提案の背景には、電動化時代を生き抜くための「半導体内製化」戦略がある。
なぜ今、半導体メーカーを買うのか
デンソーの狙いは明確だ。電気自動車(EV)の心臓部であるパワー半導体を、設計から製造、組み込みまで一貫して管理したいのである。ロームは世界有数のパワー半導体メーカーで、特にEVのモーター制御に欠かせないSiCパワー半導体で強みを持つ。
コロナ禍で露呈した半導体不足は、自動車業界に深刻な教訓を残した。トヨタでさえ生産停止に追い込まれた経験がある。「もう二度と、半導体不足で生産を止めるわけにはいかない」。デンソー幹部のこの言葉が、今回の大型買収の原動力となっている。
垂直統合への回帰

興味深いのは、この動きが日本の製造業が得意とする「垂直統合」への回帰を意味することだ。1990年代以降、グローバル化の波に乗って多くの企業が専業化を進めてきた。しかし、地政学的リスクやサプライチェーンの脆弱性が顕在化した今、再び「自前主義」に注目が集まっている。
デンソーがローム買収に成功すれば、半導体の設計・製造から車載システムへの組み込みまでを一気通貫で手掛けることができる。これは、中国のBYDが電池から半導体まで内製化してコスト競争力を高めているのと同じ発想だ。
日本の自動車産業への波及効果
この買収が実現すれば、日本の自動車産業全体に大きな影響を与える可能性がある。デンソーはトヨタグループの中核企業だが、ホンダや日産にも部品を供給している。半導体を内製化することで、これらの自動車メーカーにとってもより安定した供給が期待できる。
一方で、他の半導体メーカーにとっては脅威となる。特に車載半導体を手掛けるルネサスエレクトロニクスや海外企業にとって、強力なライバルの誕生を意味する。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加