
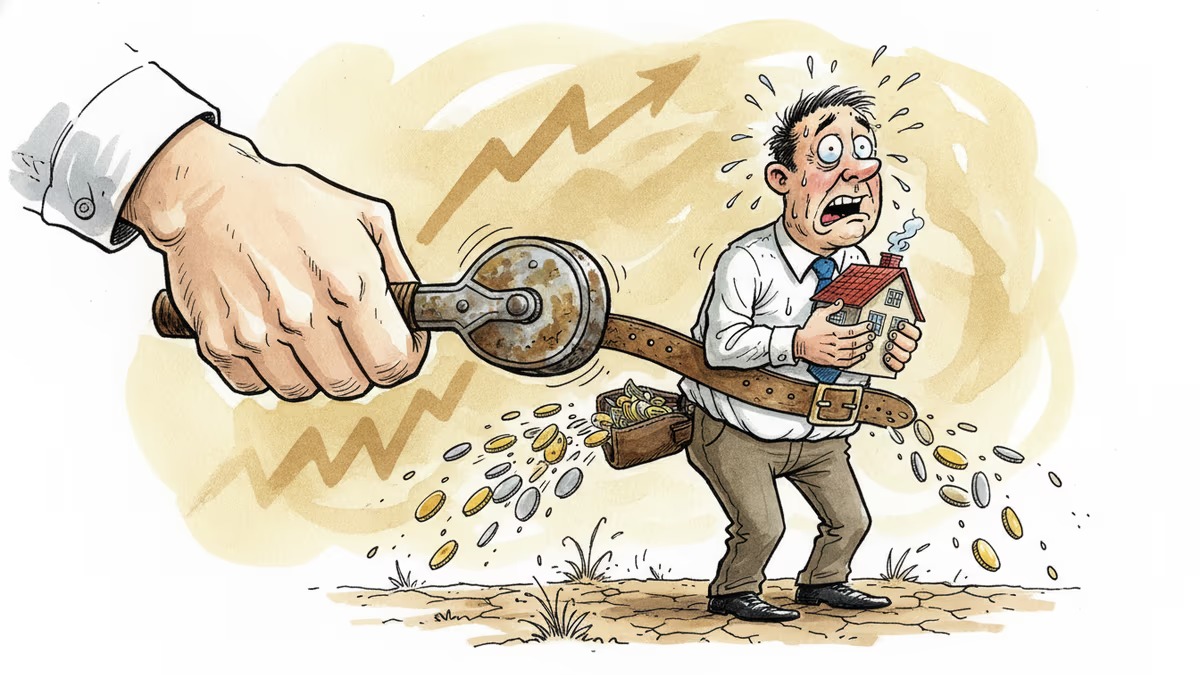
韓國央行3年半來首度升息 3億韓元房貸族一年多繳75萬韓元利息
韓國央行7月16日將基準利率從2.50%調升至2.75%,是2023年1月以來首度升息。以變動利率借款3億韓元(約660萬台幣)的族群,一年利息最多將多繳75萬韓元(約1.6萬台幣)。
若你是以變動利率借了3億韓元(約660萬台幣)的上班族,往後一年得多繳最多75萬韓元(約1.6萬台幣)的利息。韓國銀行金融貨幣委員會7月16日把基準利率從年2.50%調升至2.75%,一口氣升了0.25個百分點。這是繼2023年1月之後、睽違3年6個月的升息。
去年韓國央行才從2月的2.75%一路降到5月的2.50%,這回等於把方向掉頭。理由是物價。6月消費者物價年增率達3.2%,連續四個月踩過央行設定的2%目標線,也創下2年半來新高。加上韓元兌美元匯率賴在1,500韓元關卡附近不走,半導體景氣回溫讓成長動能轉強,首都圈房價再度蠢動,也是央行盯緊的一環。今年4月上任的申鉉松總裁,履新才三個月就打出升息這張牌。近期中東地緣風險推升國際油價,同樣被列為刺激物價的變數。
那我的錢會怎樣。借款人和存款人的處境就此分岔。以變動利率借3億韓元(約660萬台幣)的借款戶,光是0.25個百分點就會讓利息一年多出75萬韓元(約1.6萬台幣)、每月約多繳6萬韓元(約1,300台幣)。本金若是5億韓元(約1100萬台幣),一年就多125萬韓元(約2.8萬台幣)。這是本金乘上升幅的簡單估算,實際帳單因每個人的條件而異,但方向很明確。以變動利率借款的家庭為數不少,實際有感的人恐怕也不會少。

反過來說,把錢鎖在定存、儲蓄存款裡的人則聽到好消息,因為銀行存款利率也會隔一段時間跟著往上走。
央行的算盤到這裡開始變得複雜。升息能撐住韓元價值、壓下進口物價;代價是貸款利息變重,民眾荷包一縮,內需就跟著降溫。想守住匯率就得擔心消費,想救消費又得擔心物價,正是進退兩難的局面。支持升息的一方認為,放任物價與匯率不管,日後得付出更大的代價。憂心自營業者與實際需求借款人利息負擔的聲音,同樣不容小覷。
本內容由AI根據原文進行摘要和分析。我們力求準確,但可能存在錯誤,建議核實原文。
相關文章

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
觀點
分享您對這篇文章的看法
登入加入討論