
台湾のNvidia供給網、なぜ米国に数兆円投資するのか
ジェンセン・ファンCEOが台湾のサプライヤーを称賛する一方、AI需要と地政学的リスクが米国展開を加速させる背景を分析
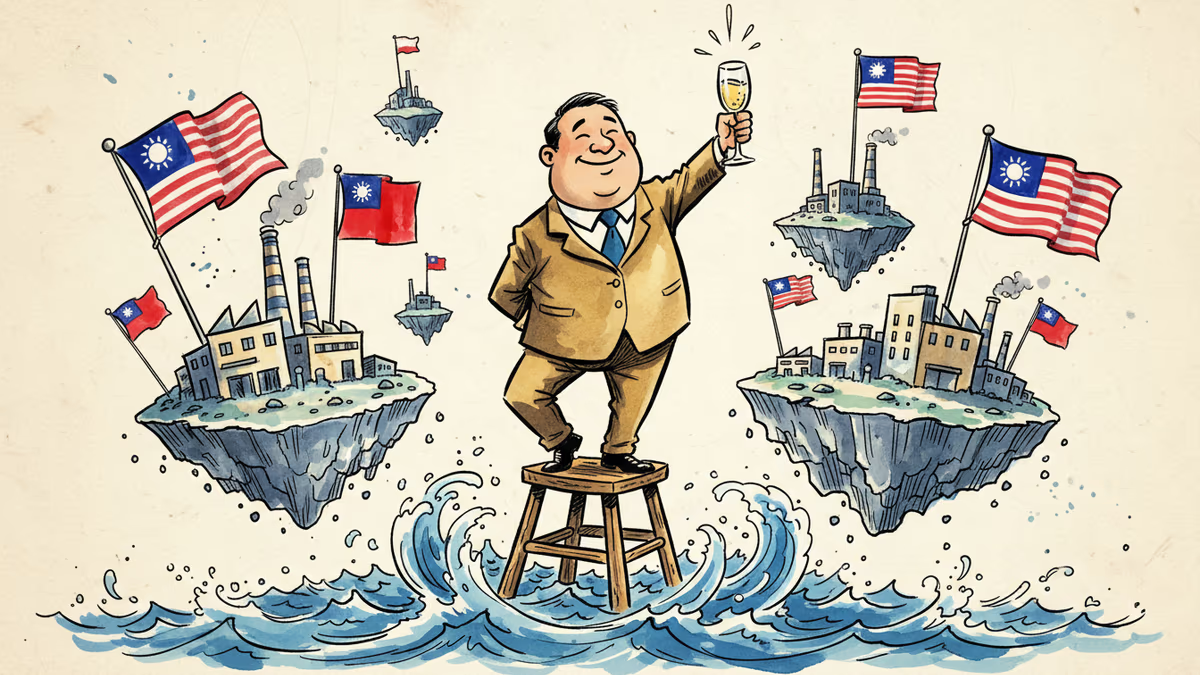
1月31日、台北のレストランで木の台に立ち上がったNvidiaのジェンセン・ファンCEOは、グラスを掲げて台湾のサプライヤーたちに感謝の言葉を述べた。「世界最強のAIハードウェアを実現してくれた」と。しかし、その同じサプライヤーたちが今、米国に数兆円規模の投資を進めているのはなぜなのか。
AI需要爆発の現実
台湾は世界のAI革命の心臓部である。TSMCが最先端チップを製造し、数十社の精密部品メーカーがNvidiaのGPUを支えている。2025年のAI半導体市場は前年比85%成長し、台湾企業はその恩恵を最大限に受けてきた。
ファンCEOの感謝は決して社交辞令ではない。台湾の供給網なしに、現在のAIブームは存在しえない。高精度の基板、特殊材料、先進パッケージング技術—これらすべてが台湾の「隠れたチャンピオン」たちによって支えられている。
米国投資の真の動機
しかし、称賛の裏で静かな変化が進んでいる。台湾の主要Nvidia供給業者の70%以上が過去2年間で米国での製造拠点設立を発表した。投資総額は3兆円を超える見込みだ。
表向きの理由は「顧客に近い場所での生産」だが、真の動機はより複雑だ。地政学的リスクの高まりにより、米国政府は重要技術の国内生産を強く求めている。台湾企業にとって、これは「選択」ではなく「必要」となりつつある。

compare-table
| 要素 | 台湾生産の利点 | 米国生産の利点 |
|---|---|---|
| コスト | 人件費・運営費が低い | 物流費削減、関税回避 |
| 技術力 | 高度な製造ノウハウ | 最新設備への投資機会 |
| サプライチェーン | 完成されたエコシステム | 地政学的リスク軽減 |
| 市場アクセス | アジア市場に近い | 北米市場に近い |
| 政策支援 | 成熟した産業政策 | CHIPS法による補助金 |
日本企業への波及効果
台湾企業の米国展開は、日本企業にも大きな影響を与える。ソニーのイメージセンサー、村田製作所の電子部品、信越化学の半導体材料—これらの日本企業も台湾の動きに追随する可能性が高い。
特に注目すべきは、日本政府が推進する「経済安全保障」政策との整合性だ。台湾企業の米国投資は、日本企業にとって新たなパートナーシップの機会を生み出すかもしれない。
隠れたリスクと課題
しかし、この大移動には隠れたリスクがある。台湾で30年かけて築かれた製造ノウハウを米国で再現するのは容易ではない。技術者の確保、品質管理、コスト競争力—すべてが課題となる。
加えて、米国での生産が軌道に乗るまでの3-5年間は、両拠点での重複投資が必要となり、企業の財務負担は重い。投資回収の見通しが不透明な中での決断は、まさに「保険」としての性格が強い。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加