
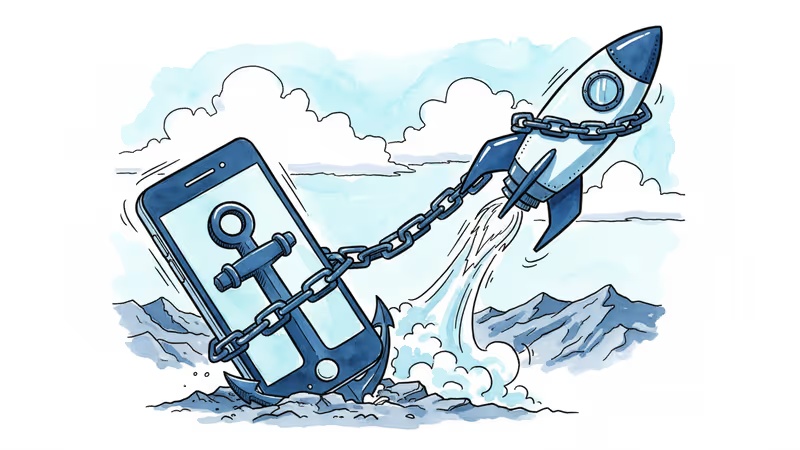
ARM株急落が示すAI時代の新たなリスク
ARM株が決算後に急落。AI需要で売上は過去最高も、ライセンス収益は予想を下回り、スマホ依存リスクが浮き彫りに。半導体業界の構造変化を読み解く。
12億4200万ドル。これはARM Holdingsが2025年第3四半期に記録した過去最高の売上高だ。しかし、この好調な数字にも関わらず、同社の株価は決算発表後の時間外取引で7.48%急落した。
好調な売上の裏に潜む不安
ARMの決算は一見すると良好だった。AI需要に牽引され、四半期売上高は過去最高を記録し、アナリスト予想も上回った。同社のチップ設計は世界のスマートフォンの大部分に使われ、AIデータセンターやエッジコンピューティングデバイスでの採用も拡大している。
それでも投資家が失望した理由は、ライセンス収益にあった。前年同期比25%増の5億500万ドルを記録したものの、アナリスト予想の5億1990万ドルを2.9%下回った。Ortus Advisorsのアンドリュー・ジャクソン氏は、「投資家は予想をわずかに上回るガイダンスと、顧客であるQualcommの悪い見通しにも反応している」と分析する。
実際、Qualcommも同日の決算で、世界的なメモリ不足を理由に見通しを下方修正し、株価は9.68%急落した。
スマホ依存の構造的リスク

ARMが直面している課題は、単なる四半期の数字を超えた構造的な問題だ。同社はAI向けチップ設計への多様化を進めているが、「ビジネスモデルは依然としてスマートフォンなど消費者製品向けチップからのロイヤルティに大きく依存している」とジャクソン氏は指摘する。
Qualcommが示唆したように、メモリ不足により中国のスマートフォン生産が来年減少すれば、ARMの見通しは改善前に悪化する可能性がある。これは日本の電子部品メーカーにとっても無関係ではない。ソニーのイメージセンサーや村田製作所の電子部品など、スマートフォンサプライチェーンに関わる企業への影響も懸念される。
AI時代の勝者と敗者
2023年に上場したARMの株価は、今年に入って4%下落している。これは単なる決算の失望を超え、AI時代における半導体業界の複雑な構造変化を反映している。
AI需要は確実に成長しているが、その恩恵を受ける企業と既存事業の縮小に直面する企業の明暗が分かれ始めている。ARMのケースは、AI関連企業であっても従来のビジネスモデルからの脱却がいかに困難かを示している。
日本企業にとって、この変化は新たな機会でもある。トヨタの自動運転技術や任天堂のゲーム機など、ARMアーキテクチャを活用する分野は多岐にわたる。メモリ不足によるスマートフォン市場の混乱は、これらの分野への投資を加速させる可能性もある。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加