
米国、ビッグテックを次の半導体関税から除外へ
トランプ政権が半導体関税の新たな波を計画する中、ビッグテック企業は例外扱いを受ける見込み。日本企業への影響と供給網の変化を分析
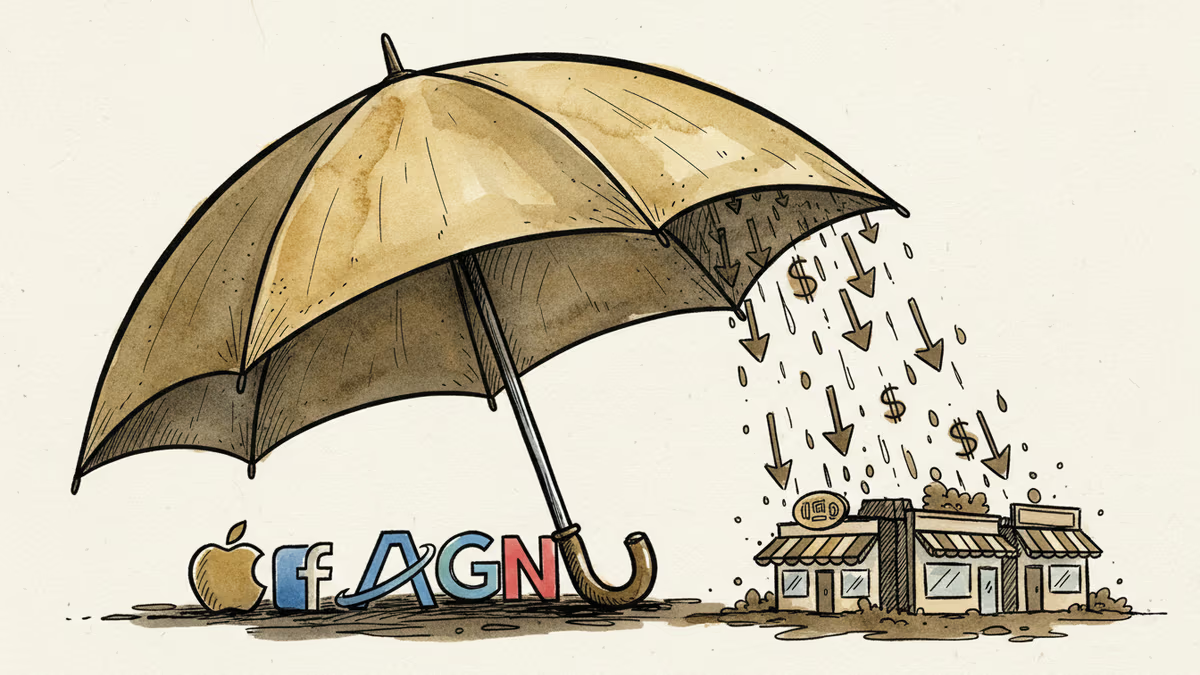
米国が計画する次の半導体関税の波で、Apple、Google、Microsoftなどのビッグテック企業が例外扱いを受ける見込みだ。この決定は、米国の技術覇権戦略における優先順位の変化を示している。
政策の二重基準が浮き彫りに
トランプ政権は2025年に入ってから、中国製半導体に対する関税を60%まで引き上げる計画を発表している。しかし、米国の主要テック企業については「国家安全保障上の重要性」を理由に、関税適用から除外する方針を固めた。
この措置により、AppleのiPhoneやMicrosoftのSurfaceシリーズなどの製品価格は据え置かれる一方、他の消費者向け電子機器メーカーは大幅なコスト増加に直面することになる。
日本企業への複雑な影響
日本の半導体関連企業にとって、この政策は複雑な意味を持つ。ソニーや任天堂などのゲーム機メーカーは、米国市場での競争力維持のため、サプライチェーンの見直しを迫られている。

一方で、東京エレクトロンや信越化学工業などの半導体製造装置・材料メーカーにとっては、中国依存度を下げたい米国企業からの需要増加という機会も生まれている。実際、2025年第1四半期の受注状況は前年同期比35%増加している。
供給網再編の加速
関税政策の選択的適用は、グローバル供給網の再編を加速させている。ビッグテック企業は既に中国以外の生産拠点への移転を進めており、台湾、韓国、そして日本への投資が増加している。
Intelは日本国内での先端半導体製造に100億ドルの投資を発表し、TSMCも熊本工場の第二期建設を前倒しで進めている。これらの動きは、日本の半導体産業復活への追い風となっている。
長期的な競争力への懸念
しかし、専門家の間では長期的な懸念も高まっている。関税による保護に慣れた米国企業が、技術革新への投資を怠る可能性があるからだ。実際、2024年の米国半導体企業のR&D投資は前年比8%減少している。
東京大学の技術政策研究者は「短期的な保護政策が長期的な競争力を損なう可能性がある」と指摘している。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加