
エヌビディア、中国市場で売上ゼロ—AI覇権争いの新局面
エヌビディアが中国での売上回復に失敗し、中国AI企業の台頭を警告。地政学的な技術競争が新たな段階に突入している背景を分析。
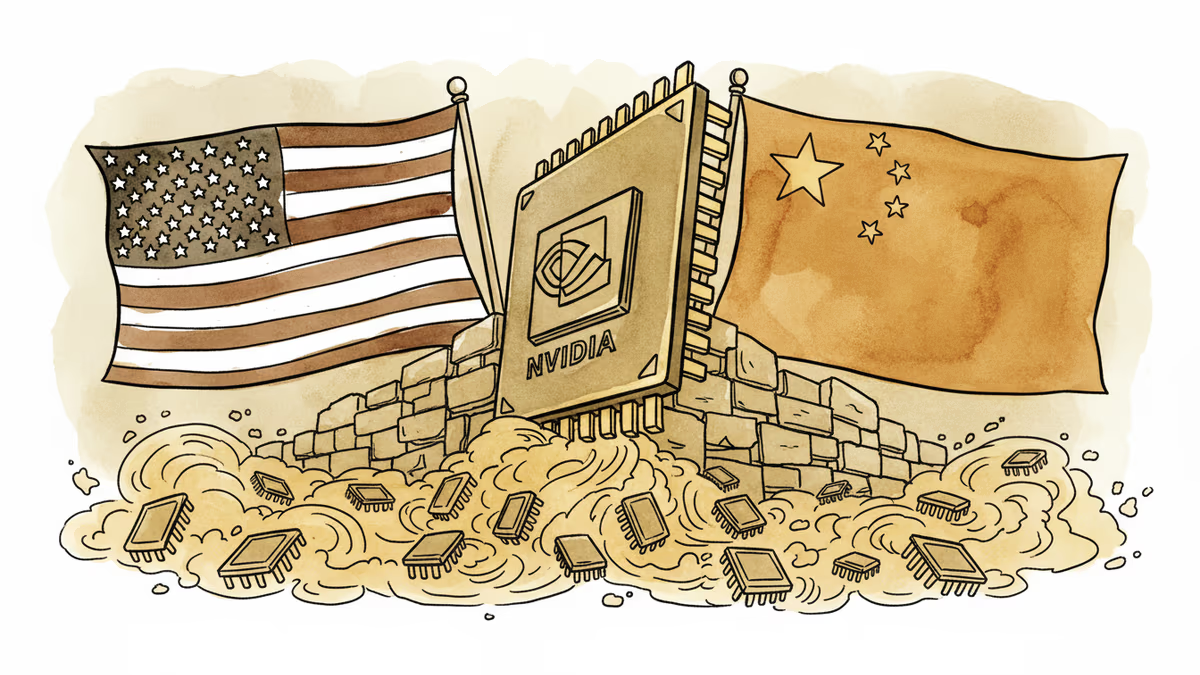
世界最大のAIチップメーカー、エヌビディアが中国市場で売上ゼロという衝撃的な状況を明かした。かつて同社のデータセンター売上の5分の1を占めていた中国市場からの完全撤退は、単なる企業の業績問題を超えて、AI覇権をめぐる新たな地政学的構図を浮き彫りにしている。
規制緩和でも売上回復せず
エヌビディアのコレット・クレス最高財務責任者(CFO)は2月26日の決算説明会で、「中国向け顧客に対するH200製品の少量販売が米政府に承認されたものの、まだ売上は発生していない」と述べた。「中国への輸入が許可されるかどうかも分からない」という発言は、規制緩和への期待とは裏腹に、実際の商取引が停滞している現実を示している。
トランプ大統領は昨年12月、より高性能なH200チップの中国向け輸出を条件付きで許可した。その条件とは、米国が売上の25%を受け取るというものだった。しかし、両国での安全保障上の審査が続く中、実際の取引は進んでいない。
ジェンセン・ファンCEO自身がワシントンでのロビー活動や今年初めの中国訪問を行ったにもかかわらず、この膠着状態は続いている。これは単なる規制の問題ではなく、より深刻な構造的変化を示唆している。
中国AI企業の「驚異的」な進歩
エヌビディアがさらに警戒しているのは、中国のAI企業の急速な成長だ。クレスCFOは「最近のIPOで資金を調達した中国の競合他社が進歩を遂げており、長期的には世界のAI産業構造を破壊する可能性がある」と警告した。

実際、ここ数カ月間でMiniMaxやMoore Threadsなどの中国系AI関連企業が香港や中国本土で相次いで上場を果たしている。これらの企業の株価は上場直後に急騰し、米国技術の代替となる可能性への期待を反映している。
OpenAIのサム・アルトマンCEOも2月19日のCNBCインタビューで、中国テック企業の技術スタック全体にわたる進歩を「驚異的」と評価した。中国のAI企業は能力面では米国にわずかに遅れているものの、製品価格は米国の競合他社よりもはるかに安価だという。
5年後の世界地図
TSロンバードのロリー・グリーン主席中国エコノミストは、「5年から10年後には、世界人口の大部分が中国の技術スタックで動いている世界を容易に想像できる」と予測している。これは単なる市場シェアの話ではない。AIインフラの基盤となる技術が、どの国の価値観や基準に基づいて設計されるかという、より根本的な問題だ。
日本企業にとって、この変化は特に重要な意味を持つ。ソニーやトヨタ、任天堂などの日本企業は、これまで米国の技術エコシステムとの連携を前提にビジネスモデルを構築してきた。しかし、中国系AI技術の台頭は、この前提を根本から見直す必要性を示唆している。
技術覇権の新たなゲーム
今回のエヌビディアの状況は、単なる貿易摩擦を超えた構造的変化を表している。米国が技術輸出規制を通じて中国の技術発展を抑制しようとする一方で、中国は独自の技術エコシステム構築を加速させている。その結果、世界は二つの技術圏に分裂する可能性が高まっている。
日本のような同盟国は、この分裂した世界でどちらの技術圏により深く組み込まれるかという選択を迫られることになる。それは単なる経済的判断ではなく、将来の社会システムやデジタルインフラの基盤をどこに置くかという戦略的決断だ。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加