
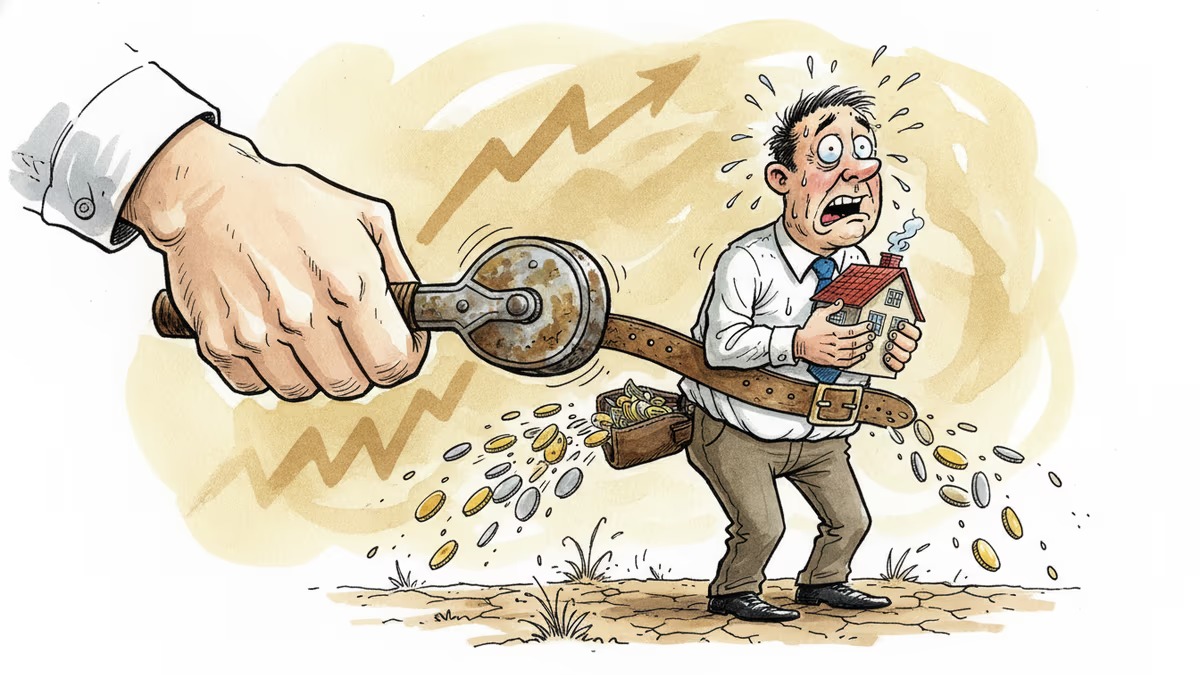
韓国銀行、3年半ぶりの利上げ ― 変動金利で3億ウォン(約3200万円)を借りた人、利息が年8万円増
韓国銀行が2026年7月16日、政策金利を年2.50%から2.75%へ0.25%ポイント引き上げました。2023年1月以来、3年6カ月ぶりの利上げです。変動金利の借り手には負担増、預金者には朗報となります。
3億ウォン(約3200万円)を変動金利で借りている会社員なら、これから1年間で利息を最大で年75万ウォン(約8万円)多く払うことになりました。韓国銀行の金融通貨委員会は2026年7月16日、政策金利を年2.50%から2.75%へ0.25%ポイント引き上げました。利上げは2023年1月以来、3年6カ月ぶりです。
昨年2月の2.75%から5月に2.50%まで引き下げていた韓国銀行が、今回はかじを反対方向へ切りました。掲げた理由は物価です。6月の消費者物価上昇率は3.2%。中央銀行が目標とする2%台を4カ月連続で上回り、2年半ぶりの高い水準となりました。
これに加えて、ウォンの対ドル相場が1ドル=1500ウォン前後に張り付き、半導体の景気回復で成長の勢いもはっきりしてきました。首都圏の住宅価格が再び動き出したことも、韓国銀行が警戒した点です。今年4月に就任したシン・ヒョンソン総裁は、就任からわずか3カ月で利上げのカードを切りました。中東リスクによる原油高が物価を刺激している点も、判断材料に挙がっています。
では、私たちのお財布はどうなるのでしょうか。借り手と預金者で立場が分かれます。変動金利で3億ウォン(約3200万円)を借りている人なら、0.25%ポイント分の利息が上乗せされ、年75万ウォン(約8万円)、毎月にして約6000円ほど負担が増えます。元本が5億ウォン(約5300万円)なら年125万ウォン(約13万円)です。元本に引き上げ幅を掛けただけの単純計算なので、実際の請求額は契約条件ごとに変わりますが、向かう方向ははっきりしています。変動金利で借りている世帯が多いだけに、負担を実感する人も少なくないとみられます。

逆に、預金や積立にお金を寝かせている人には歓迎すべき知らせです。銀行の預金金利も、時間差を置いて後から上がっていくためです。
韓国銀行の計算は、ここから複雑になります。金利を上げればウォンの価値を守り、輸入物価を抑えられます。その一方で、ローンの利息が重くなれば財布のひもは固くなり、内需が冷え込みます。為替を安定させようとすれば消費が心配になり、消費を立て直そうとすれば物価が気になる、という局面です。利上げを支持する側は、物価と為替を放っておけば後でもっと大きな代償を払うことになるとみています。一方で、自営業者や実需の借り手が抱える利息負担を心配する声も根強くあります。
日本でも日銀が金融正常化を進めるなか、「金利のある世界」が家計に何をもたらすのかは、韓国だけの話とは言い切れません。
本コンテンツはAIが原文記事を基に要約・分析したものです。正確性に努めていますが、誤りがある可能性があります。原文の確認をお勧めします。
関連記事

同じ「コア物価」でも、国・地域によって除く品目は違います。2026年9月の米国コアCPI(2.6%)と日本のコアCPI(2.1%)をそのまま比べると、定義の違いまで混ざります。日米韓台のコア指標の定義と、10月分の公表日程を表にまとめました。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
原油高のなか、ガソリン1リットルごとに台湾は約54.6円(PRISM計算)、日本は42.8円をドライバーに代わって負担しています。韓国は精製会社が先に損失を抱え、政府の精算待ち。5カ国の燃料費の請求書がどこに届くのかを追いました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
同じ「コア物価」でも、国・地域によって除く品目は違います。2026年9月の米国コアCPI(2.6%)と日本のコアCPI(2.1%)をそのまま比べると、定義の違いまで混ざります。日米韓台のコア指標の定義と、10月分の公表日程を表にまとめました。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
原油高のなか、ガソリン1リットルごとに台湾は約54.6円(PRISM計算)、日本は42.8円をドライバーに代わって負担しています。韓国は精製会社が先に損失を抱え、政府の精算待ち。5カ国の燃料費の請求書がどこに届くのかを追いました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加