
グリーンランドのレアアース争奪戦:中豪企業対立の裏にある地政学的意味
中国の盛和資源と豪州ETMがグリーンランドのレアアース権益を巡り対立。トランプ政権のグリーンランド関心と重なる複雑な構図を分析
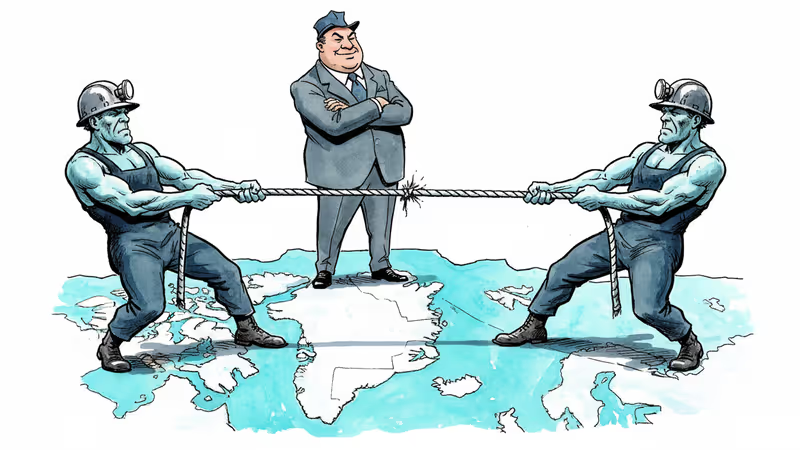
10年間続いた中豪企業の蜜月関係が、いま危機に瀕している。舞台はグリーンランド、争点はレアアース、そしてその背後には米中対立の影がちらつく。
中国の盛和資源(Shenghe Resources)と豪州のエナジー・トランジション・ミネラルズ(ETM)が、グリーンランドでのレアアース事業を巡って対立を深めている。発端は、ETMが盛和の「持分追加取得権」を一方的に取り消そうとしたことだった。
10年前の握手、いまの決裂
両社の提携は2016年に始まった。当時、中国は世界のレアアース供給の90%以上を握っていたが、西側諸国は供給源の多様化を急いでいた。グリーンランドの豊富な鉱物資源は、まさに理想的な代替地だった。
盛和資源は中国最大級のレアアース企業として、ETMのグリーンランド事業に資本参加。合意では、将来的に持分を増やす「トップアップ権」も取得していた。しかし、地政学的な風向きが変わると、この権利が重荷になった。
豪州側の事情も複雑だ。近年、中国との関係悪化を受けて、戦略物資への中国企業の関与を制限する圧力が高まっている。ETMにとって、中国パートナーとの距離を置くことは、政治的な正しさを示す手段でもある。
トランプ政権の「グリーンランド構想」との奇妙な重なり
この企業間対立が注目される理由は、タイミングにある。ドナルド・トランプ米大統領が「中国とロシアの安全保障上の脅威」を理由に、グリーンランドへの関心を公然と示しているからだ。

グリーンランドは、レアアースだけでなく、北極航路の要衝でもある。気候変動で氷が溶けるにつれ、この地域の戦略的価値は急上昇している。中国企業が現地で影響力を持つことは、米国にとって看過できない事態だ。
興味深いのは、民間企業の商業的判断と、国家の地政学的戦略が偶然にも方向を同じくしていることだ。ETMの「脱中国」の動きは、米国の対中戦略と軌を一にしている。
日本への波及効果:サプライチェーンの再編成
日本にとって、この対立は他人事ではない。トヨタやソニーをはじめとする日本企業は、ハイブリッド車や電子機器の製造にレアアースを大量に使用している。
現在、日本のレアアース調達は中国に80%以上依存している。グリーンランドでの中豪対立は、代替供給源確保の難しさを浮き彫りにする。一方で、中国企業の影響力が削がれることで、日本企業にとって新たな調達機会が生まれる可能性もある。
日本政府も2025年から、海底レアアース採掘の実証実験を本格化させている。グリーンランド情勢の不安定化は、こうした国産化努力の重要性を改めて示している。
勝者と敗者:複雑な利害関係
短期的には、中国企業が劣勢に見える。しかし、長期的な構図はより複雑だ。中国は依然として世界最大のレアアース加工能力を持ち、原料を他国に依存させる戦略を取ることもできる。
豪州にとっては、政治的な正しさを得る一方で、中国市場へのアクセスを失うリスクがある。グリーンランドは、デンマークの自治領として独自の判断を迫られている。
最も複雑な立場にあるのは、欧州諸国かもしれない。中国依存からの脱却を図りつつ、エネルギー転換に必要な鉱物資源を確保しなければならない。米国の圧力と中国の影響力の間で、微妙なバランスを取る必要がある。
関連記事

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
同じ国の中でも、物価は段階ごとに違っていました。中国の生産者物価5.0%と消費者物価0.9%、日本の国内企業物価6.8%と輸入物価24.5%、米コア指数2.6%、そして韓国の輸出とTSMCの業績。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
同じ国の中でも、物価は段階ごとに違っていました。中国の生産者物価5.0%と消費者物価0.9%、日本の国内企業物価6.8%と輸入物価24.5%、米コア指数2.6%、そして韓国の輸出とTSMCの業績。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加