
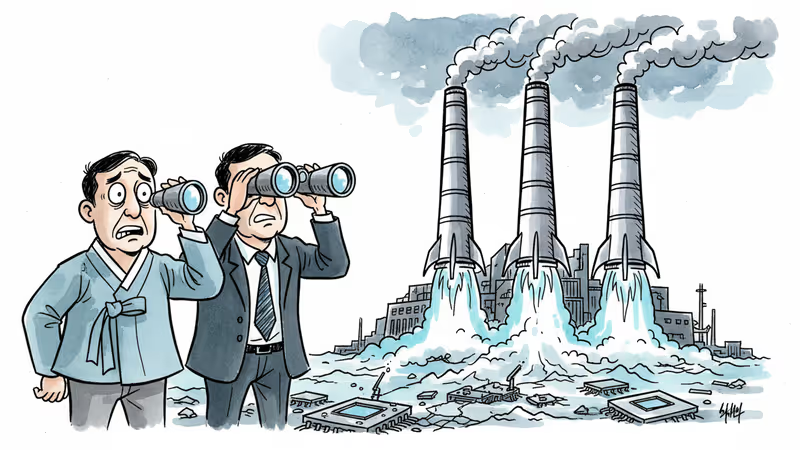
中国メモリチップ企業、史上最大規模の増産へ
世界的な半導体不足を機に、中国のCXMTとYMTCが大幅な生産拡大を計画。サムスン、SKハイニックス、マイクロンとの差を縮める絶好の機会として注目される。
世界的な半導体不足が続く中、中国の主要メモリチップメーカー2社が史上最大規模の生産拡大に踏み切ることが明らかになった。この動きは、市場リーダーとの技術格差を縮める千載一遇のチャンスと捉えられている。
中国メモリ企業の野心的な拡張計画
長鑫存儲技術(CXMT)と長江存儲科技(YMTC)は、現在の供給不足を背景に、これまでで最も積極的な生産拡大を開始した。CXMTは中国最大のDRAM(動的ランダムアクセスメモリ)メーカーとして知られ、YMTCはNAND型フラッシュメモリの分野で急成長を遂げている。
両社の拡張計画は、従来の慎重なアプローチから大きく転換したものだ。これまで中国の半導体企業は、技術移転や人材獲得に重点を置いてきたが、今回は生産能力の大幅増強に舵を切った。
世界的供給不足が生み出す機会
現在の半導体市場は深刻な供給不足に直面している。サムスン電子、SKハイニックス、マイクロン・テクノロジーといった業界大手でさえ、需要に追いつかない状況が続いている。
この状況は、後発企業にとって市場シェア拡大の絶好の機会となっている。顧客企業は供給源の多様化を求めており、技術的に劣っていても安定供給を約束できる企業への関心が高まっている。

特に自動車産業では、半導体不足による生産停止が相次いでおり、調達先の分散化が急務となっている。トヨタ自動車やホンダといった日本の自動車メーカーも、中国企業との取引拡大を検討せざるを得ない状況だ。
日本企業への複雑な影響
中国メモリ企業の拡張は、日本企業にとって複雑な意味を持つ。一方では、半導体不足に悩むソニーや任天堂などの電子機器メーカーにとって、新たな調達先の確保は朗報だ。
しかし、日本の半導体関連企業にとっては競争激化を意味する。キオクシア(旧東芝メモリ)は、NAND型フラッシュメモリ市場でYMTCとの競争が激しくなることを懸念している。また、製造装置メーカーの東京エレクトロンやSCREENにとっては、中国向け輸出規制の中での事業機会となる可能性がある。
地政学的リスクと技術格差
中国企業の急拡大には、地政学的リスクも伴う。米国の対中制裁により、最先端の製造装置や材料の調達が制限されている中での拡張は、技術的な限界を抱えている。
CXMTのDRAM技術は、サムスンやSKハイニックスより2-3世代遅れているとされる。YMTCも同様に、最先端の3D NAND技術では遅れを取っている。しかし、現在の供給不足下では、最新技術でなくても十分な需要が存在する。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加