
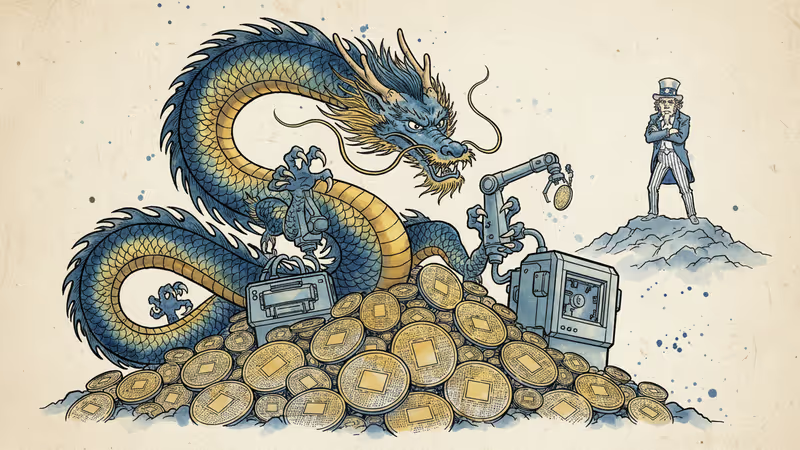
中国半導体装置メーカー、世界トップ20に3社ランクイン
米国の輸出規制を受け、中国の半導体装置メーカーが急成長。2022年の1社から2025年には3社がトップ20入りを果たした背景と日本企業への影響を分析。
3社。これが、2025年に世界の半導体製造装置メーカー上位20社にランクインした中国企業の数です。わずか3年前の2022年には1社だけだったことを考えると、この変化は米国の輸出規制が意図しなかった結果を生んでいることを物語っています。
急成長する中国の半導体装置産業
Naura Technology Groupが売上高で世界5位にランクインしたのをはじめ、AMECとSMEEも上位20社入りを果たしました。これらの企業は、米国が中国への半導体装置輸出を制限する中で、国内需要の急激な増加に支えられて成長を遂げています。
中国政府は半導体の自給率向上を国家戦略として掲げており、国内調達を優先する政策を推進しています。この「内製化ドライブ」により、従来は海外製品に依存していた中国の半導体メーカーが、国産装置への切り替えを加速させているのです。
米国の輸出規制は、中国の半導体産業を封じ込める目的で導入されました。しかし皮肉なことに、この規制が中国企業の技術開発と市場シェア拡大を後押しする結果となっています。
日本企業への波及効果

日本の半導体装置メーカーにとって、この変化は複雑な意味を持ちます。東京エレクトロンやSCREEN Holdingsといった日本企業は、従来中国市場で高いシェアを維持してきました。
中国企業の台頭により、価格競争が激化する可能性があります。特に中級品市場では、技術的に追いついてきた中国製品との差別化が課題となるでしょう。一方で、最先端技術領域では依然として日本企業の優位性が保たれており、住み分けが進む可能性もあります。
日本企業の対応策として、東南アジアやインドなど新興市場への展開加速、さらなる技術革新による差別化、そして中国以外での供給網強化が考えられます。
世界の半導体供給網への影響
中国の半導体装置産業の成長は、グローバルサプライチェーンの構造変化を加速させています。従来の「設計は米国、製造は台湾・韓国、装置は日本・オランダ」という分業体制に、「中国の垂直統合モデル」が加わりつつあります。
この変化は、半導体産業の地政学的リスクを分散させる効果がある一方で、技術標準の分裂や品質格差の問題も生み出す可能性があります。特に自動車や産業機器など、高い信頼性が求められる分野では、装置メーカーの選択が製品の競争力を左右することになるでしょう。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加