
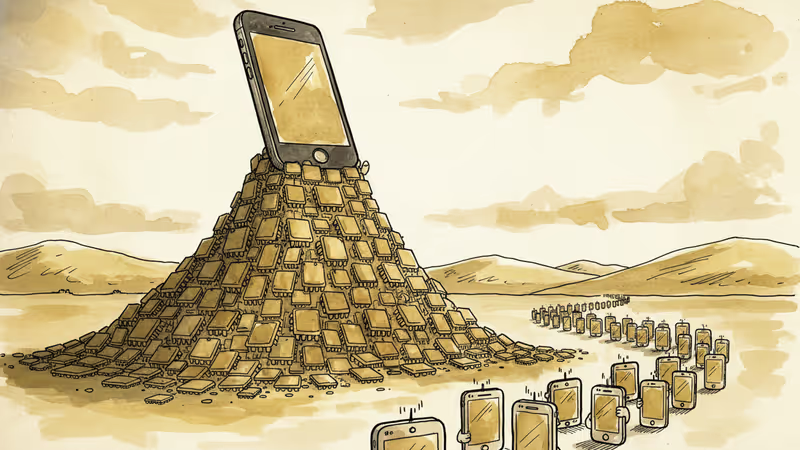
アップル、2026年にプレミアムiPhone優先戦略へ転換
メモリ不足を受けてアップルが2026年にプレミアムiPhone発売を優先する戦略転換。日本市場への影響と半導体業界の変化を分析
2026年、あなたが新しいiPhoneを手に入れられるかどうかは、どのモデルを選ぶかで決まるかもしれません。日本経済新聞の報道によると、アップルは深刻化するメモリ不足を受けて、2026年にプレミアムiPhoneの発売を優先する戦略に転換すると発表しました。
メモリ不足が変える製品戦略
世界的な半導体供給網の逼迫により、アップルは限られたメモリリソースをより収益性の高い製品に集中させる方針を固めました。これは同社にとって珍しい戦略転換で、従来の「全ラインナップ同時展開」から「選択と集中」へのシフトを意味します。
業界関係者によると、高性能メモリの調達コストは2024年比で約30%上昇しており、特にDRAMとNANDフラッシュメモリの供給不足が深刻化しています。アップルはこの状況を受けて、利益率の高いiPhone Proシリーズを優先的に生産し、エントリーモデルの発売を遅らせる可能性が高いとされています。
日本市場への波及効果
日本のiPhone市場は世界でも特異な構造を持っています。MM総研のデータによると、日本のスマートフォン市場におけるアップルのシェアは約47%と圧倒的で、特にプレミアムセグメントでの影響力は絶大です。
ソニーや村田製作所といった日本の電子部品メーカーにとって、この戦略転換は複雑な影響をもたらします。一方で高付加価値部品の需要増加が期待できる反面、全体的な出荷量の減少により売上高への影響は避けられません。

NTTドコモ、au、ソフトバンクの大手キャリア3社も、販売戦略の見直しを迫られることになります。エントリーモデルの供給不足により、従来の「幅広い価格帯での囲い込み」戦略から、プレミアム顧客により特化したアプローチへの転換が必要になる可能性があります。
グローバル競争構造の変化
アップルの戦略転換は、競合他社にとって機会でもあります。サムスン電子や中国のシャオミ、オッポといったメーカーは、アップルが手薄になるミドルレンジ市場でのシェア拡大を狙っています。
特に注目すべきは、日本市場でのサムスンの動向です。同社は既にGalaxy Sシリーズでプレミアム市場に挑戦していますが、アップルのエントリーモデル不足を好機と捉え、より積極的な日本展開を検討しているとされます。
一方で、メモリ不足は業界全体の課題であり、アップルだけの問題ではありません。調査会社TrendForceによると、2026年のメモリ需要は供給を約15%上回ると予測されており、全てのスマートフォンメーカーが何らかの影響を受ける可能性があります。
消費者行動の変化予測
日本の消費者にとって、この変化は購買行動の見直しを促すかもしれません。従来、日本では「最新モデルを定期的に買い替える」文化が根強くありましたが、プレミアムモデルへの集約により、より慎重な選択が求められるようになります。
野村総合研究所の消費者調査では、日本のスマートフォンユーザーの約60%が「価格よりも性能を重視する」と回答していますが、実際の購買行動では価格が重要な要因となっています。プレミアムモデル中心の戦略は、この潜在的な需要と実際の購買力のギャップを浮き彫りにする可能性があります。
関連記事

PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
PRISMが7月に紹介したEpoch AIの予測(2026年7〜9月期にビッグテック5社のフリーキャッシュフローがゼロ)を8-Kで採点。設備投資がトレンドを447億ドル上回り、5社合計は-318億ドル(PRISM試算)でした。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の7~9月期GDPは前期比1.0%増でした。寄与度では、輸出1.1ポイントから輸入1.0ポイントを差し引いた純輸出が0.1ポイントです。半導体製造用機械などが主導した設備投資0.4ポイントと実質GDI3.4%増も表れ、民間消費は0.2%減りました。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加