
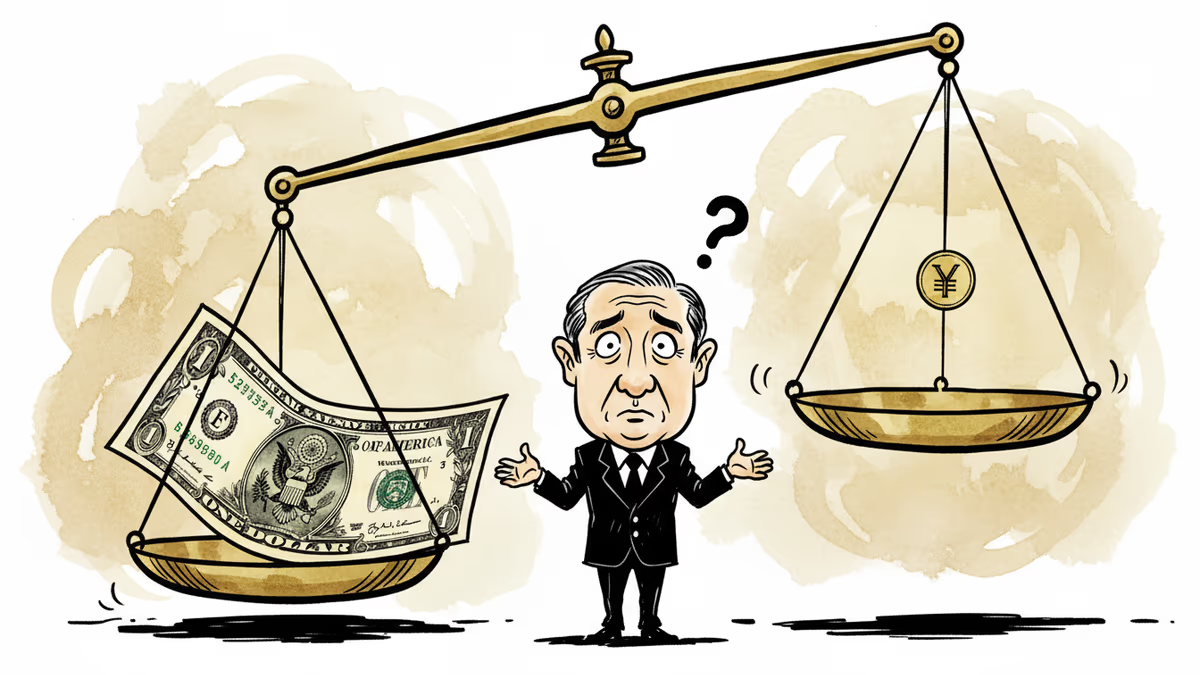
日銀の3月会合、米国からの利上げ圧力で政策転換点に
トランプ・高市会談を控えた日銀3月会合。米国の為替・債券市場への懸念が日本の金融政策に与える影響を分析。
3月19日。この日程が、日本の金融政策に新たな複雑さをもたらしている。日本銀行の政策決定会合の直後に控えるトランプ大統領と高市首相の首脳会談が、中央銀行の独立性に微妙な影響を与える可能性が浮上しているからだ。
米国が求める「円安対策」の真意
米国側の懸念は明確だ。円安進行による日本国債(JGB)市場の不安定化が、アメリカの金融市場に波及することへの警戒である。ワシントンの政策担当者たちは、日銀による利上げこそが円安を食い止める最も効果的な手段と考えている。
しかし、この見方には日本特有の事情が十分に反映されていない。日本経済は長期間のデフレ脱却途上にあり、急激な金融引き締めは景気回復の芽を摘む危険性をはらんでいる。植田和男総裁が慎重な姿勢を維持してきた背景には、こうした国内経済の脆弱性への配慮がある。
政治的タイミングの微妙さ
首脳会談のタイミングが日銀会合直後に設定されたことは、偶然ではないかもしれない。高市早苗首相にとって、初の日米首脳会談は政権の外交姿勢を示す重要な機会だ。一方で、金融政策への政治的介入と受け取られかねない状況は、日銀の独立性を重視する市場関係者にとって懸念材料となっている。
過去の事例を振り返ると、政治的圧力下での金融政策変更は市場の信頼を損なうリスクがある。1990年代後半の金融危機時も、政府と日銀の政策協調が市場の混乱を招いた経験がある。

市場が注視する三つのシナリオ
現在、金融市場では三つのシナリオが想定されている。
第一は、日銀が従来通りの慎重姿勢を維持し、段階的な政策正常化を継続するケース。この場合、円安圧力は続くものの、国内経済への悪影響は最小限に抑えられる。
第二は、米国の圧力に配慮して予想以上の利上げを実施するケース。短期的には円高効果が期待できるが、景気減速リスクが高まる。
第三は、政治的配慮と経済実態のバランスを取った中間的な対応。市場との対話を重視しながら、慎重に政策調整を進める道筋だ。
独立性と協調のジレンマ
日銀が直面している課題は、中央銀行の独立性と国際協調の要請をいかに両立させるかという根本的な問題だ。植田総裁は就任以来、市場との丁寧なコミュニケーションを重視してきたが、政治的な時間軸との調整が新たな試練となっている。
国際的な視点から見れば、日本の金融政策は世界経済の安定に重要な役割を果たしている。特に、日本の長期金利上昇は新興国からの資本流出を促す可能性があり、グローバルな金融安定への影響は無視できない。
関連記事
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
日銀・FRB・韓国銀行が22日間に0.25%利上げ、台湾と中国は据え置き。理由の違いと韓国借り手・為替への影響、今後の日程を整理。
ウォーシュ新FRB議長は金利を据え置いた。それでも市場が揺れた理由は、金利ではなく『シグナル』だった。フォワードガイダンス消滅がリスク資産に突きつけた請求書を読み解く。
FRBのグールズビー総裁が警告するAIブームと原油ショックの複合インフレリスク。日本経済への波及効果と金融政策の行方を多角的に分析します。
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
日銀・FRB・韓国銀行が22日間に0.25%利上げ、台湾と中国は据え置き。理由の違いと韓国借り手・為替への影響、今後の日程を整理。
ウォーシュ新FRB議長は金利を据え置いた。それでも市場が揺れた理由は、金利ではなく『シグナル』だった。フォワードガイダンス消滅がリスク資産に突きつけた請求書を読み解く。
FRBのグールズビー総裁が警告するAIブームと原油ショックの複合インフレリスク。日本経済への波及効果と金融政策の行方を多角的に分析します。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加