
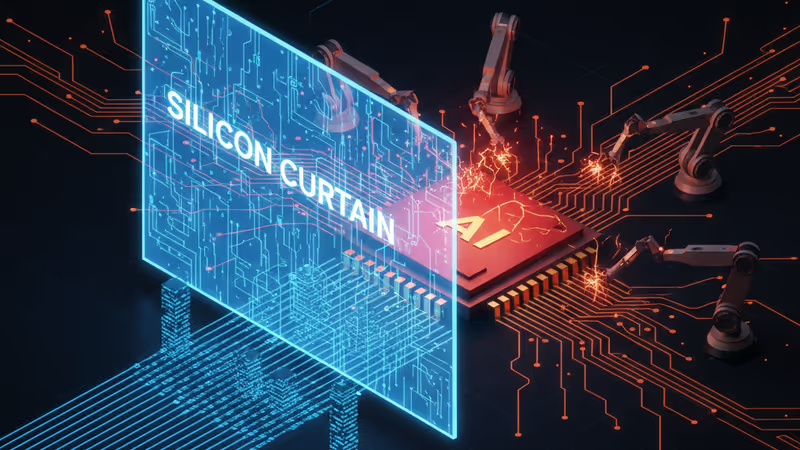
美國禁令下的豪賭:中國AI晶片獨角獸能挑戰NVIDIA霸權嗎?
美國制裁反成催化劑,催生中國AI晶片產業。華為、壁仞等新創正以不同策略挑戰NVIDIA,全球晶片版圖恐將重塑。
重點摘要
美國的出口禁令,本意是扼殺中國的AI發展,卻意外催生了一個受保護的國內市場,點燃了本土AI晶片公司的IPO狂潮。從壁仞科技(MetaX)到摩爾線程(Moore Threads),資本市場的狂熱反應,與其說是對其技術的肯定,不如說是一場對「國產替代」未來的高風險押注。然而,在NVIDIA的技術壁壘和CUDA生態系統的巨大陰影下,這場追逐賽的終點依然遙遠。
深度分析:禁令造就的「圍城」與「賽馬場」
華盛頓的制裁,為中國AI晶片市場築起了一道高牆。這道牆阻擋了NVIDIA最頂尖的A100/H100 GPU進入,同時也為牆內的中國企業圈出了一個沒有外部超級競爭者的「圍城」。在這個受保護的賽馬場中,資金和國家政策以前所未有的力度,催生出三股核心力量:

- IPO新貴:以壁仞科技、摩爾線程為代表的初創公司,挾帶著明星團隊和雄厚資本,迅速上市並獲得驚人漲幅。So what? 這反映了市場對解決「卡脖子」問題的極度渴望,但其股價飆升更多是基於敘事而非實際性能或市場份額。它們面臨從PPT到大規模量產和商業化的巨大挑戰。
- 國家冠軍:華為是這場競賽中最不容忽視的重量級選手。其昇騰(Ascend)系列晶片,雖然單晶片性能仍落後於NVIDIA,但華為正採取一種更聰明的「系統戰」策略。Why does this matter? 透過高速互連技術將大量昇騰910B晶片組建成大規模算力集群,華為試圖「以量補質」,在整體算力層面追趕NVIDIA的A100系統。這條路徑雖然成本更高、效率較低,卻是當下最務實的突圍之道。
- 雲端巨頭:阿里巴巴(T-Head)、百度(Kunlunxin)等科技巨頭也在開發自用晶片。他們的優勢在於擁有最直接的應用場景(自家雲端服務與AI模型),可以快速迭代並優化晶片,形成一個內部閉環的生態系統。
未來展望:平行宇宙或將成真
中國的AI晶片競賽,不太可能在短期內顛覆NVIDIA的全球領導地位。然而,它正在加速一個趨勢的形成:全球AI基礎設施的「技術脫鉤」。
未來幾年,我們可能會看到兩個平行的AI生態系統:一個由NVIDIA主導的全球市場,以及一個由華為等本土企業支撐的、自給自足的中國市場。中國的AI發展步伐或許會因硬體性能的差距而受到一定限制,但它將獲得供應鏈的絕對安全。對於全球科技產業而言,這意味著市場的割裂、標準的不統一,以及潛在的創新路徑分歧。這場由禁令引發的豪賭,其最終結果將重塑未來十年的全球科技地緣政治版圖。
相關文章
SK海力士第3季營收104兆6,155億韓元,單季首度突破100兆韓元,營益率80%。與美光、台積電、三星電子最近一季並列比較,美光(GAAP)仍高出1.0個百分點。公司資料也預期PC與智慧型手機出貨將減少。
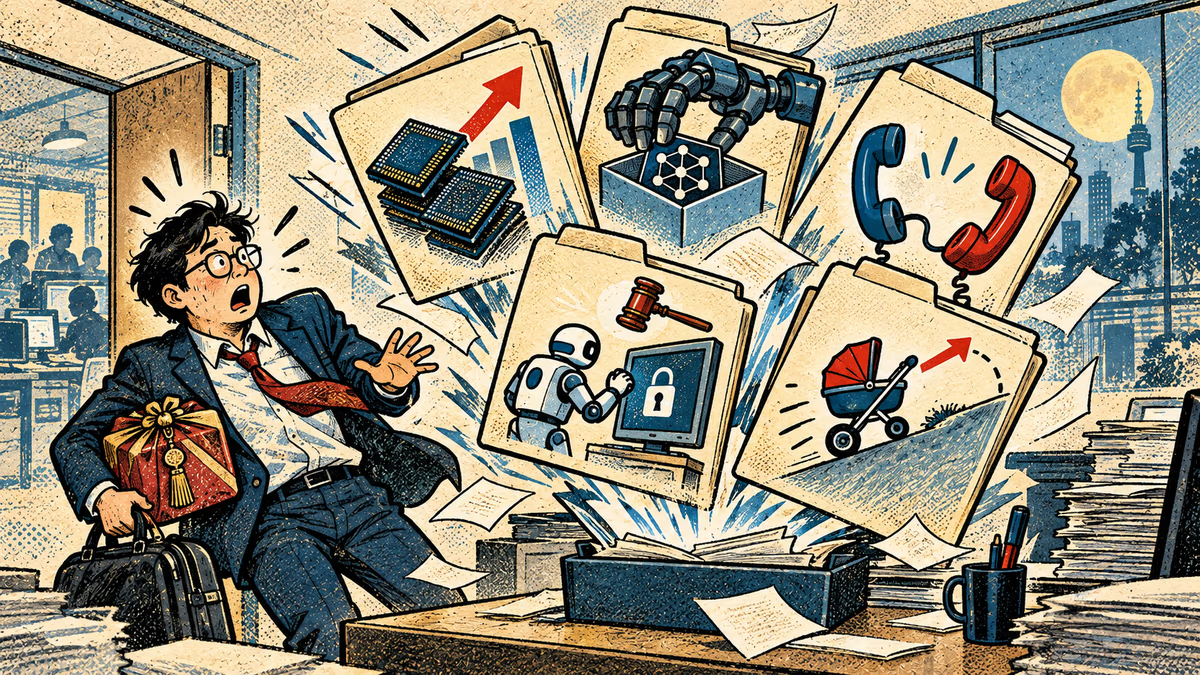
九月下旬兩週的五件關鍵事。韓國9月進出口動向的出口實績、輝達併購 Hugging Face 的 8-K 文件、美中新設的 AI 事故通報管道、聯合國安理會的 AI 議程會議,以及連續25個月增加的新生兒。每一項都追到第一手文件為止,追不到的地方也一併寫明我們停在哪一步。
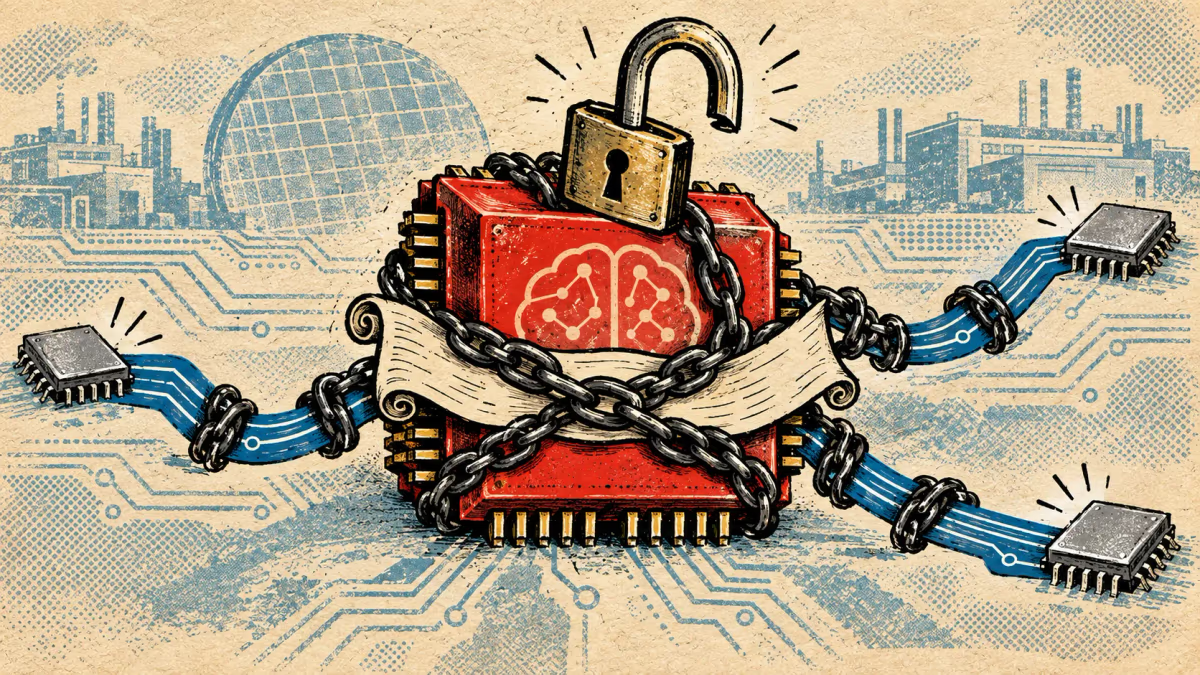
華為開源的 AI 軟體堆疊 CANN,授權條款裡明文寫著「不得用於開發昇騰以外處理器的軟體」。為了掙脫綁定而選擇開放,開放本身卻成為另一道綁定。本文解剖中國半導體堆疊的兩個弱環節——訓練算力與先進製程產能。半導體主權戰爭系列第三部。
韓國政府力推、三星電子擬砸400兆韓元(約8.8兆台幣)的光州半導體廠計畫,最先炸鍋的竟是公司內部。三星電子跨企業工會旗下分會13日公布問卷,回應者中84%反對這項湖南半導體大型計畫。
SK海力士第3季營收104兆6,155億韓元,單季首度突破100兆韓元,營益率80%。與美光、台積電、三星電子最近一季並列比較,美光(GAAP)仍高出1.0個百分點。公司資料也預期PC與智慧型手機出貨將減少。
九月下旬兩週的五件關鍵事。韓國9月進出口動向的出口實績、輝達併購 Hugging Face 的 8-K 文件、美中新設的 AI 事故通報管道、聯合國安理會的 AI 議程會議,以及連續25個月增加的新生兒。每一項都追到第一手文件為止,追不到的地方也一併寫明我們停在哪一步。
華為開源的 AI 軟體堆疊 CANN,授權條款裡明文寫著「不得用於開發昇騰以外處理器的軟體」。為了掙脫綁定而選擇開放,開放本身卻成為另一道綁定。本文解剖中國半導體堆疊的兩個弱環節——訓練算力與先進製程產能。半導體主權戰爭系列第三部。
韓國政府力推、三星電子擬砸400兆韓元(約8.8兆台幣)的光州半導體廠計畫,最先炸鍋的竟是公司內部。三星電子跨企業工會旗下分會13日公布問卷,回應者中84%反對這項湖南半導體大型計畫。
觀點
分享您對這篇文章的看法
登入加入討論