
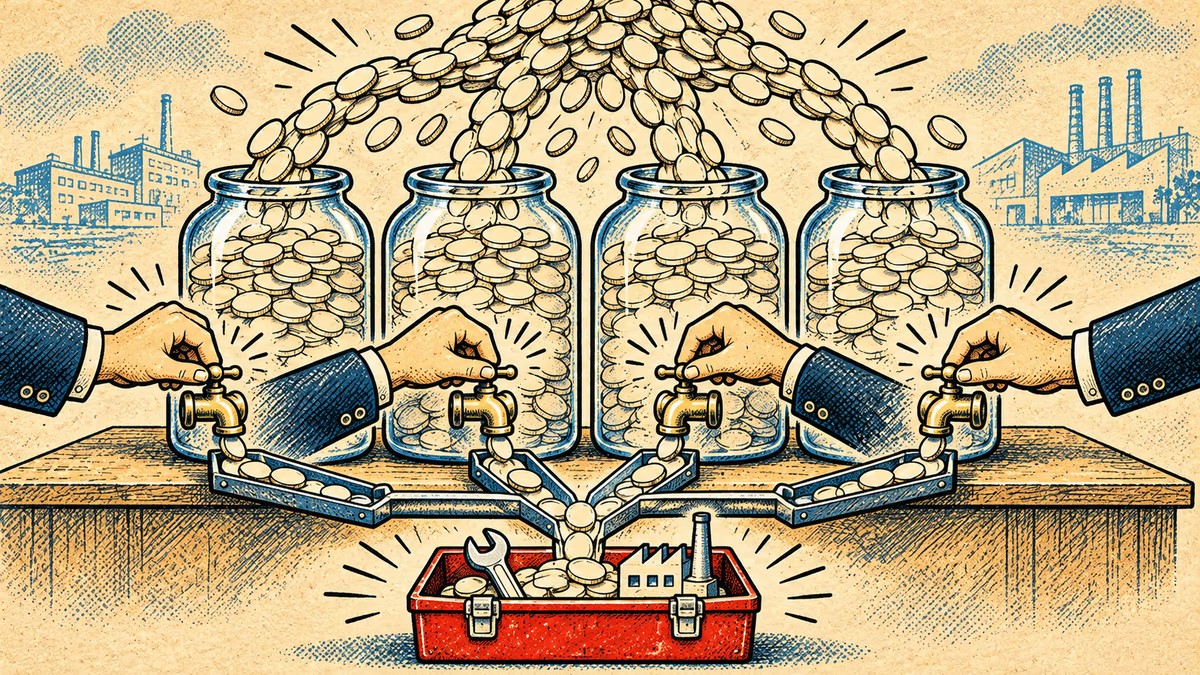
SK海力士設備支出年增至2.52倍,占營業現金23.1%
SK海力士、三星電子、美光、鎧俠第三季購置設備的現金,占營業活動現金流量的5.6~27.3%,比率均低於去年同期。金額三家增為1.96~2.52倍,鎧俠減少7.2%(PRISM計算)。
南韓SK海力士2026年7~9月為購置廠房與設備付出的現金,即「取得有形資產」(韓文報表項目名稱,PRISM翻譯),為12兆6,700億韓元,是去年同期的2.52倍(PRISM計算)。同一季的營業活動現金流量(本業流入的現金)為54兆7,810億韓元。購置設備的現金除以這筆營業現金,得出23.1%,低於去年同期的35.0%,高於上一季的16.2%(PRISM計算)。數字出自該公司在南韓電子公告系統DART以臨時公告申報的第三季法說會簡報第15頁〈現金流量表摘要〉。
同一把尺,也套用在三星電子、美國美光(Micron)與日本鎧俠(Kioxia)身上。依據分別是三星電子第三季法說會簡報、美光向美國證券交易委員會(SEC)提交的財報新聞稿,以及鎧俠在東京證券交易所TDnet發布的決算短信(日本上市公司的財報摘要公告)。四家公司的比率都低於去年同期;購置設備付出的現金,四家中有三家增加。與上一季相比,SK海力士與三星電子(合併)的比率上升,美光與鎧俠下降,方向分歧。本文依序說明兩件事:比重較一年前下降、三家金額卻增加的算術,以及公告無法證實的原因。
23.1%算高嗎?本文能用的基準有三個:五成(50%)線、去年同期、上一季。產業平均或多年趨勢,無法從本文的資料得知;趨勢要在接下來幾季持續量測同樣兩行數字、逐季累積才看得出來。對照點倒有一個:購買晶片的美國5家大型科技公司,同一個第三季投入資本支出的現金,比本業流入的現金多出318億美元(PRISM 11月3日報導,各公司2026年第三季5家合計,PRISM計算)。這是合計金額的差額,尺度與本文的比率不同;不過買方5家合計花得比營業現金還多,賣方記憶體4家則把營業現金的5.6~27.3%用於購置設備。
四家公司,用同樣兩行算出的比率
尺度只有一把:購置設備付出的現金,除以營業活動現金流量。兩行幣別相同,因此金額保留各公司原幣別,不換算,也不排名。表中「營業現金倍數」與「設備倍數」,指各行數字為去年同期的幾倍。
表1. 記憶體4家公司第三季購置設備現金÷營業活動現金流量
| 公司 | 期間 | 營業活動現金流量(本國貨幣) | 購置設備現金(項目名稱) | 比率(PRISM計算) | 去年同期比率 | 營業現金倍數 | 設備倍數 |
|---|---|---|---|---|---|---|---|
| SK海力士 | 2026年7~9月 | 54兆7,810億韓元 | 12兆6,700億韓元(取得有形資產) | 23.1% | 35.0% | 3.81倍 | 2.52倍 |
| 美光 | 2026年5月29日~9月3日(14週,去年同期13週) | 439億7,300萬美元 | 111億1,000萬美元(Expenditures for property, plant, and equipment) | 25.3% | 98.7% | 7.67倍 | 1.96倍 |
| 鎧俠 | 2026年7~9月(4~9月累計-4~6月) | 1兆5,132億4,300萬日圓 | 841億2,000萬日圓(有形固定資産の取得による支出) | 5.6% | 79.5% | 13.27倍 | 0.93倍 |
| — 以下為合併基準(含手機、家電) — | |||||||
| 三星電子(合併) | 2026年7~9月 | 98.6兆韓元 | 26.9兆韓元(有形資產增加) | 27.3% | 47.8% | 4.36倍 | 2.49倍 |
資料來源:SK海力士第三季法說會簡報第15頁(DART)、三星電子第三季法說會簡報〈附件4:現金流量摘要〉、美光8-K Ex.99.1非GAAP調節表、鎧俠決算短信(2026年7月31日、10月30日)。比率與倍數為PRISM計算。
- 三星電子:未單獨揭露記憶體事業的營業現金,因此把含手機、家電、顯示器在內的合併數字,另列在分隔線下方。設備項目名稱是「有形資產增加」,僅憑IR摘要,無法判斷是取得總額,還是扣除處分後的淨額。數字是以兆韓元為單位的四捨五入值,因此比率會在±0.1~0.3個百分點、設備倍數會在2.47~2.51倍的範圍內浮動(PRISM計算)。
- 美光:本季為2026年5月29日至9月3日共14週,去年同期為截至2025年8月28日的13週。換算成每週平均,營業現金為7.13倍,設備為1.82倍。若改用扣除政府補助款收入的淨額('Investments in capital expenditures, net',資本支出淨額)計算,比率為24.5%,去年同期為86.0%(皆為PRISM計算)。表中為總額基準。
- 鎧俠:只揭露4~9月累計數,7~9月數值是累計數減去4~6月的PRISM計算。不相減、直接以4~9月累計計算,比率也是5.7%,去年同期為81.7%(PRISM計算)。
比率欄中最高的27.3%是三星電子合併數字,混有記憶體以外的事業。專營記憶體的三家公司則為5.6~25.3%。
對記憶體設備支出比率的三個提問
看完這張表,讀者的疑問可歸納為三個。
- 記憶體公司第三季把本業流入現金的百分之幾,再投入購置廠房與設備?比一年前多還是少?
- 比率下降,是因為購置設備的現金減少,還是營業現金增加得更快?同一季除了設備,還有哪些大筆現金流出?
- 持有記憶體股或半導體ETF的我,下次財報該看現金流量表的哪一行?
反問也有三個:只是分母效應嗎?去年同期基數小,是否誇大了降幅?只憑一季的數字下結論,站得住嗎?下一節依序回答。
比率下降的算術,與未能證實的原因
原因尚未確定,能確認的只到算術拆解為止。A是這項拆解;B是與「縮減投資」這種讀法相牴觸的公司說法;C是同一季一併流出的現金。
A. 拆解:分母成長的倍數大於分子
比率就是分數。分子(購置設備現金)增幅小於分母(營業現金),比率就會下降。表1的兩欄倍數,顯示了兩者的幅度。
SK海力士的營業現金從一年前的14兆3,680億韓元增至3.81倍,購置設備現金從5兆330億韓元增至2.52倍。三星電子合併的營業現金為4.36倍,購置設備現金為2.49倍。美光的營業現金為7.67倍,購置設備現金為1.96倍(14週對13週,每週平均換算見表1註)。三家的購置設備現金都增加,營業現金則以更大的倍數成長。
鎧俠的方向不同。7~9月營業現金成為13.27倍,購置設備現金則為0.93倍,也就是減少7.2%(PRISM計算)。分母變大,分子變小。該公司在決算短信的現金流量概況中,沒有寫出購置設備減少的原因。
「只是分母效應嗎」這第一個反問,答案就是上面兩段的算術。

營業現金為何增加這麼多,光看現金流量表數字無法判別。鎧俠在決算短信本文(概況)中,把4~9月營業現金增加的主因歸於稅前淨利增加;這是4~9月累計的說法,沒有單獨針對7~9月。營業活動現金流量這一行,可能混雜價格、銷售量與客戶預先支付的款項,表上不會拆開。美光把客戶預付款127億4,700萬美元,列在籌資活動的'Proceeds from customer contract liability deposits'(客戶合約負債預付款收入)一行。這是2026會計年度全年數字,無法得知第四季的部分,也不在本文分母的營業現金之內。美光在10-K年報中說明,這筆預付款的支付「主要是為了確保未來產能」("primarily intended to secure future production capacity",PRISM翻譯)。
SK海力士在第三季法說會簡報中,提到長期供貨合約(LTA)「包含預付款等實質履約機制」(PRISM翻譯)。這些預付款是否計入第三季營業現金,從現金流量表摘要無法確認。因此,沒有根據把營業現金的增加全部解讀為銷貨款項。
B. 反面解讀:付款時點與明年計畫
若把比率下降解讀為「縮減資本支出」,就會與公司說法相牴觸。SK海力士在第三季法說會簡報中寫道:「預計2027年投資規模較2026年相當幅度增加」(PRISM翻譯)。目的則列出「為擴大先進製程比重及龍仁第一期晶圓廠(Fab)產能爬坡所需的設備投資,以及全面啟動國內外基礎設施投資」(PRISM翻譯)。
美光在2026會計年度10-K年報中,寫下下一年度設備支出的預估值。以扣除政府補助款收入後的淨額計,FY27第一季為"approximately $11.5 billion"(約115億美元),上半年為"approximately $25 billion"(約250億美元),下半年則是"higher"(更多;PRISM翻譯)。第一季預估值高於FY26第四季實際淨額107億7,400萬美元;這是淨額對淨額的比較,另外FY26第四季為14週。
美光在同一段落附上但書:"Actual amounts for 2027 will vary depending on market conditions and may vary from quarter to quarter due to the timing of expenditures and proceeds from government incentives." 意思是2027年實際金額會因市場狀況而異,也可能因支出與政府補助款入帳的時點,每季有所不同(PRISM翻譯)。現金流量表的購置設備一行,是在實際付款時記入;因此單季比率可能隨設備款項何時付出而波動。
這項依據也有侷限。兩家公司的說法屬於計畫與預估,實際執行金額要到下一季現金流量表才能確認。公告中也沒有證據顯示本季款項延到了下一季。三星電子與鎧俠關於明年投資金額的說法,PRISM未能核對。因此本文把結論限縮在本季比率,也不把比率下降寫成「縮減投資」。這就是「只憑一季能否下結論」這第三個反問的答案。補充依據是:鎧俠即使擴大到4~9月累計,比率也是5.7%(去年同期81.7%)。
C. 同一季一併流出的現金
現金流量表不會把沒用在設備上的現金與其去向一一對應。能確認的,是同一季、同一張表上一併列出的大筆流出。
能以同一季數值確認的只有SK海力士。第三季現金流量表摘要中,「長期運用商品增減」一行流出30兆8,450億韓元。「長期運用商品」是該公司現金流量表摘要的項目名稱,摘要表並未說明運用於哪些標的。這筆金額是同一季取得有形資產12兆6,700億韓元的2.43倍(PRISM計算)。發放股利為2,720億韓元。「庫藏股取得/處分等其他」一行記為流入10兆3,080億韓元,因此不能解讀為買回庫藏股。季末現金含短期金融商品為114兆4,600億韓元(資料註腳)。
其他公司則期間對不上。美光購買備供出售證券('Purchases of available-for-sale securities')348億7,100萬美元,是2026會計年度全年數字。鎧俠取得其他金融資產(その他の金融資産の取得による支出)782億2,000萬日圓為4~9月累計,公司說明這是取得台灣南亞科技(Nanya Technology Corporation)股份的支出。兩者都無法得知本季的部分。三星電子同一季的金融資產流出,PRISM未予核對。
尺度檢驗:上一季與其他讀法
第二個反問是基期。去年同期,美光(營業現金57億3,000萬美元)與鎧俠(1,140億日圓)的營業現金偏小。所以從98.7%降到25.3%、從79.5%降到5.6%的幅度,深受基期影響。降幅不列為論據,以下把基準點換成上一季。
表2. 上一季比率與本季比率
| 公司(上一季) | 上一季比率(PRISM計算) | 本季比率 | 方向 |
|---|---|---|---|
| SK海力士(2026年4~6月) | 16.2% | 23.1% | 上升 |
| 三星電子合併(2026年4~6月) | 13.4% | 27.3% | 上升 |
| 美光(截至2026年5月28日的一季) | 30.8% | 25.3% | 下降 |
| 鎧俠(2026年4~6月) | 5.9% | 5.6% | 下降 |
原始數值取自與表1相同資料的上一季欄位。
各公司的季末日期與計算方式不同:美光上一季截至5月28日,鎧俠本季數值由累計數相減而來。因此,2比2的方向分歧,不解讀為南韓與美、日的差異。這也是本文把「下降」限定為「低於去年同期」的原因。「不到一半」則在兩種基準下都成立:上一季比率中最高的,也是美光的30.8%。
與去年同期相比的方向,換一種讀法也相同。在表1註的兩種讀法之外再加一種:鎧俠4~9月累計購置設備現金扣除政府補助款收入(政府補助金による収入)後,比率為4.8%,去年同期為62.7%(PRISM計算)。不論哪種讀法,本季比率都低於去年同期,也都不到50%。
逐題回答
Q1. 營業現金有百分之幾再投入購置設備?比一年前多嗎? 四家都不到一半,也都低於去年同期(表1)。與上一季相比,SK海力士與三星電子反而較高(表2)。偏高還是偏低,只能用這三個基準(50%線、去年同期、上一季)回答;產業平均或多年趨勢,無法從本文的資料得知。作為對照,同一個第三季,購買晶片的5家大型科技公司,合計投入資本支出的現金多於營業現金。
Q2. 是購置設備的現金減少,還是營業現金增加得更快? 購置設備現金減少的只有鎧俠一家。其餘三家的購置設備現金也增加了,營業現金則以更大的倍數成長(原因A)。這是算術。營業現金為何增加這麼多,光看現金流量表數字無法判別(鎧俠把4~9月增加的主因寫為稅前淨利增加)。設備以外的大筆流出,只有SK海力士能以同一季數值確認:該季從「長期運用商品增減」一行流出的現金,多於購置設備(原因C)。
Q3. 下次財報該看哪一行? 現金流量表的兩行:營業活動現金流量,以及購置設備那一行。再把公司寫下的計畫說法疊上去比對,也就是SK海力士對2027年「預計相當幅度增加」(PRISM翻譯)的說法,以及美光FY27第一季資本支出淨額約115億美元的預估。SK海力士、三星電子、美光的下次財報日期尚未公布,鎧俠的發布日PRISM未能確認。項目名稱與計算方法,整理在下方PRISM Insight。
本季公告能說明的事
2026年7~9月(美光為5月29日~9月3日),4家記憶體廠商購置設備付出的現金,占營業活動現金流量的5.6~27.3%(27.3%為含手機、家電的三星電子合併數字),比重低於去年同期(35.0~98.7%)。同期購置設備現金在SK海力士、三星、美光增為去年同期的1.96~2.52倍(美光為14週對13週),只有鎧俠減少7.2%(PRISM計算)。與上一季相比,SK海力士與三星電子合併上升,美光與鎧俠下降(表2)。「下降」是以去年同期為基準的說法。
依據的強度各層不同。原始數值由PRISM直接查核四家公司的公告原文。比率、倍數,以及把比率變化拆成分母與分子倍數的分析,都是以這些原始數值進行的PRISM計算。比率下降的原因未能確認。SK海力士與美光的明年計畫已從公司說法確認,是否執行仍屬未知。對記憶體供給或價格的意涵,這些數字無法支撐,因此本文不寫。
結論也有改變的條件。SK海力士與三星電子兩列仰賴IR摘要表。若11月14日法定期限前提交的DART季報現金流量表與摘要不同,使其中一家的比率高於去年同期,「四家都下降」這句話就撤回。若三星電子季報的「取得有形資產」與IR的「有形資產增加」不同,且未較去年同期增加,就把「三家增加」改為「兩家」。
接下來要看的
- DART季報(法定期限11月14日):SK海力士、三星電子第三季現金流量表。檢查數值與IR摘要是否相同,以及三星電子的「取得有形資產」與IR的「有形資產增加」有何不同。數值不同就修正表1。
- 美光FY27第一季財報:日期尚未公布。這是第一個能把資本支出淨額實際值與10-K預估值以淨額對淨額比較的季度。
- SK海力士、三星電子第四季財報:兩家日期均未公布。三星電子在法說會簡報中預告,在「2027年1月底董事會」(PRISM翻譯)提出下一期股東回饋政策,以及2026年剩餘財源的最終股東回饋規模。這與財報發布日公告是兩回事。
- 鎧俠下一季決算短信:以4~12月累計減去4~9月累計,即可得出10~12月數值。發布日PRISM未能確認。
相關PRISM報導:SK海力士營業利益率見10月28日報導,HBM(高頻寬記憶體)的結構見11月7日解說。
數字依各公司第三季公告(2026年9~10月),由PRISM於11月9日核對。英文、日文、韓文引述及報表項目名稱的中文為PRISM翻譯(原文見各連結)。
本內容由AI根據原文進行摘要和分析。我們力求準確,但可能存在錯誤,建議核實原文。
相關文章
SK海力士股價單日暴漲11%,市值突破1兆美元。繼三星電子後,韓國兩家半導體巨頭同時躋身兆元俱樂部,AI記憶體需求重塑亞洲科技版圖。
2026 年 AI 基礎建設財富大轉移!華爾街資金正從輝達流向 AMD、Intel 與美光。本文解析記憶體與 CPU 復興背後的關鍵動能。

Google發布TurboQuant技術,聲稱可將AI模型記憶體需求降低六倍。三星、SK海力士、美光股價應聲下跌。這場拋售是恐慌還是機會?從華人投資視角深度解析。
Micron單季營收近乎三倍成長,下季預測更達200%。AI記憶體供應短缺背後,誰是贏家、誰是輸家?台灣、韓國、中國的半導體版圖將如何重塑?
SK海力士股價單日暴漲11%,市值突破1兆美元。繼三星電子後,韓國兩家半導體巨頭同時躋身兆元俱樂部,AI記憶體需求重塑亞洲科技版圖。
2026 年 AI 基礎建設財富大轉移!華爾街資金正從輝達流向 AMD、Intel 與美光。本文解析記憶體與 CPU 復興背後的關鍵動能。
Google發布TurboQuant技術,聲稱可將AI模型記憶體需求降低六倍。三星、SK海力士、美光股價應聲下跌。這場拋售是恐慌還是機會?從華人投資視角深度解析。
Micron單季營收近乎三倍成長,下季預測更達200%。AI記憶體供應短缺背後,誰是贏家、誰是輸家?台灣、韓國、中國的半導體版圖將如何重塑?
觀點
分享您對這篇文章的看法
登入加入討論