
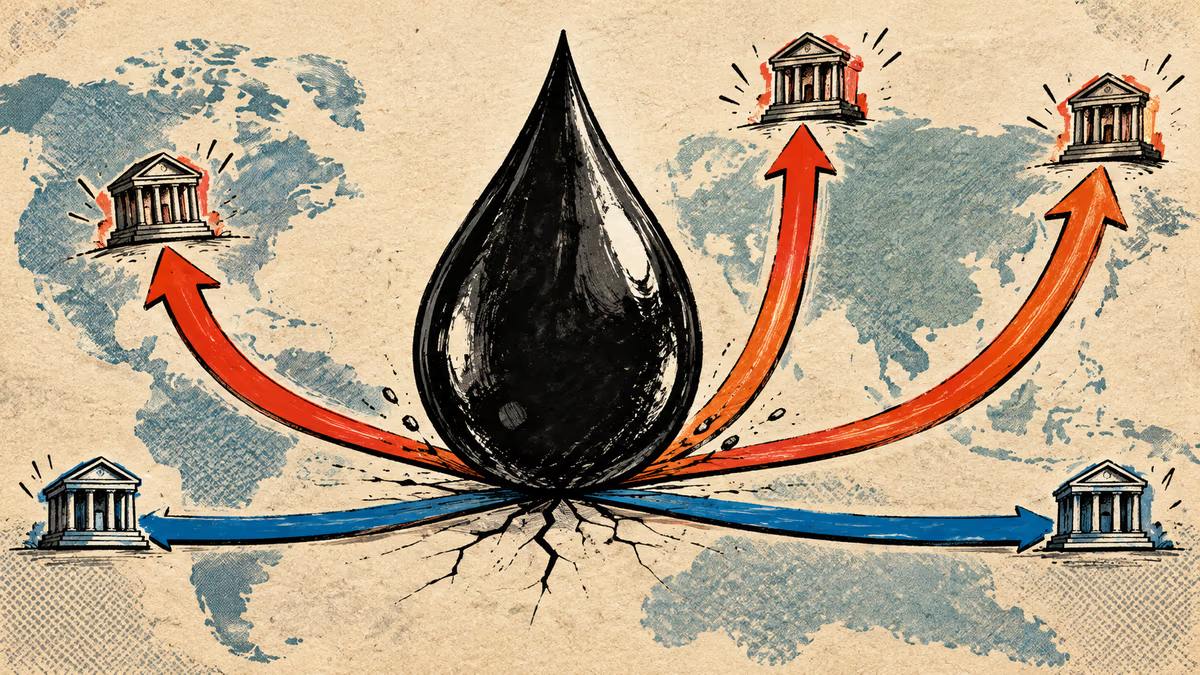
原油100ドル時代の金利地図:日銀・FRB・韓国銀行は22日間に利上げ、台湾と中国は据え置き
日銀・FRB・韓国銀行が22日間に0.25%利上げ、台湾と中国は据え置き。理由の違いと韓国借り手・為替への影響、今後の日程を整理。
金利で原油価格を動かすことはできません。9月16日に利上げを決めたケビン・ウォーシュ米連邦準備理事会(FRB)議長が、記者会見で示した答えの要旨です。FRBの会見記録(暫定版)にそのやり取りが残っています。CBSの記者は、0.25%の利上げでホルムズ海峡が再び開くわけではないと指摘しました。ウォーシュ議長は「原油であれ、スーパーの食料品であれ、個別の価格を我々が動かすことはできない」と答えました。そのうえで「我々にできること、そしてやることは、相対価格の変化が広がらないようにすることだ」と述べました。
韓国銀行が8月27日、FRBが9月16日、日銀が9月18日に、それぞれ0.25%ずつ利上げしました。22日間の出来事です。台湾中央銀行はFRBの発表から数時間後に金利を据え置きました。中国のローンプライムレート(LPR、最優遇貸出金利)は8月20日も動きませんでした。PRISMは韓国銀行の通貨政策方向決定文、日銀の決定文、台湾中央銀行の報道資料、FRBの声明を突き合わせました。決定の文章に原油価格を理由として書いた中央銀行はありませんでした。
原油価格は、韓国銀行・日銀・台湾中央銀行の文書では背景を説明するパラグラフに出てきます。FRBの声明には原油もエネルギーも出てきません。8月のエネルギー価格は前年同月比で、米国が16.3%(米労働統計局)、台湾の燃料費(油料費)が11.86%(台湾・主計総処)上がりました。韓国の石油類は14.2%です(韓国・国家データ処)。ブレント原油はホルムズ海峡の緊張のなかで1バレル100ドルを上回っています。11月物の清算値は103.87ドルです(9月18日、ニューヨーク。ブルームバーグ報道)。
5つの中央銀行の決定と、自ら挙げた理由
| 中央銀行 | 決定日 | 決定 | 政策金利 | 採決 | 決定文が挙げた理由 | 原油・エネルギーが出てくる場所 | 次回会合 |
|---|---|---|---|---|---|---|---|
| 韓国銀行 | 8月27日 | 利上げ(7月に続き2会合連続) | 2.75%→3.00% | 6対1 | 物価上昇の広がりを先回りして防ぐ、金融安定リスク | 世界経済のパラグラフ、国内の物価経路の不確実性要因 | 10月22日 |
| 米FRB | 9月16日(米東部時間) | 利上げ(2023年7月以来) | 3.50~3.75%→3.75~4.00% | 12対0 | 物価が依然として高い、2%目標へのより速い復帰 | 声明文にはなし。会見の質疑応答で言及 | 10月27~28日 |
| 台湾中央銀行 | 9月17日 | 据え置き(10四半期連続)、2軒目の住宅ローン上限を60%→70% | 再割引率2% | 非公開(理事2人が利上げを主張、聯合報・中央通信社報道) | 住宅取引の減速と投機の減少、国内物価は2%前後 | 世界的な物価圧力の原因(原油など資源高) | 12月17日 |
| 日本銀行 | 9月18日 | 利上げ(24日実施) | 1.00%→1.25% | 7対2 | 2%の物価目標の持続的・安定的な達成 | 企業物価の上昇要因。中東情勢は成長の下押し要因 | 10月29~30日 |
| 中国LPR | 8月20日 | 据え置き(15カ月連続) | 1年物3.0%、5年物以上3.5% | 該当なし | 理由を示す文書なし(市中銀行の提示金利を公表) | なし | 毎月20日(9月分は20日または21日) |
利上げした3行に共通する論理は波及の遮断
3行が重なるのは、物価上昇が広がる前に止めるという一点です。韓国銀行は決定文に、先手を打って物価上昇の広がりを防ぐことが重要だと書きました。予想を上回る成長と金融安定リスクも挙げています。日銀は、基調的な物価上昇率が2%に近づき、中長期の予想インフレ率が上がり続けていると判断しました。ウォーシュ議長は米経済が強まっているように見えると述べ、金融環境の全体については引き締め的とは言いがたいと話しました。
米国の8月の消費者物価は前年同月比3.4%、コアは2.4%上がりました(米労働統計局)。PRISMは、この2つの差が主にエネルギー(16.3%上昇)から出ていると見ています。ウォーシュ議長が止めたいと言う広がりは、この差がコア物価に燃え移る経路です。
韓国は住宅価格、米国は独立性、日本は反対2票
韓国はここに住宅価格と貸出を重ねました。8月末の銀行の家計向け貸出残高は1198兆3000億ウォンで、1カ月で3兆4000億ウォン増えました(韓国銀行、9月9日発表)。シン・ヒョンソン総裁は、鍬(くわ)で防げるうちに防ぐという韓国のことわざを引いて、手遅れになる前に動いたと説明しました(韓国メディアのイートゥデイ報道)。採決は6対1でした。ファン・ゴンイル委員が据え置きを主張しました。需要側の物価圧力が基調的なものかどうか、もう少し見るべきだという意見です(9月15日公開の議事録、イーデイリー・ヘラルド経済報道)。
米国は12対0でした。7月初めにPRISMが取り上げたウォーシュFRBのタカ派姿勢が、実際の利上げになりました。トランプ大統領が指名したウォーシュ議長が中間選挙の7週間前に利上げしたことで、独立性をめぐる論争が起きました。トランプ大統領はトゥルース・ソーシャルで利下げを求め、ウォーシュ議長に理事会と同じように投票するよう伝えたと明らかにしました(ヤフー・ファイナンス、CNBC報道)。ウォーシュ議長は大統領とのやり取りについて多くを語らず、「独立性は双方向の道だ」と述べました。共和党のマイク・ラウンズ上院議員は、FRBが独立していることを示したと評価しました(ポリティコ報道)。
日銀の採決は7対2でした。新しい政策金利1.25%は24日から適用されます。1995年以来の高さです(日経報道)。植田和男総裁は、政策の局面が変化したと述べました(NHK報道)。反対2票の理由は物価でした。8月の全国コア消費者物価(生鮮食品を除く)の上昇率は1.7%で、8カ月連続で2%を下回りました(日経・NHK報道)。エネルギー関連の補助金が押し下げたと、日経とNHKは伝えています。浅田統一郎委員は、コアCPIの上昇率が足元で2%を下回るなかでは景気が強いとは必ずしも言えないとして反対しました。佐藤綾野委員は、足元の経済と物価が以前と比べて大きく加速したようには見えず、いま政策金利を引き上げるのは適当ではないとして反対しました(いずれも日銀の決定文)。日経は、反対2票を受けて円が売られ、一時1ドル=158円台まで下落したと報じました。
台湾は金利据え置き、住宅ローンは緩和
台湾中央銀行は9月17日午後、再割引率を2%に据え置きました。2024年3月の利上げ以降、10四半期連続の据え置きです。同じ場で、個人が2軒目の住宅を買うときの融資上限を担保価値の60%から70%に引き上げました(18日実施)。楊金龍(ヤン・ジンロン)総裁は「我々は我々の道を行く」と述べました(経済日報報道)。台湾中央銀行の今年の成長率見通しは11.48%です。楊総裁は、その成長を輸出が引っ張り、内需には広がっていないとして、外熱内温(外は熱く、内はぬるい)と呼びました。産業がK字に分かれている点、利上げをすれば初めて住宅を買う層の負担が増える点も挙げました(中央通信社報道)。

金利の据え置きには異論が、貸出の緩和には選挙向けではないかという疑いがつきました。理事2人が利上げを主張しました(聯合報・中央通信社報道)。楊総裁は選挙とは関係ないと線を引きました(Newtalk・中央通信社報道)。
中国本土の論点は利下げのタイミング
中国のLPRは8月20日時点で1年物3.0%、5年物以上3.5%と、15カ月連続で据え置かれています。
コストは上がり、需要は弱いままです。8月の生産者物価(PPI)は3.8%、生産者購入価格は5.8%上がりました(中国国家統計局)。消費財のPPIは0.5%下がり、コア消費者物価は1.0%の上昇にとどまりました。金利を上げることも下げることも難しい組み合わせです。
[見通し] 中国人民銀行は8月1日の下半期の業務会議で、適度に緩和的な金融政策を続けると表明しました。東方金誠の馮琳氏は、物価が利下げの主な障害にはならないと見ています(第一財経報道)。
同じ月、ソウルは引き締め、タイペイは緩和
韓国の金融委員会は9月9日、秋の引っ越し需要期に向けて住宅ローンの管理を強めるよう求めました(グローバルエコノミック報道)。台湾中央銀行が住宅ローンを緩めたのは、同じ月の17日です。
PRISM Insight・比較分析韓国銀行も台湾中央銀行も、決定文書に原油・エネルギーの文章を書きました。住宅金融の処方は逆に動きました。韓国銀行は首都圏の住宅価格が高い上昇を続けていると書き、金融安定リスクを利上げの理由に挙げました。台湾中央銀行は住宅取引が冷え、投機が減ったと見ています。銀行の貸出に占める不動産の比率は、3月末の35.56%から7月末には34.44%へ下がりました(経済日報などの報道)。台湾はこの数字を挙げて、2軒目の住宅ローンを緩めました。
韓国の借り手とウォンに残る数字
ドル・ウォン相場は7月16日の1ドル=1480.4ウォンから、9月18日には1383.3ウォンへ、97.1ウォン下がりました。どちらも午後3時30分の日中終値です(マネートゥデイなどの報道)。その分ウォンが強くなったという意味です。FRBの利上げ前、9月16日の終値1368.6ウォンと比べると、2日間で14.7ウォン上がりました。ウォンが押し戻された形です。FRBの目標レンジ上限と韓国銀行の政策金利の差は、0.75%から1.00%に開きました。同じ基準で見ると、日米の金利差はFRBの利上げで2.75%から3.00%に開き、24日に日銀の1.25%が実施されると2.75%になります。
同じ為替相場を、金融通貨委員会のなかでは違うように読みました。ファン委員は、ウォンがかなり切り上がったことで引き締めの負担が減ったとして、据え置きを主張しました(議事録、イーデイリー・ヘラルド経済報道)。
[見通し] シン総裁は、ウォン高が続けば輸入物価の圧力をかなりの部分和らげられると見ています(イートゥデイ報道)。
PRISM Insight・読者への影響3億ウォンを借りている人の計算。 2回の利上げ分0.50%が貸出金利にすべて、すぐに反映されると仮定した単純計算です。この仮定どおりなら、元本3億ウォンの変動金利の借り手が払う利息は年150万ウォン、月12万5000ウォン増えます。7月の最初の利上げのときに計算した年75万ウォンの2倍です。実際の反映はこれより遅れます。8月の新規取扱分のCOFIX(コフィックス、韓国の銀行の資金調達コストを示す指数)は3.18%で、前月と同じでした(韓国の銀行連合会、9月15日公示)。7月に新規で取り扱われた住宅ローンの約68%が変動型でした(固定金利31.9%を差し引いた値、韓国日報報道)。[見通し] COFIXの公示の仕組み上、8月27日の利上げ分は10月中旬に出る9月のCOFIXから本格的に表れる可能性があります。
次の分岐点は10月最終週
| 日付(現地) | 予定 |
|---|---|
| 9月20日または21日 | 中国の9月LPR公表 |
| 9月24日 | 日銀の政策金利1.25%を実施 |
| 10月1日 | 日銀9月会合の「主な意見」公表 |
| 10月20日 | 中国の10月LPR公表 |
| 10月22日 | 韓国銀行の金融通貨委員会 |
| 10月27~28日 | 米FOMC |
| 10月29~30日 | 日銀の金融政策決定会合 |
| 11月3日 | 米中間選挙 |
| 11月26日 | 韓国銀行の金融通貨委員会 |
| 12月8~9日 | 米FOMC |
| 12月17日 | 台湾中央銀行の理事会 |
| 12月17~18日 | 日銀の金融政策決定会合 |
[見通し] 韓国の金融通貨委員のドットチャート(政策金利見通し)では、6カ月後の中央値が3.25%です。シン総裁はこれを、いまよりもう1回引き上げる水準だと説明しました(イートゥデイ・ニュースピム報道)。8月27日時点の債券市場の大勢は、10月は休んで11月に利上げというものでした(イートゥデイ報道)。新韓投資証券は、原油高とFRBの追加利上げが重なれば、利上げが第4四半期(10~12月)に前倒しされる可能性があると見ています(グローバルエコノミック報道)。
[見通し] FRBの経済見通し(SEP)では、今年末の政策金利の中央値が4.1%です。18人のうち16人が今より高い年末の金利を書き、低く書いた人はいませんでした。CMEのフェドウォッチによる10月利上げの確率は、9月16~17日時点で45~53%でした(ロイターなどの報道)。日銀は、経済と物価の動き次第で政策金利を引き上げ続けると決定文に書きました。
10月22日に韓国銀行、27~28日にFRB、29~30日に日銀が順に会合を開きます。FRBの会合の6日後、11月3日が米中間選挙です。韓国の変動金利の借り手にとって先に出てくる数字は、10月中旬に公示される9月のCOFIXです。日本で先に出てくるのは、24日に実施される1.25%と、10月1日に公表される9月会合の「主な意見」です。
この記事は情報提供を目的としたもので、特定の金融商品の契約や投資を勧めるものではありません。
本コンテンツはAIが原文記事を基に要約・分析したものです。正確性に努めていますが、誤りがある可能性があります。原文の確認をお勧めします。
関連記事
ウォーシュ新FRB議長は金利を据え置いた。それでも市場が揺れた理由は、金利ではなく『シグナル』だった。フォワードガイダンス消滅がリスク資産に突きつけた請求書を読み解く。
FRBのグールズビー総裁が警告するAIブームと原油ショックの複合インフレリスク。日本経済への波及効果と金融政策の行方を多角的に分析します。
米国債市場で長期金利が急上昇。ワシントンはどこまで高い借入コストに耐えられるのか。日本の投資家と企業への影響を多角的に読み解きます。
北米・欧州で政策金利が据え置かれているにもかかわらず、住宅ローン金利が上昇している。その背景にある債券市場の動きと、住宅購入者・投資家への実質的な影響を読み解きます。
ウォーシュ新FRB議長は金利を据え置いた。それでも市場が揺れた理由は、金利ではなく『シグナル』だった。フォワードガイダンス消滅がリスク資産に突きつけた請求書を読み解く。
FRBのグールズビー総裁が警告するAIブームと原油ショックの複合インフレリスク。日本経済への波及効果と金融政策の行方を多角的に分析します。
米国債市場で長期金利が急上昇。ワシントンはどこまで高い借入コストに耐えられるのか。日本の投資家と企業への影響を多角的に読み解きます。
北米・欧州で政策金利が据え置かれているにもかかわらず、住宅ローン金利が上昇している。その背景にある債券市場の動きと、住宅購入者・投資家への実質的な影響を読み解きます。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加