
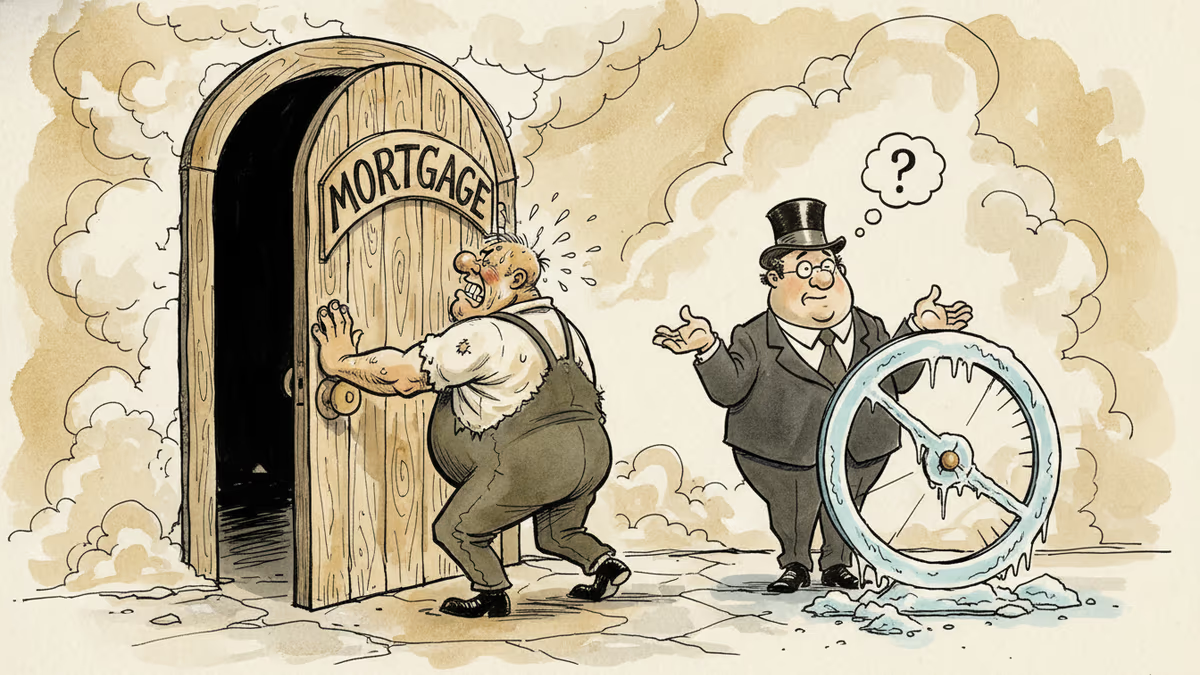
中央銀行が動かなくても、住宅ローン金利は上がる
北米・欧州で政策金利が据え置かれているにもかかわらず、住宅ローン金利が上昇している。その背景にある債券市場の動きと、住宅購入者・投資家への実質的な影響を読み解きます。
中央銀行が何もしていないのに、なぜ住宅ローンの返済額が増えているのでしょうか。
2026年春、北米と欧州の住宅市場で、ある奇妙な現象が起きています。米連邦準備制度(FRB)も欧州中央銀行(ECB)も政策金利を据え置いているにもかかわらず、住宅ローンの固定金利は静かに、しかし確実に上昇を続けています。「中央銀行が動けば金利が動く」という常識が、今、崩れつつあります。
政策金利と住宅ローン金利、なぜ連動しないのか
住宅ローン金利、特に固定型は、政策金利よりも10年物国債利回りに連動します。そして今、その長期金利が上昇しているのです。背景には複数の要因が絡み合っています。
まず、米国の財政赤字拡大への懸念です。ムーディーズが2025年5月に米国の国債格付けを引き下げたことは、投資家に「米国債を保有するリスク」を改めて意識させました。格付け低下は国債価格の下落、つまり利回りの上昇を意味します。米国の30年固定住宅ローン金利は足元で7%台前半で推移しており、政策金利が据え置かれた期間中に約0.3〜0.5ポイント上昇しています。
次に、インフレ期待の根強さです。トランプ政権が推進する関税政策は、輸入物価を押し上げる可能性があり、市場参加者はインフレの再燃を警戒しています。インフレが続くと見れば、投資家は長期国債に高い利回りを要求します。結果として、住宅ローンを組む家庭が支払う金利も上がるという構造です。
欧州でも事情は似ています。英国では10年物英国債(ギルト)の利回りが上昇し、大手銀行が住宅ローン商品の金利を相次いで引き上げました。ドイツやフランスでも、固定型住宅ローンの金利がECBの政策金利とは独立した動きを見せています。
「据え置き」が意味するものの変化

これは単なる金利の話ではありません。 中央銀行の「政策金利据え置き」というメッセージが、かつてほど市場を安心させなくなっている、という変化を示しています。
以前であれば、「中央銀行が動かない=金融環境は安定」という解釈が一般的でした。しかし今、市場は中央銀行の決定よりも、財政の持続可能性や地政学リスク、貿易政策の不確実性を先に織り込むようになっています。言い換えれば、金融政策の伝達経路が変質しているのです。
日本の住宅購入者にとって、この変化は他人事ではありません。日本銀行は2024年以降、段階的な利上げを進めており、日本の住宅ローン金利も変動型・固定型ともに上昇傾向にあります。さらに、日本の長期金利(10年物国債利回り)は2025年に約1.5%を超え、2026年には一時1.7%台に達しました。これは2008年以来の水準です。変動型住宅ローンを抱える世帯は、返済額の増加に備える必要があります。
具体的な数字で見てみましょう。3,000万円の住宅ローンを35年で組んだ場合、金利が0.5ポイント上昇すると、月々の返済額は約8,000〜9,000円増加します。35年間の総返済額では300万円以上の差になります。
誰が得をして、誰が損をするのか
この環境で恩恵を受けるのは、すでに固定型ローンで住宅を購入済みの人々です。低金利時代に長期固定を選んだ層は、今の金利上昇の影響を受けません。一方、これから住宅を購入しようとする人、あるいは変動型ローンを抱える人は、じわじわとした負担増にさらされます。
不動産市場全体では、住宅ローンの負担増が購買意欲を冷やし、価格の伸びを抑制する方向に働く可能性があります。ただし、都市部の供給不足が続く限り、価格が大きく下落するシナリオも描きにくい状況です。
金融機関にとっては、貸出金利の上昇は収益改善の機会でもあります。しかし、ローンの新規組成件数が減少すれば、その恩恵は限定的です。三菱UFJや三井住友といった国内大手行も、住宅ローン事業の戦略見直しを迫られる可能性があります。
政策立案者の視点から見ると、中央銀行の意図と市場の反応の乖離は、政策の有効性に対する問いを突きつけます。金融政策だけでは制御できない金利上昇が続くならば、財政政策との協調や、住宅取得支援策の強化が議論の俎上に載ってくるでしょう。
本コンテンツはAIが原文記事を基に要約・分析したものです。正確性に努めていますが、誤りがある可能性があります。原文の確認をお勧めします。
関連記事
同じ「コア物価」でも、国・地域によって除く品目は違います。2026年9月の米国コアCPI(2.6%)と日本のコアCPI(2.1%)をそのまま比べると、定義の違いまで混ざります。日米韓台のコア指標の定義と、10月分の公表日程を表にまとめました。

FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。

韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
日銀・FRB・韓国銀行が22日間に0.25%利上げ、台湾と中国は据え置き。理由の違いと韓国借り手・為替への影響、今後の日程を整理。
同じ「コア物価」でも、国・地域によって除く品目は違います。2026年9月の米国コアCPI(2.6%)と日本のコアCPI(2.1%)をそのまま比べると、定義の違いまで混ざります。日米韓台のコア指標の定義と、10月分の公表日程を表にまとめました。
FRBは賛成10反対2、日銀は賛成8反対1で金利を据え置き。米国7〜9月期GDPは年率3.4%成長、9月PCE物価は前年同月比3.6%。サムスン電子の決算は営業利益107兆4000億ウォンのうち半導体が106兆5000億ウォン。
韓国の10月1〜20日の輸出は105.4%増、中国の1〜9月の輸出は16.4%増。中国の小売売上高と韓国の若年層の就業率は、輸出ほどには伸びていません。韓国銀行の金利据え置き、JNTOの9月推計値、日本のコアCPIも取り上げました。
日銀・FRB・韓国銀行が22日間に0.25%利上げ、台湾と中国は据え置き。理由の違いと韓国借り手・為替への影響、今後の日程を整理。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加