
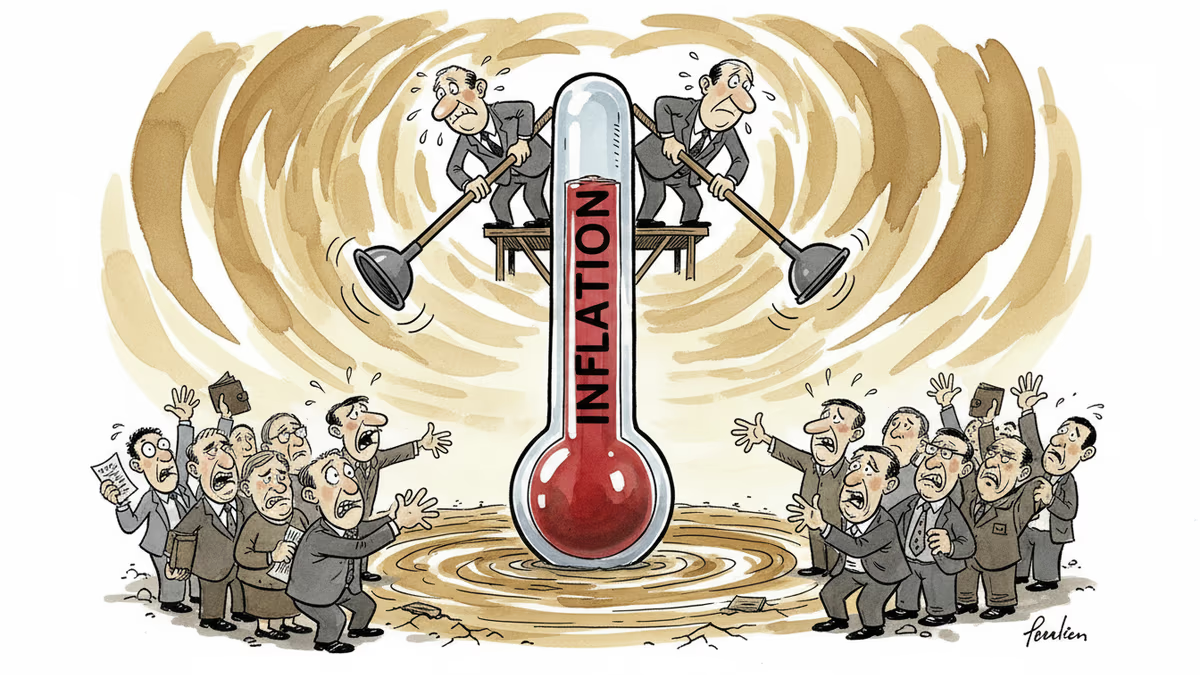
聯準會官員:通膨戰役尚未結束
舊金山聯邦儲備銀行總裁戴利表示美國央行仍需壓制通膨。分析利率政策走向及對亞洲市場的影響。
舊金山聯邦儲備銀行總裁戴利(Mary Daly)近日表示,「美國央行仍需要將通膨率降下來」。這番話如同給市場預期的提早降息潑了一盆冷水,再次提醒投資人通膨戰役遠未結束。
通膨目標仍遙不可及
美國目前的通膨率為2.4%,仍高於聯準會2%的目標。戴利強調,「要達到目標還有工作要做」,暗示貨幣政策將維持緊縮態勢。
最令人擾的是「黏性通膨」問題。住房成本和服務業價格居高不下,這些項目一旦上漲就很難快速回落。勞動市場依然緊俏,薪資成長壓力持續存在,這些因素都讓聯準會不敢輕易放鬆政策。
根據最新數據,核心服務業通膨年增率仍達3.8%,遠超央行舒適區間。這解釋了為什麼聯準會官員們持續釋出鷹派訊號。
亞洲市場的連鎖反應

美國高利率政策的延續,對亞洲經濟體形成複雜影響。一方面,強勢美元持續對亞洲貨幣施壓,進口通膨風險上升;另一方面,出口導向的經濟體可能受惠於貨幣競爭力的提升。
台灣和南韓的央行面臨兩難:跟隨美國升息可能傷害經濟成長,但不跟進又會面臨資本外流和匯率貶值的壓力。台灣央行已暗示可能採取更積極的匯率干預措施。
中國大陸則走出了不同路徑,持續實施寬鬆貨幣政策以刺激內需。這種政策分歧可能進一步加劇全球資本流動的不穩定性。
市場預期的重新校準
金融市場原本預期聯準會將在2025年降息3次,但戴利的發言迫使投資人重新評估這種樂觀預期。債券殖利率應聲上揚,科技股面臨估值壓力,而銀行股則受惠於利差擴大的預期。
華爾街分析師指出,如果通膨數據持續頑強,聯準會可能被迫將利率維持在更高水準更長時間。這種「更高更久」的利率環境,將重塑全球資產配置格局。
相關文章

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
觀點
分享您對這篇文章的看法
登入加入討論