
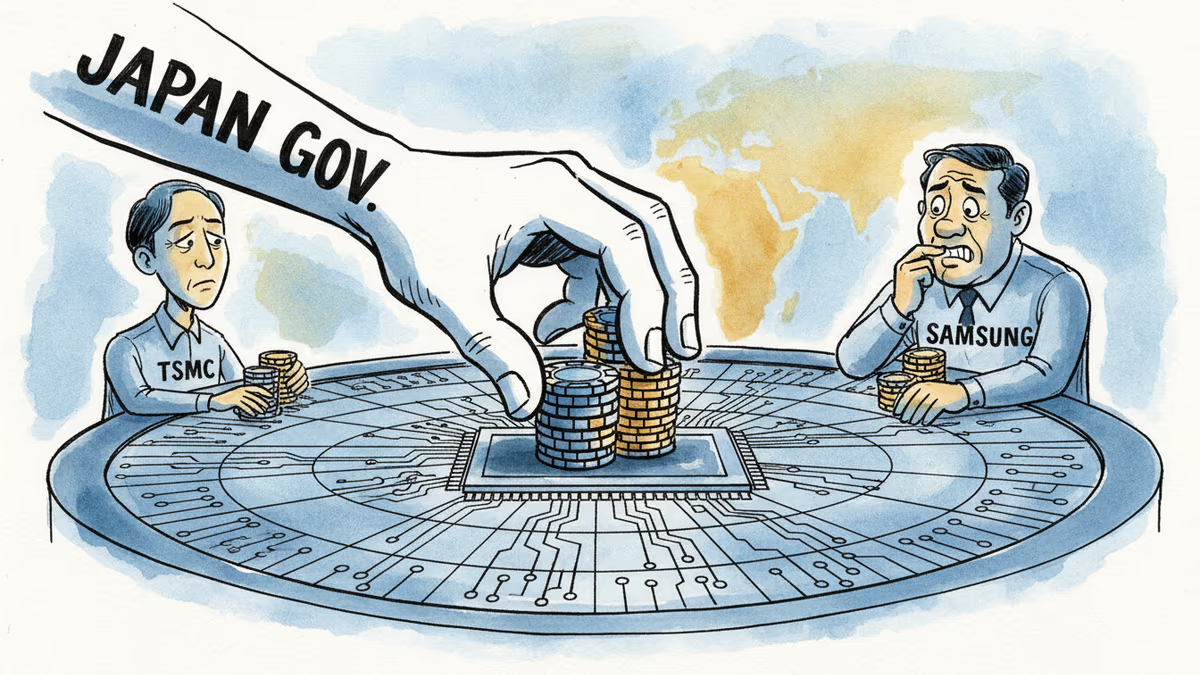
日本政府持股Rapidus 10%,但保留破產時否決權
日本政府投資6.4億美元成為Rapidus最大股東,平時僅握10%投票權,但公司破產時可取得過半控制權的特殊安排引發關注
日本政府週四宣布將成為國產晶片製造商Rapidus的最大股東,但這項投資安排透露出耐人尋味的權力結構。政府將投資6.4億美元,平時僅持有約10%的投票權,但若公司陷入財務困境,政府有權將投票權提升至50%以上。
這種「平時放手、危機接管」的模式,反映出日本在全球半導體競爭中的微妙處境。一方面希望透過市場機制推動創新,另一方面又不願失去對關鍵技術的控制權。
十兆日圓的豪賭
Rapidus同時獲得來自私人部門超過10億美元的投資,IBM等國際企業也計畫加入。這家成立僅兩年的公司,承載著日本重振半導體產業的雄心。
回顧歷史,日本曾是全球半導體霸主,在1980年代末期佔據世界市場50%份額。然而,隨著台積電、三星等亞洲競爭對手崛起,日本份額已萎縮至10%左右。Rapidus的使命,就是要在先進製程領域重新挑戰台積電的霸主地位。
值得注意的是,日本政府這次的投資策略明顯不同於過去的「護國神山」模式。政府明確表示將尊重企業自主經營,只在必要時介入。這種做法既體現了對市場機制的尊重,也暴露出對企業能否成功的不確定性。
亞洲半導體版圖重塑

從地緣政治角度看,Rapidus的成敗將影響整個亞洲半導體供應鏈格局。台積電已在日本熊本設廠,未來還將建設第二座先進製程工廠。在此背景下,Rapidus既是合作夥伴,也是潛在競爭對手。
對台灣而言,日本半導體產業復甦既是挑戰也是機遇。一方面,Rapidus可能分食部分市場;另一方面,日本龐大的設備和材料供應鏈,也為台灣企業提供了更多合作可能。
韓國方面則表現出謹慎樂觀。三星雖然在記憶體領域領先,但在先進邏輯晶片製程上仍落後台積電。日本的加入可能會讓競爭更加激烈,但也可能帶來技術合作的新契機。
政府角色的平衡術
Rapidus的投資結構反映出現代產業政策的複雜性。政府既要提供足夠支持確保國家安全,又不能過度干預市場運作。這種「有限政府」模式,在中美科技競爭加劇的背景下尤其重要。
然而,批評者指出,半導體產業的技術迭代極快,2-3年就是一個世代。政府的決策機制是否能跟上產業節奏,仍是一大疑問。更重要的是,僅靠資金投入而缺乏核心技術突破,Rapidus能否真正挑戰現有巨頭,還需要時間驗證。
從華人世界的角度來看,日本此舉也帶來啟示。無論是台灣的護國神山策略,還是新加坡的產業升級計畫,都面臨著如何在政府支持與市場機制間找到最佳平衡點的挑戰。
相關文章

PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
觀點
分享您對這篇文章的看法
登入加入討論