
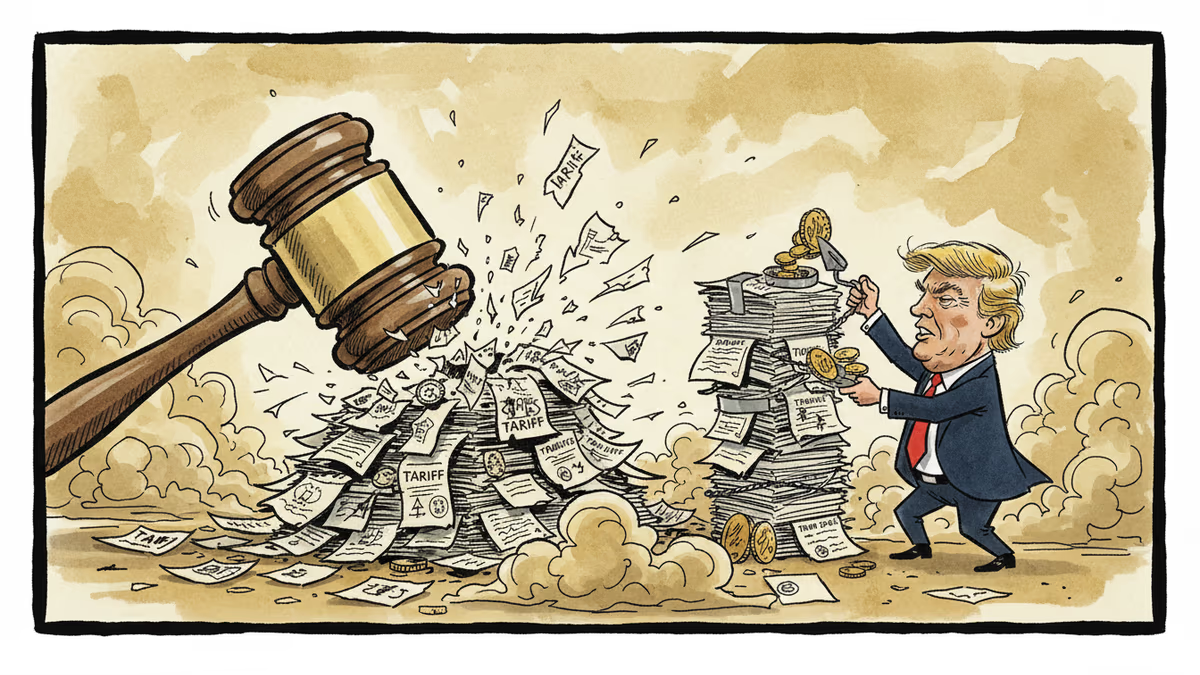
トランプの15%関税、法的根拠は「砂上の楼閣」
トランプ大統領が発表した15%全世界関税。しかし最高裁判決直後の法的根拠は専門家から疑問視されている。日本企業への影響と今後の展望を分析。
15%。トランプ大統領が発表した新たな全世界関税率です。しかし、この数字の背後には、法的根拠をめぐる深刻な矛盾が隠されています。
最高裁判決の直後に打ち出された「代替案」
金曜日、最高裁判所はトランプ政権の世界的関税の多くを無効とする判決を下しました。その数時間後、大統領は別の法的権限を使って同様の関税を復活させると発表。使用したのは1974年通商法第122条という、ほとんど知られていない条項でした。
この条項は本来、米国から資金が不安定なペースで流出する「国際収支の緊急事態」に対処するためのものです。しかし、トランプはこれを10%の包括的関税に適用し、翌日には法律で認められる上限の15%まで引き上げました。
問題は、この第122条がこれほど広範囲に適用された前例がないことです。さらに深刻なのは、トランプ政権自身が以前この条項の適用を否定していたことでした。
政権内部の矛盾が露呈
昨年11月の最高裁審理で、司法省は第122条には貿易赤字削減への「明確な適用」がないと主張していました。貿易赤字の削減は、大統領の長年の主要目標の一つです。

原告側の主任弁護士であるニール・カティヤル氏は「彼のDOJは我々の訴訟で、第122条は適用できず大統領は使用できないと裁判所に主張した。今度は振り返って、自身のDOJの法令解釈に反対しなければならない」と指摘しています。
国際社会の反応と日本への影響
欧州連合は月曜日、昨年ホワイトハウスと合意した貿易協定の実施を一時停止しました。この協定では、航空機と自動車を除く多くのEU輸出品に15%の関税を課すことになっていました。EU議員らは、合意した関税が法的に有効かどうか、より明確な説明を求めています。
トランプは月曜日の朝、ソーシャルメディアで「『ばかげた最高裁判決』を利用して貿易協定の再交渉を試みる国、特に長年米国を『食い物にしてきた』国々は、はるかに高い関税に直面することになる」と警告しました。しかし、現在の法的権限下では、彼はすでに上限に達しています。
日本企業にとって、この状況は特に複雑です。トヨタやソニーのような多国籍企業は、既に複雑な米国市場戦略を再考する必要に迫られています。関税の法的不安定性は、長期的な投資計画や供給チェーンの最適化を困難にしています。
法廷闘争の長期化は必至
多くの貿易アナリストや経済学者は、長期にわたる法廷闘争が避けられないと予測しています。ホワイトハウスの相反する目標が、2026年の残りの期間における米国経済の軌道に更なる不確実性をもたらしています。
第122条による関税は6ヶ月間有効ですが、議会の延長がなければ失効します。しかし、連邦政府の調査には時間がかかることが多く、その間の経済への影響は計り知れません。
関連記事
米中は11月9〜10日、入港料・輸出規制・反制裁措置の猶予と関税の適用除外を2カ月延長しました。米国の10月CPIは前年同月比の大半が未公表で、TSMCの10月売上高は前年同月比59.7%増。中国PPIや外務省の回答、ネットフリックスの順位も取り上げます。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
この1週間あまりに日米韓が出した賃金・物価の数字を、測り方まで追いました。国慶節の行き先の数字が出る時期、サムスン電子の四半期営業利益100兆ウォン超え、下方修正された米雇用、8カ月連続プラスの日本の実質賃金(速報)、2.9%上昇した韓国9月物価と11月の原油確保。
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
米中は11月9〜10日、入港料・輸出規制・反制裁措置の猶予と関税の適用除外を2カ月延長しました。米国の10月CPIは前年同月比の大半が未公表で、TSMCの10月売上高は前年同月比59.7%増。中国PPIや外務省の回答、ネットフリックスの順位も取り上げます。
ベッセント米財務長官は米中の釜山合意を1月10日まで延長すると述べたと報じられました。猶予を定めた文書10件(米国3件・中国7件)をたどると、10月12日時点で期限を変えた文書は確認できませんでした。
この1週間あまりに日米韓が出した賃金・物価の数字を、測り方まで追いました。国慶節の行き先の数字が出る時期、サムスン電子の四半期営業利益100兆ウォン超え、下方修正された米雇用、8カ月連続プラスの日本の実質賃金(速報)、2.9%上昇した韓国9月物価と11月の原油確保。
トランプ大統領が語った韓国の対米投資「最大2000億ドル」を米韓共同ファクトシートで確かめると、金額が記された事業はテキサスのガス火力発電と原発の2件で、アラスカLNGには金額がありません。同じ構造のMOUを結んだ日本は、第1弾で日米の発表額が一致していました。文書ごとの数字とMOUの条項の順序を照合しました。
意見
この記事についてあなたの考えを共有してください
ログインして会話に参加