
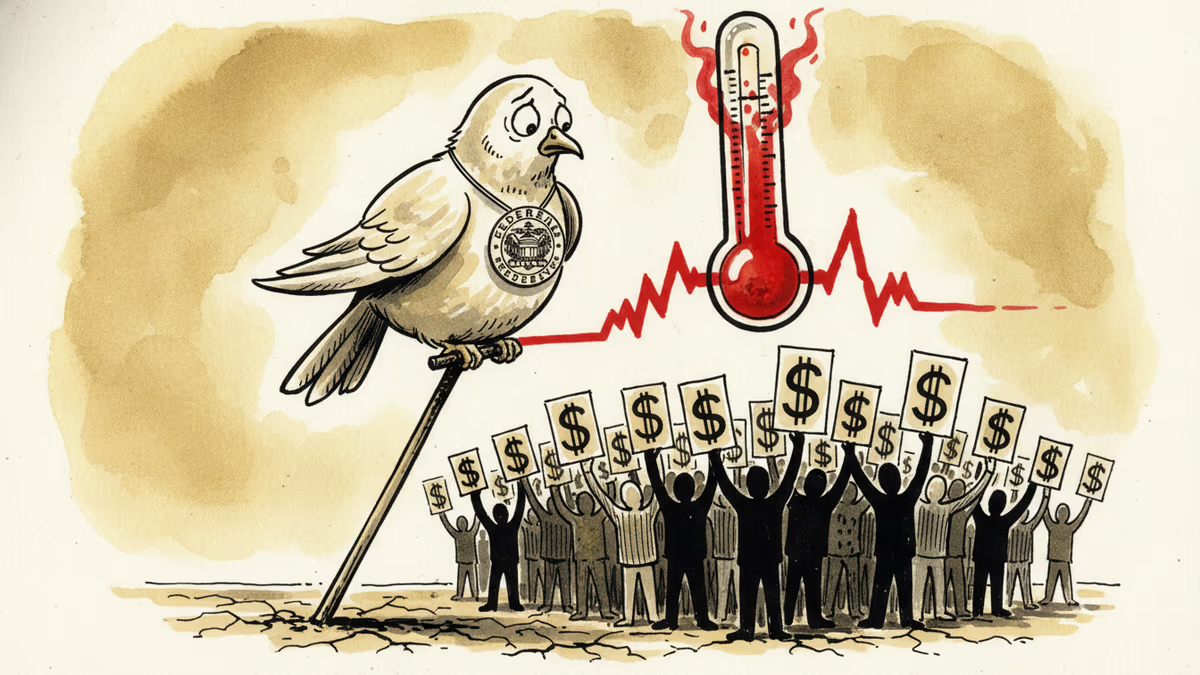
聯準會坦承:這是「壞消息」
聯準會官員葛斯比直言最新通膨數據是「壞消息」,降息預期再度降溫。分析美國通膨僵局對亞洲市場、台灣出口與人民幣匯率的深層影響。
當一位央行官員主動說出「壞消息」,市場通常比任何數據都更快做出反應。
芝加哥聯邦準備銀行總裁奧斯坦·葛斯比(Austan Goolsbee)近日表示,最新的通膨數據是「壞消息」。這句話簡短,卻意義深遠——它代表聯準會內部對通膨走勢的樂觀預期,正在悄悄鬆動。
發生了什麼事
自2022年以來,聯準會透過激進升息將基準利率推升至5.25%至5.5%的高位,試圖壓制一度飆升至9.1%的通膨率。隨著物價逐步回落,市場從去年起便開始押注降息時程。然而進入2026年,通膨下行的速度明顯放緩,部分指標甚至出現反彈跡象。
葛斯比的表態,等於是官方承認:通膨回到2%目標的路,比預期更崎嶇。背後的推手,部分市場人士指向川普政府的關稅政策——對進口商品加徵關稅,直接推升消費端成本,讓聯準會的貨幣工具面臨「打不到靶心」的困境。
亞洲視角:誰是輸家,誰是贏家
美國通膨僵局,對亞洲市場的影響並非單一方向。

對台灣而言,聯準會降息延後意味著美元強勢持續。新台幣承壓,進口成本上升,但對以美元計價出口的科技業者(如台積電供應鏈)而言,短期匯兌收益反而擴大。真正的風險在於:若美國消費者因高利率而縮減支出,對電子產品的需求降溫,台灣出口動能將受到更直接的衝擊。
對中國大陸而言,局面更為複雜。人民幣在美元強勢下面臨貶值壓力,而中國自身正處於低通膨甚至通縮的困境中——與美國的高通膨形成鮮明對比。中國人民銀行有降息的內在需求,但若人民幣貶值過快,資本外流的壓力將隨之而來。這是一個兩難困局。
對東南亞新興市場而言,美元強勢往往意味著資本回流美國、本幣貶值、外債償還壓力上升。印尼盾、泰銖等貨幣已在承壓,各國央行的政策空間因此受限。
兩種解讀,一個未解的問題
面對同樣的數據,市場存在兩種截然不同的解讀。
樂觀派認為,美國通膨之所以頑固,是因為就業市場強健、消費需求旺盛——這是經濟韌性的體現,而非失控的訊號。在這個框架下,聯準會的謹慎是負責任的,軟著陸仍是可期的結果。
悲觀派則指出,當前的通膨有相當程度來自關稅等供給側衝擊,而非需求過熱。貨幣政策對此幾乎無能為力——升息壓不住由政策製造的成本推升型通膨,反而可能在壓縮需求的同時,讓企業與家庭雙雙承壓,滑向停滯性通膨的邊緣。
葛斯比的一句「壞消息」,沒有告訴我們哪種解讀更接近真相。這正是當前全球金融市場最核心的懸念。
本內容由AI根據原文進行摘要和分析。我們力求準確,但可能存在錯誤,建議核實原文。
相關文章

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
一週多來,美日韓接連公布的薪資與物價數字,連衡量方式都一併追查。中國十一長假目的地數字何時出爐、三星電子單季營業利益首度突破100兆韓元、美國就業下修、日本實質薪資連8個月正成長(速報)、南韓9月物價上漲2.9%與11月原油供應。
觀點
分享您對這篇文章的看法
登入加入討論