
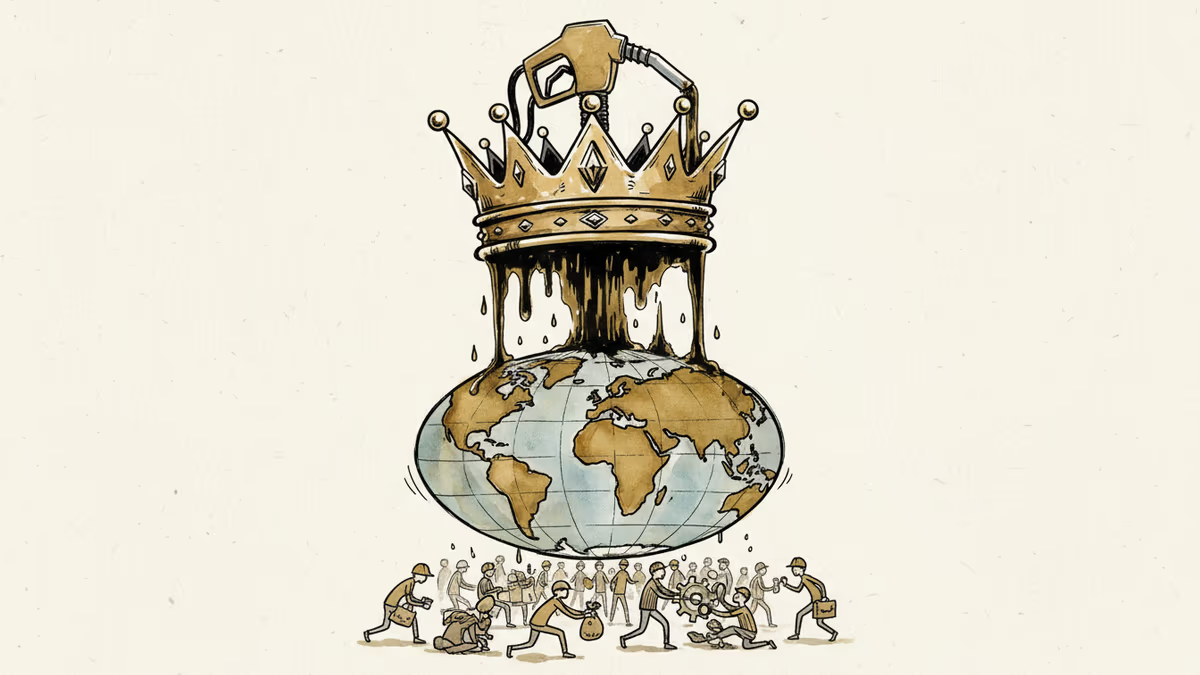
油價奔向百元:中東減產,誰是贏家,誰在受傷?
中東產油國協調減產,國際油價逼近每桶100美元。這場能源博弈對亞洲經濟、華人消費者與全球供應鏈意味著什麼?
每桶 100美元。這個數字距離我們,可能只剩幾個月。
發生了什麼事
OPEC+ 產油國正在收緊油龍頭。以沙烏地阿拉伯與阿聯酋為首的中東主要產油國,持續維持並擴大減產規模,令全球原油供應出現缺口。目前 布蘭特原油 價格已在 每桶85至90美元 區間徘徊,多位市場分析師警告:若地緣局勢持續升溫,年內突破 100美元 並非危言聳聽。
推動這波漲勢的力量,來自多個方向同時匯聚。加薩衝突 的持續發酵與 紅海 航運遭受攻擊,令能源供應路線的風險溢價居高不下。沙烏地阿拉伯為了支撐「2030願景」龐大的國家轉型計畫,需要高油價來填補財政缺口。與此同時,美國頁岩油的增產速度遠不如預期,讓產油國在談判桌上握有更強的籌碼。
對華人世界意味著什麼
這場減產風暴,對亞洲的衝擊不容小覷。中國 是全球最大的原油進口國,每天進口量超過 1,000萬桶。油價上漲直接推高中國的製造成本,進而影響出口商品的競爭力。在當前中國經濟復甦力道仍顯疲弱的背景下,能源成本上升無疑是雪上加霜。
對台灣而言,能源進口成本上升將直接衝擊電價與工業用電,對高度依賴電力的半導體產業形成壓力。台積電 等晶片製造商的生產成本結構,將因此面臨新一輪的考驗。

東南亞的華人商業社群同樣難以置身事外。馬來西亞、印尼、新加坡等地的物流與製造業者,將面臨燃料成本上漲帶來的利潤壓縮。值得注意的是,馬來西亞本身是產油國,國家石油公司(Petronas) 反而可能從中受益,這在東南亞各國之間製造出截然不同的利益格局。
贏家與輸家的算盤
這場能源博弈中,利益的分配高度不均。
贏家方面,中東產油國顯然站在最有利的位置。俄羅斯儘管受到西方制裁,仍持續透過折扣管道向中國、印度輸出石油,油價走高讓其出口收入水漲船高。全球各大石油公司的股東,也將迎來豐厚的股息與股價回報。
輸家方面,能源進口型經濟體首當其衝。對消費者而言,油價上漲意味著通膨壓力捲土重來——汽油、電費、食品與日用品價格的連鎖反應,將侵蝕實質購買力。航空公司、貨運業者與石化下游產業,則面臨成本大幅攀升的直接壓力。
各國政府的政策空間也因此受到擠壓。亞洲多國政府過去習慣以燃料補貼來緩衝油價衝擊,但在財政壓力與通膨並存的當下,這張牌已愈來愈難打。
地緣政治的另一面
值得深思的是,這場減產背後的地緣政治邏輯。沙烏地阿拉伯 與 美國 的關係近年來摩擦不斷,利雅德選擇維持減產,某種程度上也是對華盛頓施壓要求增產的一種抵制。與此同時,沙烏地正積極深化與中國的經濟合作,包括推動部分石油交易以 人民幣 結算,這對美元作為石油計價貨幣的主導地位構成長期挑戰。
對北京而言,這是一把雙面刃:高油價增加進口成本,但深化與中東的能源外交,也有助於鞏固中國在全球能源格局中的戰略地位。
相關文章

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
油價高漲之際,每公升汽油,台灣替駕駛人吸收新台幣11.2元,日本補貼約8.8元(PRISM換算);韓國由煉油業者先墊、等政府結算。追蹤韓、日、台、中、美五國的油價帳單寄給了誰。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
油價高漲之際,每公升汽油,台灣替駕駛人吸收新台幣11.2元,日本補貼約8.8元(PRISM換算);韓國由煉油業者先墊、等政府結算。追蹤韓、日、台、中、美五國的油價帳單寄給了誰。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
即使在同一國,物價在各個環節的漲幅也不同。中國PPI 5.0%與CPI 0.9%、日本國內企業物價6.8%與進口物價24.5%、美國核心CPI 2.6%,加上南韓出口與台積電財報。
觀點
分享您對這篇文章的看法
登入加入討論