
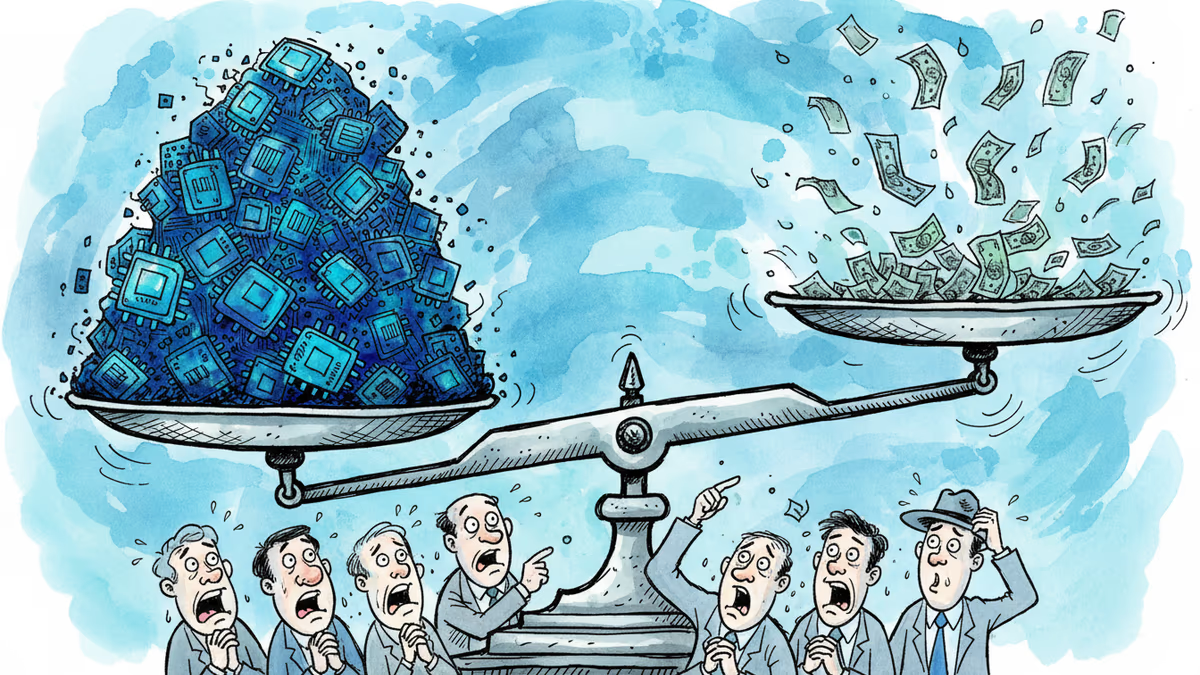
輝達財報:AI泡沫的壓力測試
輝達第四季財報將成為AI投資熱潮的關鍵考驗,市場期待與現實的落差可能重塑全球科技投資格局。
4.6兆美元的市值公司,即將面臨一場「不可能的任務」。輝達(Nvidia)週三盤後發布的財報,預期營收將達到656億美元,年增67%,但華爾街已經不再為這樣的數字感到興奮。
完美之上的期待陷阱
市場對輝達的期待已經超越了「優秀」的範疇。分析師預估第四季每股盈餘將達1.52美元(年增71%),資料中心業務營收約587億美元。然而,股價自去年10月高點已下跌8%,反映出投資人對AI投資回報率的質疑。
UBS分析師預期4月季度營收需達到740-750億美元才能滿足市場期待,這意味著成長曲線必須持續陡峭上升。問題是,當所有人都預期驚喜時,還有什麼能真正帶來驚喜?
選擇權交易員預期股價波動幅度約6%,遠高於過去10次財報發布後的平均3.2%波動,顯示市場緊張情緒。
亞洲供應鏈的關鍵角色
輝達的成長依賴複雜的亞洲供應鏈。高頻寬記憶體(HBM)的供應瓶頸尤其關鍵,SK海力士已承諾擴產,但供應緊張仍可能影響輝達的出貨指引。

對華人科技業而言,輝達的表現是重要指標。台灣的台積電作為輝達晶片的主要代工廠,其產能配置直接受到輝達需求預測影響。香港和新加坡的科技投資基金也密切關注這份財報,作為調整AI相關投資組合的依據。
值得注意的是,Meta與輝達簽署的多年採購協議雖然確保了需求,但Meta同時也在開發自主AI晶片,這種「合作競爭」關係反映出大型客戶正在尋求供應商多元化。
超大規模業者的投資考驗
橋水基金的格雷格·詹森警告,AI投資已進入「更危險階段」,特徵是基礎設施投資呈指數級增長。Alphabet、亞馬遜、Meta、微軟2026年將投資約6500億美元建設AI基礎設施,較2025年的4100億美元大幅增加。
這種投資規模引發關鍵問題:何時能看到實質回報?輝達執行長黃仁勳必須向市場證明,客戶的巨額投資是值得的,而且需求仍在加速增長而非僅是維持規模。
泡沫還是轉型?
市場正在辯論AI投資的本質:這是技術革命的必要投資,還是過度樂觀的泡沫?輝達的財報將提供重要線索。
Zacks策略師安德魯·羅科指出,儘管輝達市值龐大,但46倍的本益比和持續超越預期的歷史記錄顯示,成長故事遠未結束。關鍵在於管理層能否在財報電話會議中,為AI支出的持續性提供令人信服的敘述。
相關文章

PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
觀點
分享您對這篇文章的看法
登入加入討論