
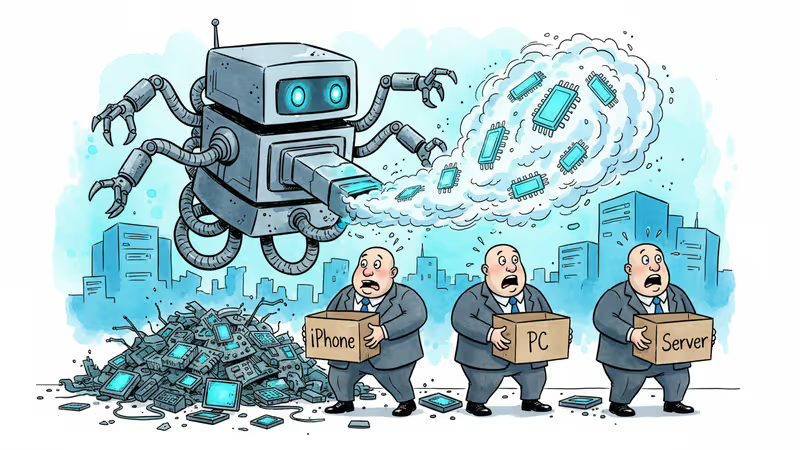
AI記憶體荒重塑全球科技版圖
AI需求引發記憶體嚴重短缺,中國廠商趁勢崛起,連蘋果都被迫調整策略。探討這場供應危機如何改變亞洲科技生態。
2027年才能買到標準版iPhone?連蘋果這樣的巨頭都在為零組件發愁。背後推手是AI革命引爆的史上最嚴重記憶體荒。
台灣業界的春天來了
農曆馬年將至,台灣晶片供應商們的尾牙聚會透露出與2025年初截然不同的氛圍。那些緊繃的面孔變得柔和,笑容多了,不確定性少了。
力成科技董事長蔡篤恭近一年來首次公開露面,他服務美光、鎧俠、博通和聯發科等客戶。「AI運算仍處於早期階段」,他以機器人動作緩慢為例說明,「在真正敏捷之前還有很大改進空間,這意味著運算能力還不夠快。」
華邦電子總裁陳沛銘輕鬆地表示,2026年全部產能已售罄,2027年大部分產能也接近滿載。「有趣的是,這次我能認識客戶的客戶,甚至客戶的客戶的客戶,他們直接找上門來。」
中國記憶體廠商的機會
供應短缺為中國新興記憶體晶片生產商創造了擴大市場份額的黃金機會。中國最大DRAM生產商長鑫存儲正在上海擴產,領先的NAND快閃記憶體製造商長江存儲則在武漢建設新廠。這是它們迄今最積極的擴張計劃。
更引人注目的是,全球頂級PC製造商惠普、戴爾、華碩和宏碁首次考慮從長鑫存儲採購DRAM。如果記憶體晶片價格持續飆升,中國晶片業者可能在今年就進入全球科技供應鏈。
輝達的等待遊戲

川普總統批准對華出口近兩個月後,輝達的H200 AI晶片對華銷售仍在等待華府最終批准。美國政府在向中國客戶授予許可證前正進行國家安全審查。
CEO黃仁勳促成的突破性協議曾讓人們期待輝達能重返這個年價值500億美元的市場,但實施過程陷入困境。在華盛頓和北京慢慢推進審批時,一些供應商已暫停生產關鍵H200元件。
蘋果也得妥協
連擁有巨大影響力和採購實力的蘋果都無法倖免於這場AI驅動的供應中斷。該公司決定在2026年下半年的旗艦發布中優先生產和出貨三款最高端iPhone——史上首款摺疊螢幕機型和兩款配備高端相機和螢幕的機型。
通常9月發售的標準iPhone機型將推遲到2027年上半年。這部分是行銷策略調整,部分是全球記憶體晶片短缺造成的。蘋果希望優化資源配置,在材料和零組件價格持續上漲的情況下最大化營收和利潤。
科技巨頭加速投資
美中兩國最富有的科技巨頭非但沒有踩煞車,反而加速2026年的支出,競相建設AI運算能力。Meta宣布計劃將資本支出幾乎翻倍以提升AI運算能力,特斯拉也概述了類似的推進計劃。微軟和Alphabet也發出增加投資的信號。
這股投資熱潮不限於美國,中國的字節跳動和阿里巴巴也在擴張模式中。雖然這些巨額投資何時能產生回報仍不清楚,但支撐AI基礎設施的晶片製造商和零組件供應商已成為AI支出熱潮的第一波贏家。
亞洲科技生態的重組
從台灣的記憶體封裝廠到中國的新興晶片製造商,從日本的TSMC第二工廠到韓國股市的「Korea Premium」,整個亞洲科技生態正在重新洗牌。供應鏈的緊張不僅僅是短期問題,更是重塑區域競爭格局的催化劑。
相關文章

PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
觀點
分享您對這篇文章的看法
登入加入討論