
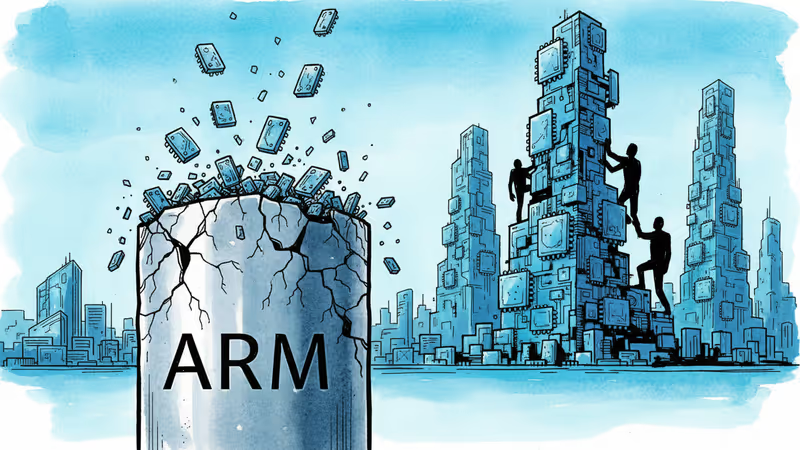
Arm股價重挫背後:晶片產業權力重新洗牌
Arm Holdings授權營收不如預期導致股價下跌,反映半導體產業結構性變化。分析對亞洲科技生態的深遠影響。
一夜之間蒸發540億美元市值,這就是英國晶片設計巨頭Arm Holdings面臨的殘酷現實。授權營收未達分析師預期,讓這家「智慧型手機心臟」製造商的股價重挫。
為什麼Arm的表現如此重要
Arm Holdings不製造晶片,但幾乎所有智慧型手機都仰賴其設計架構。從蘋果的iPhone到三星的Galaxy,從聯發科的處理器到高通的驍龍晶片,全球95%的智慧型手機都採用Arm的技術授權。
2024年第四季財報顯示,儘管整體營收超出預期,但核心的授權業務收入卻低於分析師預測。這個看似微小的差距,卻引發市場對Arm商業模式可持續性的質疑,股價應聲下跌約8%。
亞洲科技生態的連鎖反應
Arm的困境對亞洲科技產業鏈影響深遠。台灣的台積電作為Arm架構晶片的主要代工廠,其產能規劃可能受到衝擊。聯發科、瑞昱等IC設計公司的產品路線圖也可能需要重新評估。
更值得關注的是中國市場的變化。隨著地緣政治緊張加劇,中國企業正加速發展自主架構,華為的鯤鵬處理器和阿里巴巴的倚天晶片都是這股趨勢的體現。這些動向正在削弱Arm在全球最大智慧型手機市場的影響力。

科技巨頭的「去Arm化」浪潮
Arm面臨的最大挑戰來自客戶的「內製化」趨勢。蘋果憑藉自研的M系列晶片擺脫了對英特爾的依賴,Google推出Tensor處理器,亞馬遜開發Graviton伺服器晶片。
這些科技巨頭不再滿足於僅僅購買授權,而是希望掌握更多核心技術。對Arm而言,這意味著從「不可替代的合作夥伴」逐漸變成「可選擇的供應商」。
投資者信心的動搖
股價下跌反映了投資者對Arm未來成長性的擔憂。自2023年9月重新在納斯達克上市以來,Arm一度被視為「AI時代的最大受益者」,但現實卻更加複雜。
在AI晶片領域,NVIDIA憑藉GPU架構建立了近乎壟斷的地位,Arm的CPU架構在AI運算方面的優勢並不明顯。同時,地緣政治風險和客戶集中度過高的問題,也讓投資者對其長期前景產生疑慮。
華人科技圈的機會與挑戰
對華人科技企業而言,Arm的困境既是挑戰也是機會。一方面,Arm授權費用的可能上漲將增加產品成本;另一方面,這也為發展自主架構創造了空間。
台灣的IC設計業者可能需要重新思考技術路線,是繼續深耕Arm生態,還是投入RISC-V等開源架構?中國大陸的企業則可能加速推進自主可控的晶片架構,減少對外部技術的依賴。
相關文章

PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。

聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。

韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。

南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
PRISM 7月轉述Epoch AI預測:美國五大科技巨頭自由現金流將在2026年第三季歸零。以各公司8-K對答案,AI資本支出比趨勢值多出447億美元,第三季合計為-318億美元(PRISM試算)。
聯準會利率決議以10比2、日本央行以8比1維持利率不變。美國第三季經濟成長率年化3.4%,9月PCE物價年增3.6%。三星電子第三季財報營業利益107.4兆韓元中,有106.5兆韓元來自半導體。另收錄南韓9月產業活動與東京物價。
韓國第3季GDP季增1.0%。成長貢獻度顯示,出口貢獻1.1個百分點、進口扣減1.0個百分點,淨出口僅0.1個百分點。半導體製造設備等帶動設備投資貢獻0.4個百分點,實質GDI季增3.4%,民間消費則減少0.2%。
南韓10月1~20日出口成長105.4%,中國1~9月出口成長16.4%,但中國零售銷售與南韓青年就業率都沒有跟上出口的成長。另收錄南韓央行利率維持不變,以及台灣旅客年增13.0%的JNTO 9月訪日推估。
觀點
分享您對這篇文章的看法
登入加入討論